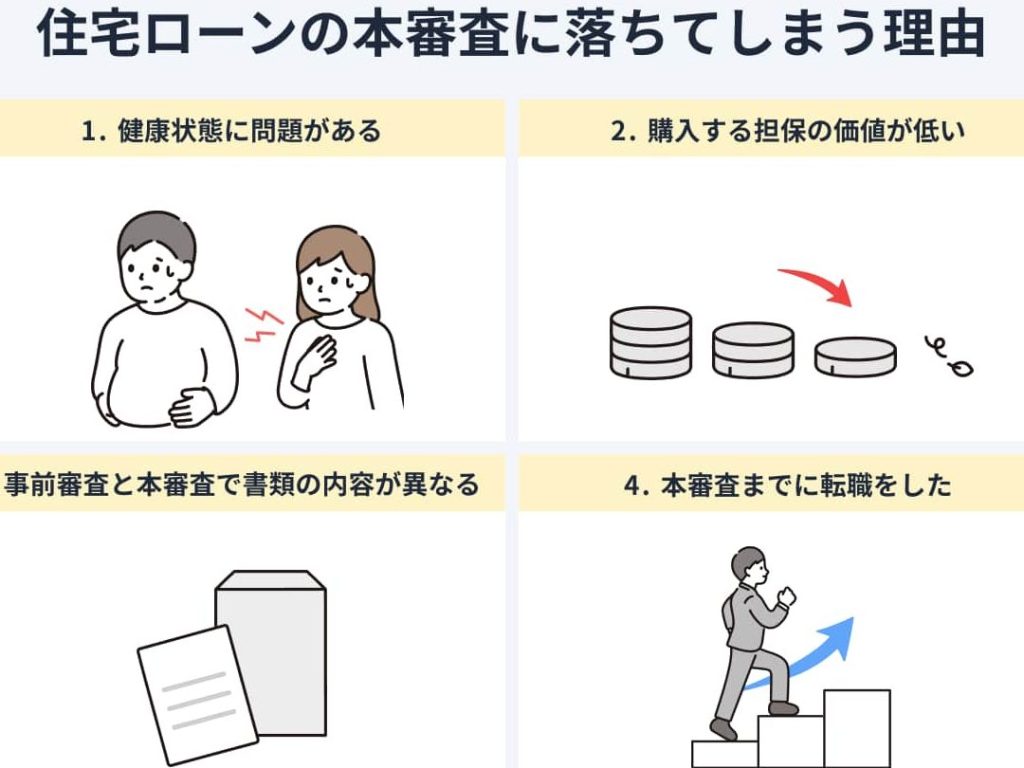
住宅ローンの本審査に落ちる理由は何でしょうか?私たちが夢見るマイホームの購入に向けて、住宅ローンは欠かせない存在です。しかし、審査に通らないとその夢は遠のいてしまいます。本審査に落ちる理由を理解することは、成功への第一歩です。
住宅ローンの本審査とは
住宅ローンの本審査は、正式な借入額を決定するための重要なプロセスです。この審査では、金融機関が借り手の信用力や返済能力を評価します。
本審査の流れ
本審査の流れは、一連のステップで構成されています。各ステップには重要な要素が含まれています。以下はその流れです。
- 申請書の提出: 借り手は必要書類を提出します。これにより、金融機関が初期評価を行います。
- 信用調査: 信用情報機関からの情報を基に、借り手の信用状況が確認されます。
- 収入確認: 前年度の所得証明書や源泉徴収票を元に、安定した収入があるか確認されます。
- 資産評価: 借り手の資産や負債状況が確認され、返済能力が評価されます。
- 最終決定: 評価結果をもとに、正式な融資額や金利が提示されます。
この流れを経て、本審査が完了します。
本審査の重要性
本審査は、住宅ローンの借入において非常に重要な役割を果たします。特に以下の点で重要性が際立ちます。
- 適切な借入額の決定: 正確な評価により、無理のない借入額が提示されます。そのため、借り手にとって安心な融資計画が立てられます。
- 金利の決定要因: 信用力が高ければ、低い金利での融資が可能です。逆に信用力が低ければ、高い金利が設定される場合があります。
- 将来の資金計画: 本審査を通じて、借り手は自身の経済状況をより良く理解します。これが長期的な資金計画に役立ちます。
審査基準
住宅ローンの本審査で考慮される基準は多岐にわたります。これらの基準は、申請者の信用力や返済能力を詳細に評価するために設定されています。
収入の安定性
収入の安定性は、住宅ローン審査において最も重要な基準の一つです。定職に就いていることや安定した収入があることが求められます。収入が変動する場合、特にフリーランスや自営業の方には、過去数年分の収入を示す必要があります。また、以下の要素が収入の安定性を左右します。
クレジットスコア
クレジットスコアは、申請者の信用力を示す重要な指標です。スコアが高いほど、信用リスクが低く見なされます。日本では、300点から850点の範囲で評価されることが一般的です。以下の要素がスコアに影響を与えます。
その他の財務状況
財務状況も審査に多大な影響を与えます。資産や負債のバランスは、返済能力を判断する材料となります。重要なポイントは以下の通りです。
よくある落ちる理由
住宅ローンの本審査に落ちる理由は多岐にわたります。以下に、主な理由を詳しく説明します。
収入不足
収入が不足していると、住宅ローンの本審査に通らないことがあります。銀行は、安定した収入を重視し、次の基準を考慮します。
- 定職の有無: 職業が安定しているかが重要。
- 過去の収入の実績: 過去数年にわたる収入が評価される。
- 家計の状況: 費用と収入のバランスも影響。
これらの要素が欠けている場合、審査に通らない可能性が高まります。
過去の信用問題
過去に信用問題があると、審査が厳しくなります。信用に関する問題としては、以下のポイントが挙げられます。
- 支払い遅延: 過去にローンやクレジットカードの支払いを遅れた履歴。
- 債務整理: 簡易裁判所での手続きがあった場合、信用情報に影響。
- 借入履歴: 借入の多さも評価に影響を与える。
このような信用問題がある場合、金融機関はリスクを感じ、貸付をためらうことが多いです。
返済比率の問題
返済比率が高いと、住宅ローンの審査には不利に働きます。この比率は、全体の負債に対する収入の割合を示します。具体的には以下の要素が見られます。
- 総返済額: 収入に対する月々の返済額が適切かどうか。
- 他の借入金: 他にローンがある場合、その金額が影響。
- 生活コスト: 日常生活に必要な費用も考慮。
審査を通過するための対策
住宅ローンの本審査を通過するためには、いくつかの対策を講じることが重要です。適切な準備を行うことで、審査基準に適合しやすくなります。
信用情報の確認
信用情報の確認は、住宅ローン審査の第一歩です。まず、信用情報機関から自分の信用レポートを取得しましょう。具体的には、過去の借入状況、支払い履歴、債務整理の有無を確認します。これにより、金融機関の求める信用力を把握し、必要に応じて改善策を講じることが可能です。少なくとも、クレジットスコアが良好であることが求められます。問題点があれば、早めに対処することが重要です。
収入の増加
収入の増加も、審査を有利に進めるポイントです。安定した収入を確保するために、複数の収入源を持つことや、昇進や副業を検討することが考えられます。また、他の収入証明も活用しましょう。例えば、ボーナスや副収入がある場合は、それを合算することで全体の収入を増やせます。金融機関からの信用を得るためには、直近の収入が安定していることを示すことが必要です。
まとめ
住宅ローンの本審査に落ちる理由を理解することは非常に重要です。収入の安定性やクレジットスコアが審査に大きく影響するため、これらの要素をしっかりと把握し対策を講じることで、成功の可能性が高まります。
私たちが提案する信用情報の確認や収入の増加は、審査を通過するための有効な手段です。将来のマイホーム購入を目指す私たちにとって、これらのポイントを意識することが重要です。夢の実現に向けて一歩ずつ進んでいきましょう。