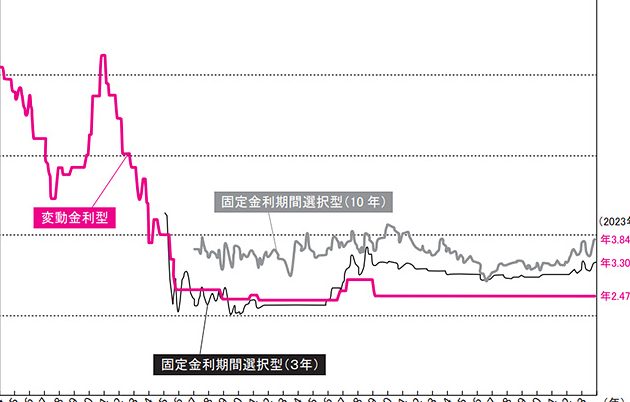
住宅ローンを検討する際、変動金利の選択は多くの人にとって大きな決断です。私たちは、**変動金利が何年ごとに見直されるのか**という疑問を持つことが重要だと思います。この情報は、将来の返済額に大きな影響を与えるためです。
住宅ローンの基本情報
住宅ローンは、住宅購入を目的とした長期的な借入金です。私たちは、このローンを通じて自宅を手に入れることが可能になります。主に、金融機関から資金を借り、数十年かけて返済します。
住宅ローンとは
住宅ローンは、不動産購入のための特別な融資であり、一般的には低金利で提供されます。この融資は以下の特徴があります:
- 長期間:通常10年以上の返済期間。
- 担保:不動産が担保となるため、金融機関にとってリスクが低い。
- 利息:固定金利または変動金利から選択可能。
私たちがこの種類の融資を利用する理由は、自宅を持つことによる安心感や投資価値です。
変動金利の特徴
変動金利とは、市場金利に応じて定期的に見直される金利です。このタイプのローンにはいくつか重要な注意点があります:
- リスク:市場状況によって返済額が増加する可能性。
- 初期段階での低率:一般的には固定金利よりも低い初期設定。
- 見直し頻度:通常1年ごとまたは3年ごとの見直し。
変動金利の仕組み
変動金利は、住宅ローンの返済額に大きな影響を与える重要な要素です。市場金利に基づいて定期的に見直されるため、返済額もそれに応じて変化します。
金利の変動要因
金利がどのように変動するか理解することが大切です。主な要因には以下があります。
- 経済状況: 経済成長や景気後退が金利に影響を与えます。
- 中央銀行の政策: 金融政策によって設定される基準金利も、住宅ローンの金利に影響します。
- インフレ率: インフレが進行すると、通常は金利も上昇します。
これらの要因によって、私たちが受け取る借入条件や返済計画にも変化が生じます。
変動金利と固定金利の違い
変動金利と固定金利には明確な違いがあります。それぞれ特徴を把握しておくことで、自分たちに合った選択肢を見つけられます。
- 固定金利: 借入時点で決まった金利で全期間固定されます。将来の支払い額が安定し、不測の事態にも強いと言えます。
- 変動金利: 市場状況によって定期的に見直され、初期段階では低めですが、将来的には上昇するリスクがあります。
何年ごとに見直すべきか
変動金利の見直しは、住宅ローンを利用する際に重要な要素です。適切なタイミングでの見直しが、将来の返済額に大きく影響します。
見直しタイミングの重要性
見直すタイミングを逃すと、無駄な支出が増える可能性があります。金融機関は市場金利に応じて定期的に金利を変更します。そのため、経済状況や政策が変化するときには特に注意が必要です。具体的には、以下のポイントで見直しを検討しましょう。
- 経済指標が急激に変化した場合
- 金融機関から新しいプランが提示された時
- 自身のライフステージや収入状況が変わった時
これらを考慮することで、より有利な条件への切り替えが可能になります。
一般的な見直し期間
一般的には3年から5年ごとの見直しがおすすめです。この期間は、市場金利の動向を反映させるため十分です。また、多くの金融機関では、この周期で契約内容の再評価も行われます。具体的な例として、
- 3年ごとの見直し: 短期的な経済環境への対応。
- 5年ごとの見直し: 安定した市場環境で長期計画にも対応可能。
変動金利のメリットとデメリット
メリット
- 初期金利が低い: 変動金利は一般的に固定金利よりも低く設定されます。これにより、初期段階での返済額が抑えられます。
- 市場状況による柔軟性: 市場金利が下がった場合、私たちの借入れ条件も見直される可能性があります。そのため、有利な条件を享受しやすくなります。
- 長期的な利益: 金利が安定している間は、私たちにとってコスト削減につながります。特に経済情勢によって有利になる場合があります。
デメリット
- 将来の不確実性: 変動金利は市場状況によって上下します。そのため、将来的には返済額が増加するリスクがあります。
- 予算計画への影響: 金利上昇時には月々の支払額が急増し、生活費や他の支出への影響を及ぼします。この点では注意が必要です。
- 見直しタイミングの重要性: 定期的な見直しを怠ると、不利益になり得ます。市場環境やライフステージに応じて適切なタイミングで見直すことが求められます。
変動金利を選ぶ際のポイント
変動金利を選択するには、いくつかの重要なポイントが存在します。これらのポイントに注意を払い、適切な判断を行うことが不可欠です。
賢い選択のためのヒント
- 市場の動向を把握する: 金利は経済指標や中央銀行の政策に影響されるため、常に最新情報をチェックすること。
- 見直しタイミングを意識する: 定期的な見直しで返済額が予想外に増加するリスクを軽減できる。
- 長期的な視野で考える: 短期間で利益だけを見ると、将来大きな負担になる可能性がある。
- 専門家と相談する: 住宅ローンアドバイザーや金融機関とのコミュニケーションで有益な情報が得られる。
結論
変動金利の住宅ローン選択は、私たちの将来に大きな影響を与えます。見直しのタイミングや市場動向を把握することが重要であり、定期的に確認していくことでリスクを軽減できます。また、専門家と相談しながら自分たちのライフステージに合った最適な判断を下すことが求められます。これからも情報収集を怠らず賢い選択をしていきましょう。