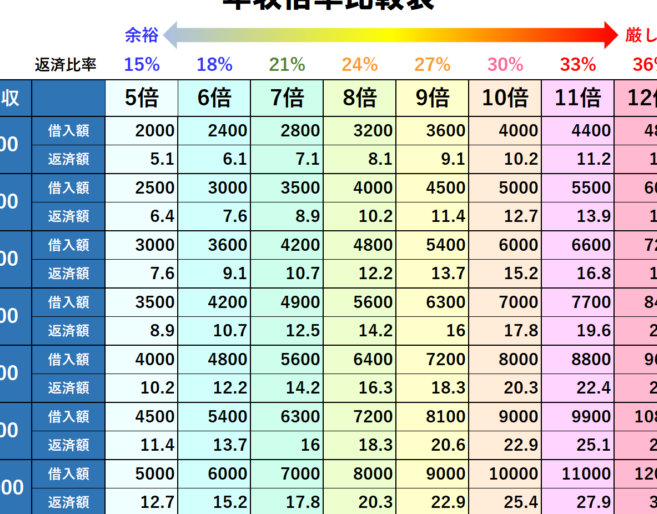
住宅ローンを考えるとき、私たちが最初に気になるのは「給料の何倍まで借りられるのか」ということです。家を買うという大きな決断には、しっかりとした資金計画が欠かせません。では、実際にどれくらいの額を借りるべきなのか、またその基準はどうなっているのでしょうか?
住宅ローンの基礎知識
住宅ローンは、家を購入するために必要な資金を借りる重要な金融手段です。しっかりとした理解が求められます。
住宅ローンとは
住宅ローンとは、不動産を取得するために金融機関から借入れる資金のことです。一般的には、購入価格の70%から100%まで借りられることが多いです。この借入れには、金利や返済期間が設定されます。また、自己資金も考慮することで、より有利な条件で借りることが可能になります。
住宅ローンの種類
住宅ローンには複数の種類があります。それぞれ異なる特徴や条件がありますので、自分たちのライフスタイルに合ったものを選ぶことが大切です。以下に代表的な種類を示します。
- 固定金利型: 金利が契約時に決まるタイプで、返済期間中は変動しません。
- 変動金利型: 市場金利に応じて定期的に金利が見直されるタイプで、初期費用は安くなる傾向があります。
- ミックス型: 固定と変動が組み合わさったタイプで、それぞれのメリットを享受できます。
給料に対する住宅ローンの割合
住宅ローンを考える際、給料に対する借入金額の割合が重要です。この割合は、生活費や将来の資金計画に影響を与えます。
給料の何倍が理想か
一般的には、住宅ローンは年収の3倍から5倍が理想とされています。これによって、無理なく返済可能な範囲内で借り入れることができます。また、各家庭の状況によってこの数字は変動します。たとえば:
- 収入が安定している家庭
- 貯蓄が充実している家庭
- 子供の教育費を考慮する家庭
これらの場合、それぞれ異なる借入基準を設ける必要があります。加えて、市場金利や物件価格も考慮すべき要素です。
借入可能額の計算方法
借入可能額は以下の計算式で求められます。
- 月収 × 借入倍率 = 月々支払える返済額
- 月々支払える返済額 × 35% = 借入可能額(例: 月収30万円の場合)
- 30万円 × 0.35 = 10.5万円(月々支払い上限)
次に、この上限から金融機関ごとの金利や返済期間を元に総額を求めます。例えば:
| 年数 | 金利 | 最大借入可能額 |
|---|---|---|
| 20年 | 1.0% | 約2,500万円 |
| 30年 | 1.0% | 約3,200万円 |
住宅ローンの返済負担
住宅ローンの返済は、家庭の経済に大きな影響を与える要素です。計画的な返済が求められ、無理なく支払いを続けることが重要です。
月々の返済額の考え方
月々の返済額は、借入金額や金利、返済期間によって異なります。一般的には以下のように計算します。
- 借入金額: 購入価格から自己資金を引いた額
- 金利: 固定または変動型で設定される
- 返済期間: 通常15年から35年まで選択可能
例えば、借入金額2,500万円、金利1.0%、35年返済の場合、毎月の支払額は約7.6万円となります。このように具体的な数字でシミュレーションすることで、自分たちに合ったプランを見つけやすくなります。
収入に対する返済比率
収入に対する返済比率も重要です。通常、この比率は以下の基準で考えます。
- 目安: 年収の25%以内
- 最大限度: 年収40%まで許容される場合もある
住宅購入における注意点
住宅購入に際して、いくつかの重要な点を考慮する必要があります。これらのポイントをしっかり理解することで、賢明な選択ができるようになります。
予算設定の重要性
予算設定は、住宅購入において最も基本的なステップです。自分たちの収入や支出を把握し、無理なく返済できる金額を計算します。具体的には以下の要素が含まれます:
例えば、年収600万円の場合、一般的には3倍から5倍まで借りられるため、1,800万円から3,000万円程度が目安となります。この範囲内で設定することで、安心してローン返済に臨めます。
将来のライフプランとローン
将来のライフプランも住宅ローン選びでは欠かせない要素です。家族構成や子どもの教育費などによって変動するため、その影響を考慮します。また、市場状況や金利も長期的に見て重要です。
具体的には以下が考えられます:
Conclusion
住宅ローンを考える上で給料の何倍まで借りられるかは非常に重要です。適切な借入額を設定することで、無理のない返済計画が立てられます。我々は、自分たちのライフスタイルや将来のプランを考慮しながら、最適な住宅ローンを選ぶことが求められます。
また、市場環境や金利動向にも注意を払い、最新情報に基づいて判断することが大切です。賢明な選択で理想の住まいを手に入れ、安心して暮らせる未来を築いていきましょう。