住宅を購入した私たちにとって、住宅ローン控除は非常に重要な制度です。この控除がいつ戻るのか、具体的なタイミングについて知りたいと思いませんか?多くの人がこの疑問を抱えており、その答えを見つけることで家計への影響を理解できるでしょう。
住宅ローン控除の概要
住宅ローン控除は、私たちが住宅を購入する際に受けられる税制上の優遇措置です。この制度によって、住宅ローンの利息部分を所得税から控除できます。具体的には、一定期間内に支払った利息額が対象となります。
この控除は最大で10年間適用されることが多いですが、その年ごとに異なる条件があります。例えば、居住用物件を購入した場合には、特定の要件を満たす必要があります。また、新築だけでなく、中古物件にも適用されることがあります。
ここでは主なポイントを挙げます:
住宅ローン控除の仕組み
住宅ローン控除は、私たちが住宅を購入した際に受けられる税制上の優遇措置です。この制度では、住宅ローンの利息部分を所得税から控除できます。最大で10年間適用されることが多く、対象となる物件には居住用や新築・中古物件などがあります。
控除の対象となる条件
住宅ローン控除を受けるためには、以下の条件を満たす必要があります:
- 居住要件: 購入した住宅に実際に居住すること。
- 借入金額: 一定額以上の借入金が必要で、その上限は地域によって異なる場合があります。
- 所得制限: 所得が一定水準以下であること。
これらの条件を確認し、自分たちが該当するかどうか検討しましょう。
控除率と計算方法
控除率は年間の借入金残高に応じて変動します。具体的な計算方法は次の通りです:
- 初年度: 借入残高に対して1%程度が一般的です。
- その後: 年々減少する可能性があります。
いつ控除が適用されるのか
住宅ローン控除は、特定の条件を満たすことで適用されます。このセクションでは、控除が適用される具体的なタイミングや必要な手続きについて詳しく説明します。
年度ごとのスケジュール
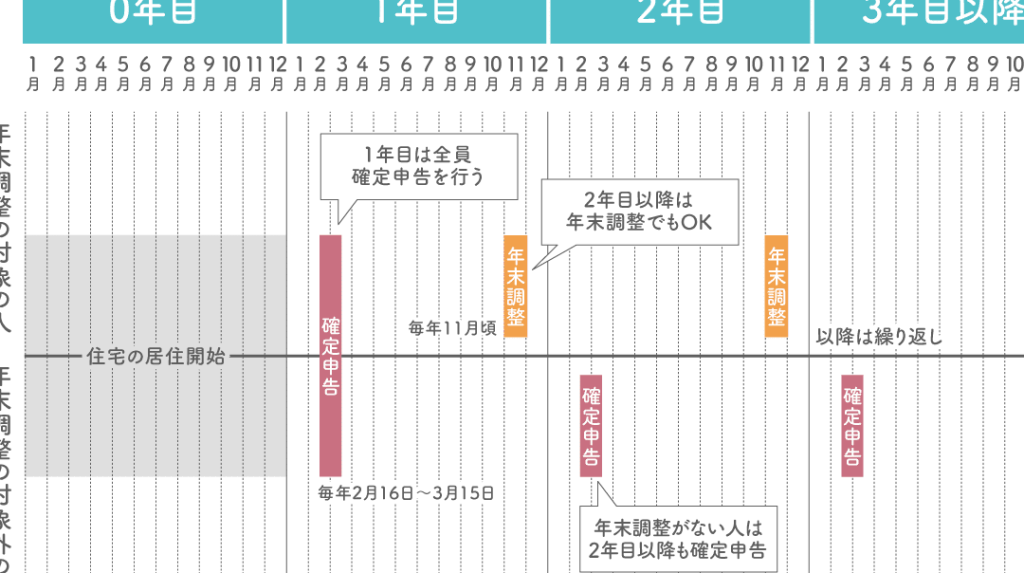
住宅ローン控除は、毎年1月から12月までの期間に対して適用されます。税務署への申告期限は翌年の3月15日です。つまり、2023年度分の控除を受けたい場合、2024年の確定申告で手続きを行う必要があります。また、初年度に限り、一部はその年中に還付を受けられる可能性もあります。このため、計画的に準備することが大切です。
必要書類の提出期限
必要書類には次のものがあります:
- 確定申告書:全ての収入と経費を記載する。
- 住宅借入金等特別控除額計算明細書:控除額を計算するための記事。
- 住民票:居住証明として提出する。
控除の申請プロセス
住宅ローン控除を受けるためには、明確な申請プロセスが存在します。まず、必要書類を準備することが重要です。具体的には以下の書類が求められます。
- 確定申告書
- 住宅借入金等特別控除額計算明細書
- 住民票
これらの書類は、税務署に提出する際に必須です。また、適用条件を確認しなければならない点も忘れてはいけません。居住要件や借入金額などの基準があります。このような条件が整っている場合のみ、控除が認められます。
また、申告期限にも注意しましょう。毎年3月15日までに税務署へ申告を行う必要があります。そのため、早めに手続きを進めることが推奨されます。そして初年度には、一部還付をその年中に受け取れる可能性もあります。このタイミングを逃さないよう心掛けましょう。
住宅ローン控除を受けるメリット
住宅ローン控除には、多くの具体的なメリットがあります。まず、所得税からの控除により、年間の税負担を軽減できる点です。このため、実質的に家計が楽になります。また、控除は最大10年間適用されるため、長期的な経済的安定を図れることも魅力です。
次に、新築や中古物件問わず、幅広い居住用物件に対して適用可能であることが挙げられます。これにより、自分たちのライフスタイルやニーズに合った物件選びがしやすくなります。そして、この制度は特定の条件を満たすことで利用できるため、事前に要件を確認することが重要です。
さらに、初年度には一部還付金をその年中にも受け取れる可能性があります。これは予定外の収入として活用できるため、大変ありがたいですよね。その際には必要書類と申告期限について注意深く確認する必要があります。
結論
住宅ローン控除は私たちの家計に大きな影響を与える重要な制度です。適用条件や申告期限をしっかり把握することで、最大限のメリットを享受できます。また初年度には一部還付が期待できるため、この機会を逃さずに活用していきたいですね。適切な準備と早めの手続きで、経済的安定を図りながら理想的な住まい選びにつなげていきましょう。私たち全員がこの制度を理解し、賢く利用していければと思います。