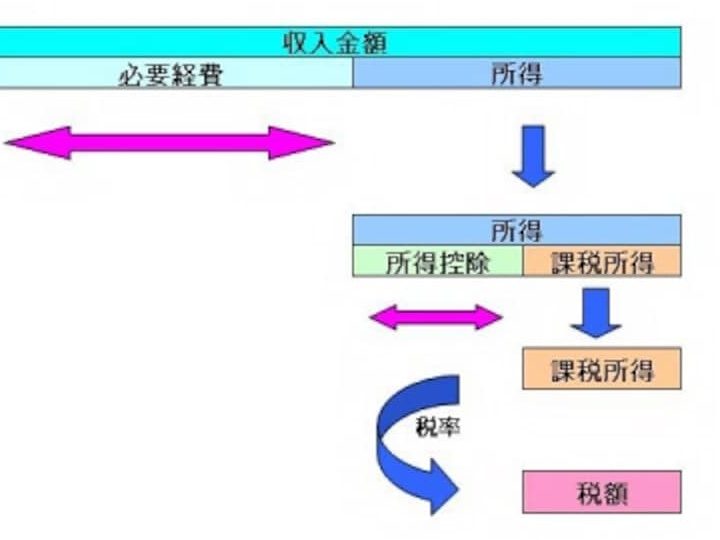
医療費控除と住宅ローン控除、どっちを先に申請すればいいのか迷っている方も多いのではないでしょうか。私たちは、この二つの控除がどのように影響し合うのかを深掘りしてみたいと思います。特に、税金対策として重要な要素ですから、正しい選択が未来の家計に大きな影響を与えることもあります。
医療費控除とは
医療費控除は、私たちが支払った医療費の一部を所得税から控除できる制度です。この制度により、自己負担の医療費が軽減され、税金対策として役立ちます。
医療費控除の概要
医療費控除は、年間で一定額以上の医療費を支出した場合に適用されます。この控除によって、私たちは課税所得を減少させることができます。具体的には、以下の条件があります:
- 医療機関への支払い
- 処方薬や治療器具などの購入
- 歯科治療や入院費用
これらは全て対象となりますが、自分自身または家族にかかった医療費のみが対象です。
医療費控除の対象 expenses
医療費控除には、多様な経済的負担が含まれます。一部を挙げると:
住宅ローン控除とは
住宅ローン控除は、私たちが住宅購入のために借り入れたローンに対して適用される税制優遇措置です。この制度によって、支払った利息の一部を所得税から控除できます。具体的には、毎年一定額を上限として税金を軽減できる仕組みになっています。
住宅ローン控除の概要
住宅ローン控除は、最初の10年間にわたり利用可能な制度です。この期間中に支払った利息が対象となり、その額に応じて所得税が軽減されます。また、この制度は新築や中古物件だけでなく、自宅を改修する際にも適用されることがあります。確定申告時に必要書類を提出することで受けられます。
住宅ローン控除の対象条件
住宅ローン控除にはいくつかの条件があります。まず、借入先金融機関から融資を受けた証明書が必要です。また、自宅として使用することや、居住開始から一定期間内であることも求められます。さらに、年収制限や借入金額制限も存在しますので注意が必要です。
- 借入先金融機関からの証明書
- 自宅として使用する
- 居住開始から一定期間内
- 年収制限あり
- 借入金額制限あり
医療費控除と住宅ローン控除の比較
各控除のメリット
- 医療費控除は、私たちが支出した医療関連のコストを軽減します。具体的には、年間で10万円以上の医療費が対象です。
- 住宅ローン控除は、借入金利から所得税を引ける制度で、新築や中古物件にも適用されます。初めて住宅を購入する場合、大きな経済的助けになります。
- 両方とも一定額以上の支出が条件ですが、それぞれ異なるニーズに応じたサポートがあります。
各控除のデメリット
- 医療費控除では、高額な医療費が必要になるため、その負担感が大きいことがあります。また、必要書類も多く手続きには時間がかかります。
- 住宅ローン控除には年収制限や借入金額制限があります。このため、一部の人々には適用されない可能性もあります。
- さらに、両方を同時に利用する場合、それぞれの影響を考慮しないと最適な選択にならないことがあります。
どちらを優先すべきか
医療費控除と住宅ローン控除の選択は、私たちの税金対策に大きく影響します。具体的な状況に基づいて判断することが重要です。
収入や支出の状況による判断
収入や支出の状況によって、どちらの控除を優先するか決まります。例えば、年間で高額な医療費を支出している場合、医療費控除が有利になります。一方で、住宅ローンを利用している場合は、その利息分が税金から引けるため、住宅ローン控除がメリットとなります。
- 医療費が10万円以上の場合:医療費控除申請可能
- 住宅ローン残高:借入金額に応じて控除額変動
- 年収に影響:年収制限で適用外になるケースもあり
このように、それぞれの状況により、選択肢が異なることがあります。
税務上の影響
税務上では、それぞれの控除が所得税に与える影響があります。医療費控除は所得全体から一定額を引けるため、高い納税者には特に効果的です。しかしながら、新築や中古物件購入時には住宅ローン控除も考慮すべき要素です。
- 医療費控除:累積した医療関連コストによる減少
- 住宅ローン控除:借入金利分だけ軽減される仕組み
具体的なケーススタディ
ここでは、医療費控除と住宅ローン控除の適用を考える際の具体的なケースを見ていきます。
ケース1: 医療費が高額な場合
医療費が高額になることは珍しくありません。特に年間で10万円以上の支出があれば、医療費控除を利用する価値があります。この場合、私たちが注目すべき点は以下です。
- 対象となる医療費: 診察や治療にかかるコストはもちろん、処方薬代や通院時の交通費も含まれます。
- 所得税からの控除額: 所得全体から一定額を引いた後、その金額に基づいて税金が軽減されます。
ただし、高額な医療費を支出している状況では、住宅ローン控除よりもこちらが優先される可能性があります。例えば、病気や怪我によって多くの治療を受けた年には、この控除が非常に役立ちます。
ケース2: 住宅購入を検討している場合
住宅購入は大きな決断です。その際には、住宅ローン控除についても考慮する必要があります。主なポイントは次の通りです。
- 借入利息の控除: 住宅ローンを利用した場合、その利息部分が所得税から引かれるため、大きな経済的メリットがあります。
- 期間限定の優遇措置: この制度は通常、最初の10年間利用可能であり、新築や中古物件にも適用できます。
Conclusion
医療費控除と住宅ローン控除のどちらを先に申請するかは、私たちの財政状況や支出によって異なります。高額な医療費がある場合は、医療費控除を優先することで税金の負担を軽減できます。一方で住宅購入を考慮しているなら、住宅ローン控除が大きなメリットをもたらすでしょう。
適切な判断を行うためには、自分たちの具体的なケースに基づいて検討することが不可欠です。これらの控除制度を上手く活用し、賢い税務対策を実現していきましょう。