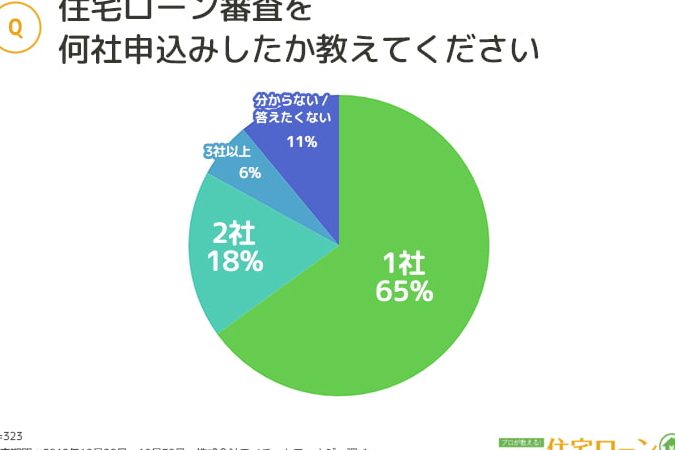
住宅ローンを考えるとき、事前審査を受けることは非常に重要です。多くの人が住宅購入を夢見ていますが、どの金融機関に申し込むべきか迷うこともありますよね。そこで、私たちは「住宅ローン 何社 事前審査」をテーマに、複数の金融機関での事前審査のメリットや注意点について探っていきます。
住宅ローンの基礎知識
住宅ローンに関する基本的な知識を抑えることは、賢明な住宅購入の第一歩です。私たちが理解しておくべきポイントを詳しく説明します。
住宅ローンとは
住宅ローンは、住宅購入や建設のための融資です。借入金の返済は、通常、数十年にわたって行われます。一般的には以下の要素があります:
- 融資額: 購入価格に基づく。
- 金利: 固定または変動の形で設定される。
- 返済期間: 一般的に15年や30年。
住宅ローンは大きな金額であるため、借入先の選定が重要になります。
事前審査の重要性
事前審査は、住宅ローンの申し込み前に行う評価プロセスです。金融機関は、収入、信用履歴、負債状況を考慮します。事前審査のメリットには次のようなものがあります:
- 資金計画の明確化: どれだけの金額を借りられるか分かる。
- 交渉力の向上: 審査に通ったことがあれば、売主への信頼感が増す。
- 無駄な時間の削減: 申し込みをする際の準備が効率化される。
事前審査が必要な理由
住宅ローンの事前審査は、資金計画の明確化に役立つ重要なプロセスです。事前審査を受けることで、我々は自身の収入と返済能力を把握でき、適正な借入額を算出することが可能になります。
収入と返済能力の確認
収入と返済能力の確認は、事前審査の重要なステップです。多くの金融機関では、収入証明書や税金申告書などをもとに、申し込み者の収入状況を評価します。これにより、借入れができる金額や返済の負担に対する適正さを知ることができます。具体的には、以下のポイントが挙げられます。
適正な借入額の算出
適正な借入額の算出は、負担の軽減につながります。事前審査中に、金融機関は借入れたい金額と収入を総合的に評価します。この評価によって、無理のない返済計画を立てやすくなります。具体的な算出方法には次のような要素が含まれます。
住宅ローンの事前審査を行う金融機関
住宅ローンの事前審査を行う金融機関は多様です。各機関には特徴があり、それぞれのメリットやデメリットを理解することが大切です。
銀行の事前審査
銀行では、一般的に審査基準が厳格です。そのため、他の金融機関と比べて低金利を提供するケースが多いです。主な銀行の事前審査では以下の要素が考慮されます:
- 収入証明書の提出
- 資産状況の確認
- 返済能力の評価
私たちは、事前にこれらの書類を準備することで、審査がスムーズになると考えます。また、銀行によっては、オンラインでの事前審査も可能です。
信用金庫や信金の審査
信用金庫や信用組合(信金)では、地域密着型の融資が行われることが多いです。これにより、地元の借り手に対する理解が深く、柔軟な審査が期待できます。以下について考慮されます:
- 地域の経済状況の影響
- 職業の安定性
- 過去の取引履歴
私たちが地元の信用金庫を利用することで、条件が有利になる場合があります。
ネット銀行の特性
ネット銀行は、通常の銀行と異なり、店舗を持たないため、運営コストが低いです。その結果、金利が低いことが多く、利用者にとって魅力的な選択肢です。ネット銀行の事前審査では、以下の点がポイントになります:
- 迅速な手続きが可能
- 書類提出が簡略化
- 24時間いつでも申し込みができる
事前審査を受ける際のポイント
事前審査を受ける際のポイントは、必要書類の準備と審査基準の理解にあります。これらをしっかり把握することで、住宅ローンの申請がスムーズに進みます。
必要書類の準備
必要書類を整えることは、事前審査において非常に重要です。以下の書類を用意しましょう。
- 収入証明書: 給与明細や源泉徴収票など。
- 身分証明書: 運転免許証やパスポート。
- 税金申告書: 確定申告書の写し。
- 資産状況の資料: 預金通帳、保険証書など。
これらの書類を正確に揃えないと、審査が遅れる可能性があります。また、書類を最新の状態に保つことも、スムーズな審査への第一歩です。
審査基準の理解
審査基準を理解することで、事前審査の結果を良好に保つことができます。主な審査基準には、以下の点が含まれます。
- 収入の安定性: 職業や勤務年数が求められます。
- 借入額の適正性: 返済比率や他の借り入れ状況がチェックされます。
- 信用情報: 過去の返済履歴や信用スコアも重要な要素です。
結論
住宅ローンの事前審査は私たちにとって非常に重要なステップです。複数の金融機関での審査を通じて、適正な借入額や返済計画を明確にすることができます。これにより、将来的な負担を軽減し、安心して住宅購入を進めることが可能になります。
金融機関の選択肢が多様であることを理解し、それぞれの特徴を考慮することで、最適な選択ができるでしょう。必要書類をしっかり準備し、審査基準を理解することで、スムーズな審査が実現します。私たちの未来を見据えた賢い選択が、理想の住まいを手に入れる第一歩となります。