年末調整の時期が近づくと、私たちの頭に浮かぶのは「住宅ローン控除はいくらになるの?」という疑問です。この控除をうまく活用することで、税金の負担を軽減できる可能性があります。 しかし、具体的な金額や計算方法については意外と知られていないことが多いですよね。
年末調整 住宅ローン控除の概要
年末調整における住宅ローン控除は、税金の軽減を図る重要な手段です。この制度を利用することで、私たちの経済的負担が軽くなる可能性があります。具体的には、どのような内容なのでしょうか。
住宅ローン控除とは
住宅ローン控除は、住宅を購入した際に借り入れたローンに対して適用される税金の優遇措置です。これにより所得税や住民税から一定額が控除されます。例えば、新築または中古物件を購入し、そのために借りた融資が対象となります。また、控除額は借入金残高や居住開始年によって異なります。
年末調整における控除額の計算
年末調整での住宅ローン控除は、税金を軽減する重要な手段です。具体的な控除額の計算方法を理解しておくことが必要です。
控除額の計算方法
控除額は、借入金残高や居住開始年によって決まります。以下のポイントを考慮します:
- 借入金残高: 住宅ローン残高が4,000万円までの場合、最大40万円の控除が可能です。
- 居住開始年: 2021年以降に居住開始した場合、初年度は最大で50万円まで増加します。
- 適用期間: 住宅ローン控除は最長10年間適用されます。
これらを基に、自分に合った正確な控除額を計算することができます。
必要書類と手続き
住宅ローン控除を受けるためには、以下の書類が必要です:
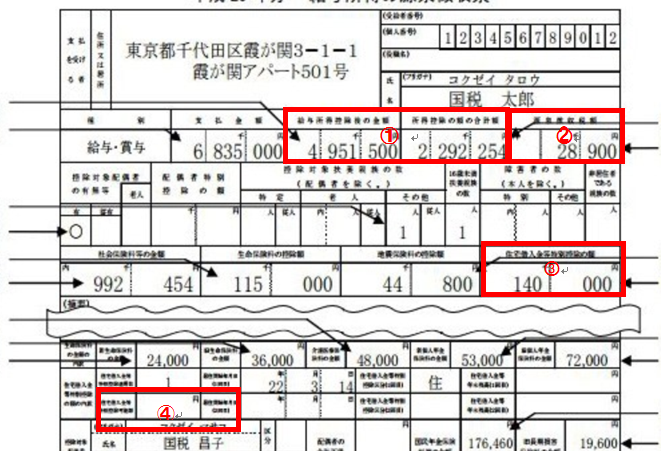
- 源泉徴収票: 所得税から差し引かれる情報。
- 借入金証明書: 銀行などから発行される借入内容証明。
- 居住証明書類: 住所確認できる公的書類(例:住民票)。
住宅ローン控除の適用条件
住宅ローン控除を受けるためには、いくつかの明確な条件があります。これらの条件を理解することで、私たちの税負担を軽減する手助けになります。
対象となる住宅ローン
対象となる住宅ローンは、主に以下の要件を満たす必要があります。
- 自宅として使うこと: 住宅として利用する物件に対して借入れた金額が対象です。
- 契約期間: 借入契約が10年以上であることが求められます。
- 借入金残高: 借入金残高が4,000万円以下の場合、最大40万円の控除が可能です。2021年以降に居住開始した場合は初年度に最大50万円まで増加します。
その他の適用条件
その他にも考慮すべき適用条件があります。
- 居住開始時期: 控除を受けるには、新しい家に実際に居住し始めている必要があります。
- 所得制限: 所得税額控除は、合計所得金額が3,000万円以下であることも重要です。また、一部地域では特別な要件が追加される場合もあります。
- 必要書類: 源泉徴収票や借入金証明書、居住証明書類など、所定の書類を提出することも忘れないようにしましょう。
住宅ローン控除の最新情報
住宅ローン控除に関する最新情報を把握することは、私たちにとって重要です。特に、税金の負担を軽減できる可能性があるため、具体的な変更点や今後の見通しについて知識を深めておく必要があります。
2023年の変更点
2023年には以下のような重要な変更がありました。
- 控除額の上限: 借入金残高4,000万円までの場合、最大40万円から45万円へ増加しました。
- 新居居住開始時期: 2021年以降に購入した住宅が対象となり、初年度に最大50万円まで適用されます。
- 合計所得基準: 合計所得金額が3,000万円以下であることが条件ですが、一部地域では例外措置もあります。
これらの改正によって、多くの人々がより多くの控除を受けられる可能性があります。
今後の見通し
今後、住宅ローン控除制度にはさらなる改善や調整が期待されます。例えば、
- 政策変更への対応: 経済状況に応じて政策が見直される可能性があります。この場合、新しい法律や規制によって影響を受けるかもしれません。
- サポートプログラム: 地方自治体による追加支援策や助成金制度も検討されています。これにより、住宅取得者への支援強化につながります。
結論
住宅ローン控除は私たちの税負担を軽減する大きな助けになります。具体的な控除額や適用条件を理解し、必要書類を整えることで、より効果的にこの制度を活用できます。
2023年の改正によって控除額上限が引き上げられたことも見逃せません。今後の政策変更や地方自治体による支援策にも注目しながら、賢く住宅ローン控除を利用していきたいですね。この知識が私たちの経済的安心につながることを願っています。