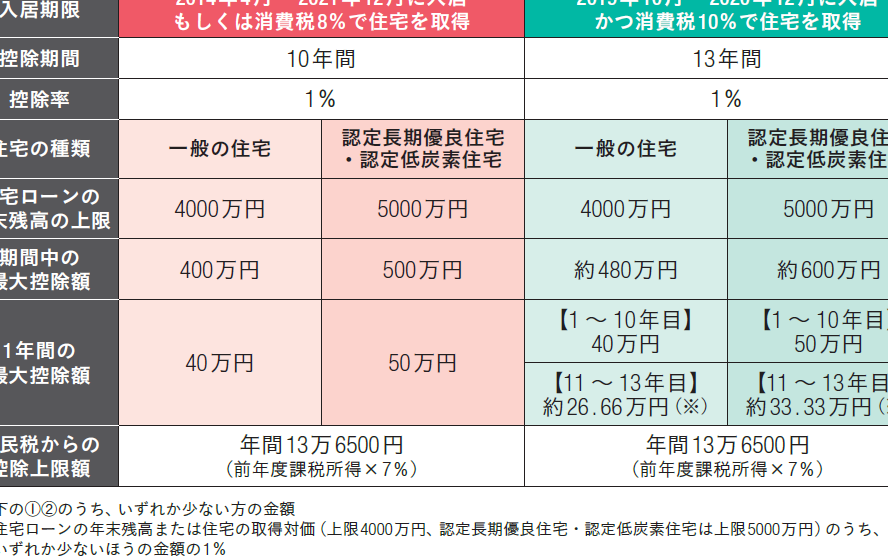
住宅を購入する際、私たちが気になるのはやっぱり「住宅ローン控除」です。この制度を利用すれば、どのくらい戻るのか知っておくことは非常に重要です。実際、住宅ローン控除によって受けられる還付金は、家計に大きな影響を与える可能性があります。
住宅ローン控除の基本
住宅ローン控除は、住宅購入者にとって重要な税制優遇です。この制度を利用すると、一定の条件を満たすことで所得税が軽減されます。具体的には、どれだけの還付金が得られるか把握することが家計に大きな影響を与えます。
住宅ローン控除とは
住宅ローン控除とは、住宅を購入する際に借入れた金額の一部に対して所得税を軽減できる制度です。通常、年末残高の1%相当額が控除対象となります。また、この控除は最大で10年間適用されるため、大きな経済的メリットがあります。
対象となる住宅の条件
対象となる住宅にはいくつかの条件があります。以下のポイントに注意してください:
住宅ローン控除の計算方法
住宅ローン控除を正しく理解するためには、計算方法を知ることが重要です。この制度は、税金の還付を受けるために必要な情報を提供します。
控除額の計算式
控除額は、以下の計算式に基づいて求められます。
- 年末残高 × 1%
この式によって得られる金額が、その年に適用される控除額となります。例えば、年末残高が3000万円の場合、控除額は30万円になります。また、この控除は最大で10年間適用可能です。
年収による控除額の変化
年収も住宅ローン控除に影響を及ぼします。私たちの所得税は累進課税制度に基づき、そのため年収が高いほど税率も上がります。この場合、実際に還付される金額にも差が出ます。具体的には:
- 年収600万円未満:最大限度内で全て還付
- 年収600万〜700万円:段階的に減少
- 年収700万円以上:大幅な減少または対象外になることもある
住宅ローン控除の申請手続き
住宅ローン控除を受けるためには、適切な申請手続きを行う必要があります。私たちは、必要書類を整え、正しい流れに沿って進めることが重要です。
必要書類の準備
住宅ローン控除の申請には以下の書類が必要です。
- 確定申告書:初回の申請時に提出します。
- 借入金残高証明書:金融機関から取得し、年末残高を確認できます。
- 住民票:居住地を証明するために必要です。
- 売買契約書または登記簿謄本:物件購入を証明するために添付します。
これらの書類は必ず最新のものを用意し、不備がないよう確認しましょう。また、印鑑や本人確認書類も求められる場合がありますので注意が必要です。
申請の流れ
住宅ローン控除の申請は以下のステップで行います。
- 確定申告期間内に提出:通常、毎年2月16日から3月15日までとなります。
- オンラインまたは郵送で提出:e-Taxを利用すると便利ですが、郵送でも可能です。
- 税務署からのお知らせ待ち:審査後、還付金額について通知されます。
住宅ローン控除のメリットとデメリット
メリット
- 税金の軽減を享受できる。住宅ローン控除は所得税を軽減し、家計への負担を軽くします。
- 最大10年間にわたって適用される。この制度によって、長期的に経済的な安定が得られる可能性があります。
- 居住用物件として利用することで価値が上がる。住宅購入後、自宅の資産価値向上が期待できます。
- 手続き簡略化でスムーズな申請が可能。必要書類さえ揃えば、確定申告によって迅速に還付金を受け取れます。
デメリット
- 年収制限に影響されることがある。年収600万円以上の場合、控除額は段階的に減少し、高年収者には恩恵が薄まります。
- 条件を満たす必要がある。新築または中古物件で居住用でないと対象外になるため注意が必要です。
- 手続きミスによる損失リスク。書類不備や期限遅れなどで還付金を逃す可能性があります。
- 市場環境によって変動する資産価値。不動産市場の影響で、自宅の売却時に予想以上の損失となる場合も考慮しなければなりません。
住宅ローン控除を活用するためのポイント
住宅ローン控除を賢く活用するためには、いくつかの重要なポイントがあります。これらのポイントを理解し、計画的に進めることで、最大限のメリットを得られます。
計画的なローン借入
計画的に住宅ローンを借り入れることが大切です。以下の点を考慮しましょう。
- 収入と支出のバランスを把握すること。
- 金利タイプ(固定金利や変動金利)の選択肢について調査すること。
- 返済期間や毎月の返済額が自分たちのライフプランに合うかどうか確認すること。
これらは全て、住宅ローン控除による税制優遇効果にも影響します。条件に合った適切な借入れができれば、還付金も増加します。
税金の見直し
税金について見直すことで、さらなる節約が可能です。具体的には以下があります。
- 年収に応じた控除限度額を正確に把握しておくこと。
- 確定申告書類や必要書類が揃っているか確認すること。
- もし新しい情報や法改正があれば、それもチェックしておくこと。
Conclusion
住宅ローン控除を理解し活用することは、私たちの家計に大きな影響を与えます。この制度を利用することで税金が軽減されるだけでなく、長期的な経済的安定を実現できます。条件や手続きについて正確に把握し、自分たちの状況に合った最適なプランを立てることが重要です。
また、年収や物件の条件によって控除額が変わるため、自分たちにとって有利な選択肢を見つけ出す努力も必要です。これからも新しい情報や法改正について注意深くチェックし、賢く住宅ローン控除を活用していきましょう。