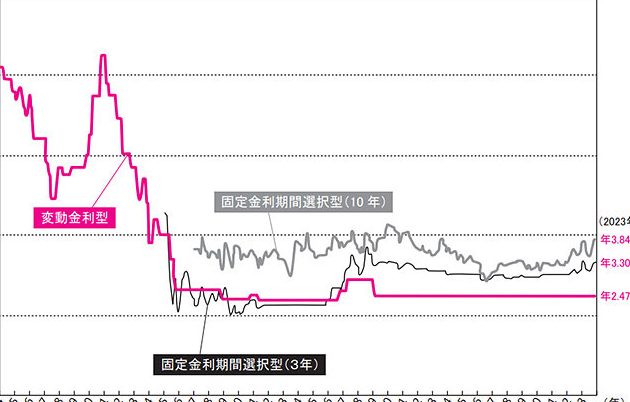
住宅ローンを選ぶ際、変動金利と固定金利のどちらが自分に合っているのか悩むことはありませんか? 2025年に向けて、私たちのライフスタイルや経済状況も変わる中で、この選択はますます重要になっています。金利の動向や市場の変化を考慮しながら、自分たちに最適なプランを見つけることが求められています。
住宅ローンの基本知識
住宅ローンは、家を購入するための重要な資金調達手段です。私たちが選ぶべき金利タイプには、主に変動金利と固定金利があります。それぞれの特徴を理解することが必要です。
- 変動金利は、市場の金利に応じて変化します。例えば、経済状況が良好な場合、低い金利で借りられる可能性があります。その一方で、市場が不安定になると、返済額も増加します。
- 固定金利は、契約時に決定された金利が返済期間中ずっと適用されます。このため、将来の支出計画が立てやすくなります。しかし、初期の設定金利が高めの場合もあります。
変動金利のメリットとデメリット
メリット
- 低い初期金利: 変動金利は、固定金利よりも低めに設定されることが多く、初期の返済額が少なくて済みます。
- 経済状況による恩恵: 市場金利が下落する際には、それに合わせて返済額も減少しやすくなります。
- 柔軟な借り入れ条件: 借入期間中に市場環境が良好であれば、有利な条件で融資を受け続ける可能性があります。
デメリット
- 金利上昇リスク: 経済情勢が悪化した場合、市場金利が上昇し、返済額も増加してしまう恐れがあります。
- 予測困難性: 将来の市場環境を正確に予測することは難しく、不安定さを伴います。
- 長期的なコスト増加: 短期間では得られる利益も、長期的には高い支出につながる可能性があります。
固定金利のメリットとデメリット
固定金利は住宅ローンの選択肢として多くの人に支持されています。特に、将来の支出を見通しやすい点が魅力です。しかし、メリットとデメリットを理解することが重要です。
メリット
- 長期間安定した返済額:契約時に決まった金利が適用されるため、将来的な経済変動に左右されません。
- 計画的な資金管理:毎月の返済額が一定なので、予算計画が立てやすいです。
- 安心感を提供:市場金利の上昇による影響を受けないため、精神的な余裕があります。
デメリット
- 初期金利が高め:一般的に変動金利よりも高く設定されることがあります。
- 借り換え時の柔軟性不足:途中で条件変更が難しいため、市場環境に応じた最適化ができません。
- 長期的にはコスト増加の可能性: 市場環境次第では、他の選択肢と比較して不利になる場合があります。
2025年の市場動向
2025年に向けて、住宅ローンの市場は重要な変化を迎える。経済状況や金利の動向が選択肢に大きく影響するため、私たちはこれらの要素を注意深く見守る必要がある。
経済状況の影響
経済状況は住宅ローンにも直接的な影響を及ぼす。例えば、以下の点が重要だ:
- 失業率: 失業率が低下すると、消費者信頼感が高まり、住宅購入意欲も上昇する。
- インフレ率: インフレが進行すると、金利も上昇しやすくなるため、その動向には注意が必要だ。
- 政府政策: 政府による経済刺激策や税制優遇措置も、市場にプラス効果を与える可能性がある。
こうした要因から、私たち自身のライフスタイルや将来計画と照らし合わせながら適切な選択をしていきたい。
金利予測
金利予測は住宅ローン選びにおいて不可欠な要素だ。現在のトレンドでは次のようなことが考えられる:
- 短期的安定性: 短期間内で金利は安定している可能性があり、この間に固定金利と変動金利どちらかをじっくり検討できる。
- 長期的動向: 長期的には中央銀行の金融政策次第で金利上昇圧力が強まることも想定される。
変動と固定の選び方
変動金利と固定金利を選ぶ際には、いくつかの重要な要素を考慮する必要があります。まず、自分たちのライフスタイルや将来の計画を明確にし、その上で適切な選択肢を検討します。
- 返済期間: 短期的に考える場合、変動金利が魅力的ですが、長期的には固定金利が安定感を提供します。
- リスク許容度: 金利上昇によるリスクが気になる場合は、固定金利が安心です。一方で、市場の動向に敏感な人は変動金利も検討できます。
- 経済情勢: 現在の市場状況や今後の予測にも注目しましょう。例えば、インフレ率や中央銀行の政策が影響します。
また、自分たちが希望する借入額や返済能力も重要です。住宅ローン専門家との相談も大切です。経験豊富なプロから具体的なアドバイスを受けることで、自分たちに合ったプランを見つけやすくなります。
さらに、それぞれのメリットとデメリットについて理解しておきましょう。変動金利は初期コストが低めですが、その後の不安定さがあります。対照的に、固定金利は最初は高めでも予測可能性があります。このように、それぞれ異なる特性を持つため、自分たちに最適な選択肢を見極めることが不可欠です。
結論
住宅ローンの選択は私たちの未来に大きな影響を与えます。変動金利と固定金利それぞれには独自のメリットとデメリットがあり、2025年に向けて市場の動向も考慮する必要があります。短期的な魅力と長期的な安定感をどうバランスさせるかがカギです。
ライフスタイルや将来の計画に応じた選択をしっかり考えることで、自分たちに最適なプランを見つけられるでしょう。また専門家との相談も有効です。私たち自身のニーズに合った住宅ローンを見極めて、安心できる資金管理を実現しましょう。