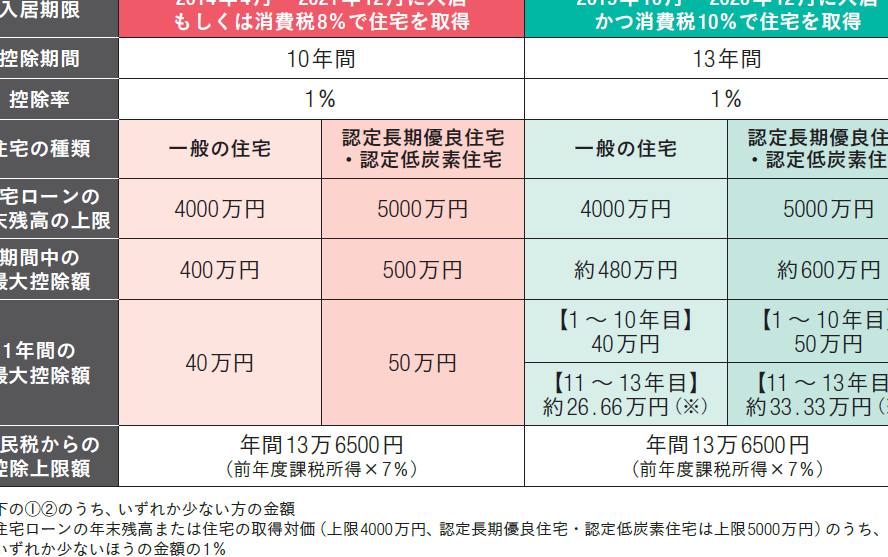
住宅ローンを利用している私たちにとって、**住宅ローン控除でいくら戻るのか**は非常に重要なポイントです。特に年収によって控除額が変わるため、正確な計算が求められます。でも、具体的にはどのように計算すればいいのでしょうか?
住宅ローン控除の基本
住宅ローン控除は、住宅購入に伴う税制優遇措置です。私たちが受けられる控除額は、年収や支払った利息によって異なります。
住宅ローン控除とは
住宅ローン控除とは、一定の条件を満たす場合に所得税が軽減される制度です。この制度により、年間最大400万円までの借入金残高に対して1%の控除が適用されます。つまり、例えば3000万円の借入の場合、毎年30万円が税金から戻ります。この制度は、自宅を取得した多くの人々にとって大きなメリットとなっています。
対象となる住宅と条件
対象となる住宅にはいくつかの条件があります。具体的には以下のポイントがあります:
- 新築または中古: 新築だけでなく、中古住宅も対象になります。ただし、中古の場合は一定の耐久性基準を満たす必要があります。
- 居住要件: 購入後、1年以上その家に居住することが求められます。
- 借入金限度額: 控除対象となる借入金は最高4000万円までです。
- 契約時期: 控除を受けるためには特定期間内(2022年から2025年)の契約である必要があります。
年収による控除額の計算
年収に基づく住宅ローン控除額は、具体的な数値を知ることでより明確になります。例えば、年収が400万円の場合、控除対象となる借入金残高に対して1%の控除が適用されます。このため、最大で40,000円の戻りが期待できます。
年収別の控除額の目安
年収によって控除額は以下のように変わります。
| 年収 | 借入金残高上限 | 控除額(1%) |
|---|---|---|
| 300万円 | 3,000万円 | 30,000円 |
| 500万円 | 4,000万円 | 40,000円 |
| 700万円 | 5,000万円 | 50,000円 |
| 1,000万円 | 6,000万円 | 60,000円 |
この表からも分かる通り、年収が上がるにつれて控除可能な金額も増加します。ただし、条件を満たさない場合には減少することがありますので注意してください。
自動計算ツールの活用
自動計算ツールを使うことで、簡単に正確な控除額を求められます。多くの金融機関や税務署サイトには便利なツールがあります。これらは入力した年収と借入金残高から瞬時に計算し、結果を提供してくれます。具体的な情報として、
- 借入金利率
- ローン期間
- 所得税率
住宅ローン控除のメリット
住宅ローン控除は、私たちが住宅購入に際して享受できる大きな税制優遇措置です。具体的には、所得税を軽減する効果があります。この制度を利用することで、資金計画がより現実的になります。
税負担軽減の効果
税負担の軽減は、住宅ローン控除の最も重要なメリットです。年収や支払った利息に応じて控除額が変動します。例えば、年収400万円の場合で最大40,000円の戻りがあります。このように、多くの家庭が所得税から恩恵を受けられます。また、この控除によって毎月の返済負担も軽減されるため、家計への影響は大きいと言えます。
さらに、自動計算ツールを活用すれば、簡単に自分たちの控除額を把握できます。多くの金融機関や税務署サイトでは無料で提供されています。必要な情報を入力するだけで瞬時に結果が得られるため便利です。
住宅購入促進の役割
住宅ローン控除は、私たちが新しい住まいを手に入れる助けとなります。この制度によって、多くの人々がマイホーム購入へと踏み出すことが可能になります。特に若い世代や新婚夫婦など、新生活をスタートさせるタイミングで非常に有益です。
計算例とシミュレーション
住宅ローン控除の具体的な計算方法を見ていきます。年収や借入金残高によって戻り額が異なるため、実際の数値を使ったシミュレーションは非常に役立ちます。
具体的なシミュレーション例
以下に年収別の控除額を示すシミュレーション例を挙げます。
| 年収 | 借入金残高 | 戻り額 |
|---|---|---|
| 300万円 | 3,000万円 | 30,000円 |
| 400万円 | 4,000万円 | 40,000円 |
| 500万円 | 5,000万円 | 50,000円 |
| 700万円 | 7,000万円 | 70,000円 |
| 1,000万円 | 1億円 | 最大で100,000円 |
この表からわかるように、年収が増えるほど控除額も増加します。また、借入金残高が大きい場合にも戻り額が多くなる傾向があります。ただし、条件を満たさない場合には控除額が減少するため注意が必要です。
よくある間違いと注意点
住宅ローン控除に関する誤解も多いため、ここでよくある間違いや注意点を確認します。
- 対象となる住宅の要件: 新築や中古住宅でも適用される。しかし、居住要件や契約時期などに注意。
- 申請期限: 控除を受けるためには所定の期間内に申請する必要があります。これを忘れると権利を失います。
- 自動計算ツールの活用: 自動計算ツールで簡単に計算できるものの、情報入力時には正確性が求められます。不正確なデータでは結果も信頼できません。
住宅ローン控除の申請手続き
住宅ローン控除を利用するためには、正しい申請手続きが必要です。以下にその具体的なステップを示します。
必要書類について
申請時にはいくつかの重要な書類が必要です。具体的には、以下の資料を用意しましょう。
- 住宅借入金等特別控除申告書:この書類は税務署から入手可能です。
- 住民票:本人確認のため、発行日から3ヶ月以内のものが望ましいです。
- 登記事項証明書:不動産取得時に取得したものを提出します。
- 返済計画表や住宅ローン契約書:借入金額や利率など、詳細情報が含まれています。
これらの書類は全て揃っていることが求められますので、事前に確認しておくとスムーズです。
申請の流れ
申請は簡単ですが、適切な順序で進めることが大切です。まず最初に、必要書類を整えます。次に、税務署へ訪問し、「住宅借入金等特別控除申告書」を提出します。その際、すべての関連資料も一緒に提出しましょう。また、自宅で電子申告する方法もありますので、自分に合った方法を選ぶと良いでしょう。
Conclusion
住宅ローン控除は私たちの税負担を軽減し、より良い資金計画を実現するための重要な制度です。年収や借入金残高に応じて戻り額が異なるため、自動計算ツールを利用して正確な控除額を把握することが大切です。
特に新しい住まいを手に入れる際には、この制度が大きな助けとなります。申請手続きを適切に行うことで多くの家庭が恩恵を受けられますので、必要書類の準備や申告方法についても十分に理解しておきましょう。私たち自身の未来と生活向上のために、住宅ローン控除を賢く活用していきたいものです。