住宅購入を考えている私たちにとって、2014年の住宅ローン控除がいつまで適用されるのかは非常に重要なポイントです。この制度を利用することで、税金の負担を軽減しながら夢のマイホームを手に入れることができます。しかし、期限や条件については多くの人が理解していない場合もあります。
2014年 住宅ローン控除の概要
2014年の住宅ローン控除は、住宅購入者にとって税金軽減の重要な手段です。この制度を利用することで、私たちはマイホーム取得時の経済的負担を軽減できます。
制度の目的
この制度は、住宅購入を促進し、家計を支援することが目的です。特に、新築や中古物件購入時に適用される控除が存在します。このようにして、多くの人々が住まいを持つ機会が広がります。また、地域経済にも好影響を与えると期待されています。
対象者と条件
対象者には以下の条件があります:
- 日本国内で新築または中古の住宅を購入した人
- 一定額以上のローン残高があること
- 居住用として使用すること
2014年 住宅ローン控除の期間
2014年の住宅ローン控除には、適用される開始時期と終了時期が存在します。これらの期間を理解することで、私たちは効果的に税金軽減を利用できる。
控除の開始時期
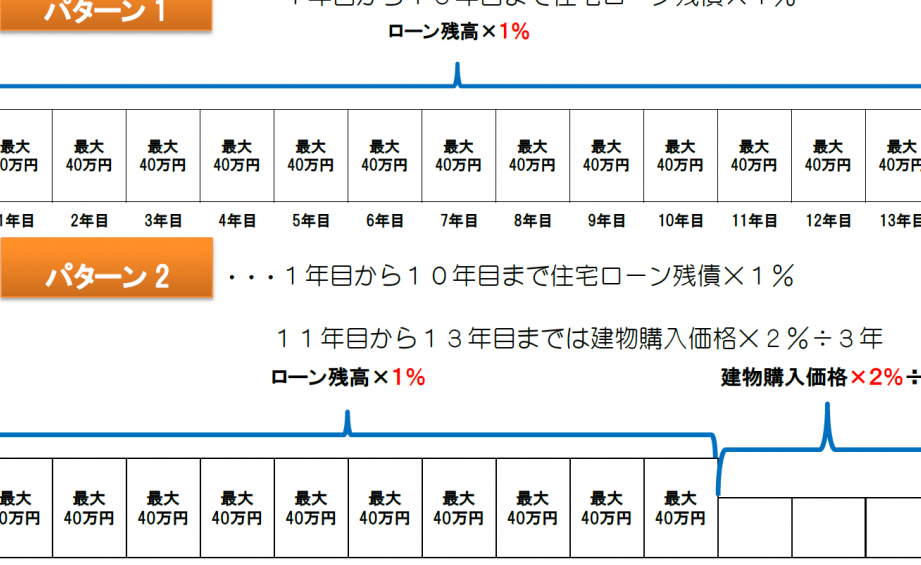
控除は、住宅購入した年の翌年から始まります。例えば、2014年に住宅を購入した場合、控除は2015年度から適用されます。この制度では、新築や中古物件問わず対象となり、居住用として使うことが条件です。また、この控除は最大で10年間続くため、長期間にわたり税金負担を軽減できます。
住宅ローン控除を受けるための手続き
住宅ローン控除を受けるには、いくつかの重要な手続きが必要です。これらの手続きは、適切に行うことで税金の軽減を実現できます。
必要書類
住宅ローン控除を申請する際に必要な書類は以下の通りです。
- 確定申告書: 年間所得を報告するための基本的な書類。
- 借入金残高証明書: 金融機関から発行される、現在の借入額が記載された証明書。
- 登記事項証明書: 不動産登記所で取得可能な物件情報を示す文書。
- 住民票: 現在居住している住所が確認できる公的な証明。
これらの書類は正確に揃えておくことが求められます。また、提出期限にも注意が必要です。
申請方法
申請方法は非常にシンプルですが、ステップごとに確認しましょう。
- 必要書類を準備する: 上記で挙げた全ての文書を用意します。
- 税務署へ持参または郵送する: 書類一式を税務署に提出します。直接持参も可能ですが、郵送の場合は配達記録などで追跡すると安心です。
- 控除内容について確認する: 提出後、税務署から連絡があります。この際に控除内容や金額について詳しい説明がありますので、不明点があれば質問しましょう。
住宅ローン控除のメリットとデメリット
メリット
- 税金の軽減: 住宅ローン控除により、所得税や住民税が軽減されることで家計への負担が少なくなる。
- 長期間の適用: 最大10年間にわたり控除が受けられるため、安定した財政基盤を築きやすい。
- 新築・中古物件対応: 新築だけでなく、中古物件にも適用される点は、多様な選択肢を提供する。
- 居住用特化: 居住用として使用することによって、自宅に投資しながら安心感を得られる。
デメリット
- 手続きの煩雑さ: 確定申告書や各種証明書類など、多くの必要書類を準備しなければならない。
- 対象者限定: 一定額以上のローン残高や居住条件など、厳しい要件が求められる場合も多い。
- 期間制限: 控除には適用期限があるため、その後は追加的な負担が発生する可能性もある。
- 変動する政策: 政府方針により制度自体が変更されるリスクも考慮しておく必要がある。
まとめ
私たちが住宅購入を考える際に2014年の住宅ローン控除は非常に重要な要素です。この制度を活用することで税金負担を軽減しながら、夢のマイホームへ一歩近づくことができます。しかし期限や条件についてしっかり理解しておく必要があります。
適切な手続きを踏むことで、控除を最大限に利用できるでしょう。これから住宅購入を検討する方々には、この制度について正しい情報を持つことが大切です。私たちの生活にとって、住まいは欠かせないものですので、賢い選択をしていきましょう。