住宅を購入する際に気になるのが、住宅ローン控除 いくら返ってくるという点です。私たちも、少しでも負担を軽減したいと考えている方が多いと思います。この制度は、税金の還付を受けられるため、賢く利用すれば大きなメリットがあります。
住宅ローン控除の基本
住宅ローン控除は、住宅購入者にとって重要な税制優遇措置です。この制度を利用することで、毎年の所得税から一定額が控除される可能性があります。
住宅ローン控除とは
住宅ローン控除とは、借入金利や返済額に基づいて所得税が軽減される制度です。具体的には、一定期間内に支払った住宅ローンの利息部分について、所定の割合で税金が還付されます。この還付金は最大で数十万円になることもあります。特に新築や中古物件購入時に適用されます。
住宅ローン控除の対象
住宅ローン控除の対象となる要件はいくつか存在します。以下は主な条件です:
- 取得した不動産が居住用であること
- 購入者名義であること
- ローン契約が金融機関を通じて行われたこと
- 借入限度額内であること
いくら返ってくるのか
住宅ローン控除によって還付される金額は、借入金額や利息の支払いに基づいて決まります。具体的な控除額を把握することが重要です。
控除額の計算方法
控除額は主に以下の要素で計算されます。
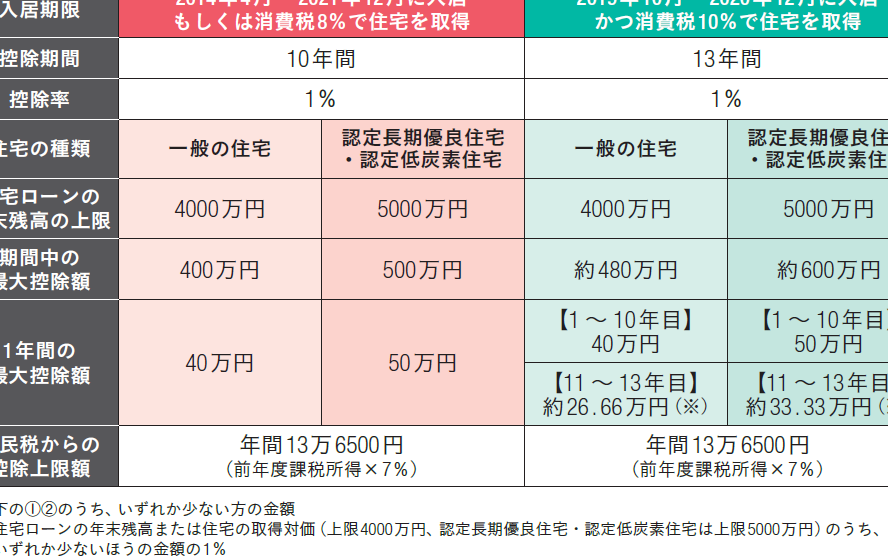
- 借入限度額: 最大4000万円までの借入が対象。
- 適用税率: 通常、1%または0.7%と設定されています。
- 期間: 控除対象となる期間は10年間。
例えば、3000万円を1%で借りた場合、年間30万円が還付されます。10年で300万円になります。このように、条件次第では大きな還付を受けられます。
控除を受ける条件
住宅ローン控除を受けるためには、以下の条件があります。
- 居住用不動産: 購入した物件が居住用である必要があります。
- 名義人: ローン契約者本人名義であること。
- 金融機関経由: 借入契約が銀行などの金融機関を通じて行われていること。
- 適正範囲内借入金: 借入限度額内(最大4000万円)であること。
住宅ローン控除のメリット
住宅ローン控除には多くの重要なメリットがあります。これにより、住宅購入者は税負担を軽減し、経済的な安定を得られます。以下に具体的な利点を挙げます。
- 税金の還付: 所得税から控除されるため、年間で数十万円が還付される可能性があります。
- 資産形成の促進: 住宅所有によって資産価値が上昇することも期待できます。
- 低金利環境下での恩恵: 金利が低い今、返済負担が軽減されるので、控除制度をうまく活用できます。
また、この制度は最大4000万円まで借入可能です。そのため、大きな額のローンでも安心して利用できるでしょう。さらに、適用期間は10年間であるため、その間に計画的に返済を進めていけます。
注意すべきポイント
住宅ローン控除を利用する際に、いくつかの重要な点があります。まず、住宅ローン控除の適用対象となる物件は、必ず居住用である必要があります。投資用不動産や賃貸物件では、この控除が受けられません。また、名義人が本人であることも重要です。配偶者や親名義の物件では控除対象外となります。
次に、借入契約が金融機関を通じて行われていることが求められます。個人間での借入や無担保融資の場合、この制度を利用できません。このため、信頼できる金融機関と契約することが大切です。
また、借入金額には上限があります。最大4000万円までが対象ですが、高額な物件でもこれを超える部分については控除対象外です。さらに、所得税からの還付金は年ごとに変動します。支払利息や借入残高によって還付額が異なるため、自分たちの状況に合わせたシミュレーションを行うと良いでしょう。
結論
住宅ローン控除は賢く利用することで大きな経済的メリットを得られる重要な制度です。私たちがしっかりと理解し活用することで、税負担の軽減や資産価値の向上に繋がります。
具体的には借入金額や利息によって還付される金額が変わるため、シミュレーションを行うことが大切です。適用要件を満たしているか確認しながら計画的に進めていきましょう。この制度を最大限に活かすことで、より豊かな生活を実現できるでしょう。