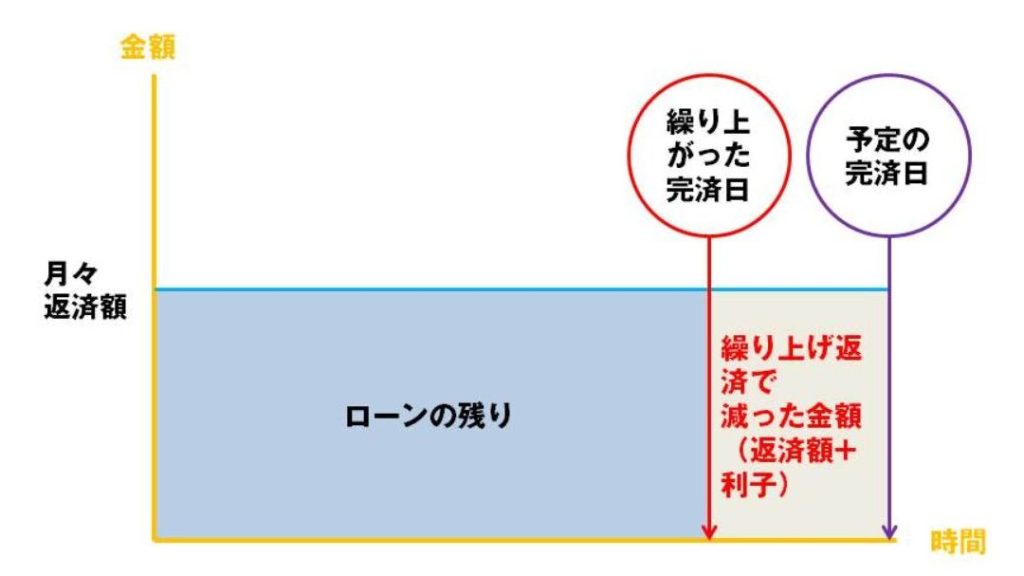
住宅ローンの返済方法には、さまざまな選択肢がありますが、特に注目すべきは繰り上げ返済による期間短縮と返済額軽減です。私たちは、どちらの方法がより効果的なのか悩むことが多いですよね。実際、どちらを選ぶべきかは、個々のライフスタイルや将来の計画に大きく影響します。
住宅ローン 繰り上げ返済の基本
住宅ローンの繰り上げ返済は、返済において重要な選択肢です。特に、繰り上げ返済によって、将来的な負担が軽減される可能性があります。
繰り上げ返済とは
繰り上げ返済は、通常の返済スケジュールに加えて、追加で返済を行うことです。主に、以下の方法があります。
- 全額繰り上げ返済: 残りの債務を一括で返済する。
- 一部繰り上げ返済: 特定の金額を追加で支払う。
これにより、借入金総額を減少させることができ、利息負担が軽減されます。
繰り上げ返済のメリット
繰り上げ返済にはいくつかの利点があります。例えば、次のような点が挙げられます。
- 利息の軽減: 利息が少なくなるため、総返済額が減る。
- 返済期間の短縮: 早期にローンを完済できる可能性がある。
- 精神的な安心: 借金の圧迫感が軽減され、余裕が生まれる。
期間短縮のメリットとデメリット
返済期間を短縮することには多くのメリットとデメリットが存在します。この選択肢を考える際、私たちはそれぞれの側面を十分に理解しておくことが重要です。
期間短縮の影響
短縮された返済期間は、利息の支払いを大幅に減少させる効果があります。利息を早く支払うことで、将来的な負担が軽減されます。また、役に立つこととして、早期にローンを完済することで、生活全般における経済的自由度が増します。たとえばコスト面では、総負担額が減り、余剰資金を他の目的に使えるようになります。更に、一貫して支払い続ける必要がなくなるため、精神的な安定にも寄与します。
返済額軽減のメリットとデメリット
返済額を軽減することは、住宅ローンの負担を軽くする大きな手段です。その影響とリスクについて詳しく見ていきます。
返済額軽減の影響
返済額の軽減により、毎月の資金繰りが楽になります。たとえば、返済額を減らすことで、他の生活費や貯蓄に充てるお金が増加します。これにより、生活の質が向上し、経済的な余裕を持てるようになることができるでしょう。具体的には、以下のような影響があります。
- 生活費への影響が軽減される
- 突発的な支出にも対応しやすくなる
- 貯蓄や投資に回せるお金が増える
さらに、精神的な安定感も得られます。毎月の支出が減ることで、急な支出があった際にも心に余裕が生まれ、将来への不安が少なくなるからです。
返済額軽減のリスク
ただし、返済額を軽減することにはリスクも伴います。まず、長期的に見ると利息の負担が増える可能性があります。返済給付額を減らすことで、全体の返済回数が増え、結果的に支払う利息が多くなってしまうこともあります。具体的なリスクを挙げると、以下のようになります。
- 総返済額が増加する恐れがある
- 返済期間が延びることで計画が不確定になる
- 早期返済による特典を逃す場合がある
どちらを選ぶべきか
繰り上げ返済には、返済期間短縮と返済額軽減のสองつの主な選択肢があります。それぞれの利点とデメリットを理解することが重要です。我々は、ケーススタディや専門家の意見を通じて、具体的な情報を提供します。
ケーススタディ
実際のケーススタディから得られる洞察は、選択を判断するのに役立ちます。以下は、実際の借入者がどのような選択をしたかの事例です。
- ケースA: 返済期間を短縮
- 借入額: 3,000万円
- 返済期間: 25年を15年に短縮
- 月々の返済額: 約20万円から約30万円に増加
- 利息支払い総額: 500万円から300万円へ減少
- ケースB: 返済額を軽減
- 借入額: 3,000万円
- 返済期間: 25年を維持
- 月々の返済額: 約20万円に減少
- 利息支払い総額: 500万円から600万円に増加
これらのケースから、期間短縮が利息負担を大幅に減少させる反面、月々の支払いが増えることがわかります。一方、額軽減は短期的な経済的余裕を生み出しますが、長期的には負担が増える可能性があります。
専門家の意見
専門家からのアドバイスは、弊社の選択肢を明確にします。以下は、専門家の一般的な見解です。
- 経済アドバイザーの意見: 「返済期間を短縮することで、大きな利息の節約が実現します。長期的な視野で見た場合、可能な限り早期に負債を減らすことが推奨されます。」
- ファイナンシャルプランナーの意見: 「短縮よりも軽減を選ぶ場合、短期的なライフスタイルの安定を確実にすることが重要です。家庭の状況によっては、毎月の負担が少ない方が良い。」
結論
私たちが住宅ローンの繰り上げ返済を選ぶ際には、返済期間の短縮と返済額の軽減のどちらが自分たちのライフスタイルに合っているかをしっかり考える必要があります。短縮を選べば利息の負担が減り経済的自由度が増しますが、月々の負担は増加します。一方で軽減を選ぶと生活の質は向上するものの、長期的な利息負担が増える可能性もあります。
私たちの将来計画や現在の経済状況に応じて、最適な選択をすることが重要です。どちらの方法にもメリットとデメリットがあるため、慎重に検討し、賢い判断を下しましょう。