住宅ローンを利用している私たちにとって、**住宅ローン減税 振り込み いつ**は非常に重要なテーマです。この減税制度は、毎年の支出を軽減し、家計を助けてくれる大きなサポートとなります。しかし、具体的に振り込みが行われる時期や手続きについて、正確な情報を知っている人は少ないのではないでしょうか。
住宅ローン減税とは
住宅ローン減税は、住宅ローンを利用して家を購入した際に税金の負担を軽減するための制度です。この制度によって、年々の所得税から一定の金額が控除され、経済的な支援を受けることが可能になります。
その目的
住宅ローン減税の目的は、住宅の購入を支援し、住まいに関する経済的負担を軽減することです。具体的には、以下のような点が重要です。
- 住宅取得の促進:新たな住まいを購入する意欲を高める。
- 家計の支援:月々の返済額を軽減し、生活の安定を図る。
- 地域経済の活性化:住宅市場を盛り上げ、地域経済の発展に寄与。
仕組み
住宅ローン減税の仕組みは、住宅ローンの残高に応じて計算される控除額に基づいています。具体的な内容は次のとおりです。
- 控除対象:住宅ローンの借入残高の1%を所得税から控除。
- 適用期間:最長で10年間の控除が受けられる。
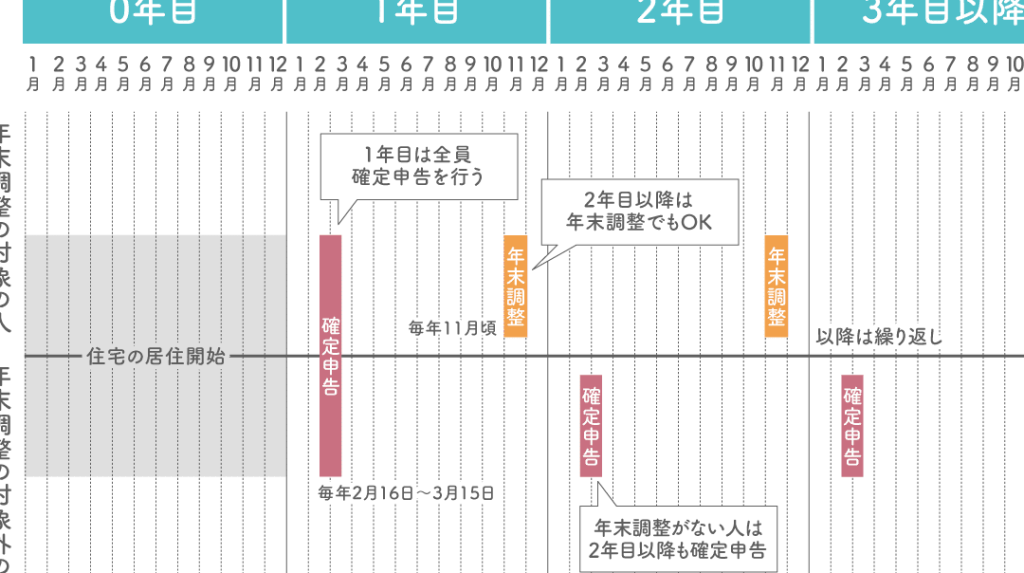
- 申請手続き:確定申告や年末調整において申請が必要。
振り込みの時期
振り込みの時期は、住宅ローン減税の理解において非常に重要です。具体的なスケジュールを知っていることで、計画的な家計管理が可能になります。
年度ごとのスケジュール
住宅ローン減税は毎年の税務年度に基づいて行われます。以下のスケジュールが一般的です。
- 1月~3月: 前年度の所得に基づく確定申告を行います。
- 4月: 確定申告を経て、納税額が確定します。
- 5月: 確定申告の結果が税務署から通知されます。
- 6月: 住宅ローン減税の振り込みが始まります。
このように、振り込みは年度の初めに行われるため、前年度の収入についてきちんと申告する重要性が強調されます。
振り込みのタイミング
振り込みは、通常、年に一度行われます。住宅ローン減税の控除額は、納税義務者の所得税から直接控除される形で適用されます。このため、確定申告後の6月頃に税務署からの振り込み通知がくることが一般的です。
振り込み的な注意点
住宅ローン減税の振り込みに関して、注意が必要な事項がいくつかあります。特に、振り込みのタイミングや必要書類、申請手続きについて正確に理解することが大切です。
必要書類
振り込みを受けるためには、以下の書類が必要です。
- 確定申告書: 所得や控除額を正確に記載した書類。
- 源泉徴収票: 雇用先から発行される年収を示す証明書。
- 住宅ローンの契約書: ローンの詳細が記載された重要な文書。
- 減税適用のための確認書類: 住宅を取得した際の証明書類。
これらの書類をしっかりと用意し、確定申告の際に提出することで、スムーズな振り込みが期待できます。
申請手続きのポイント
申請手続きの際には、以下のポイントに注意する必要があります。
- 申告期限の確認: 毎年の確定申告期間を把握しておくこと。
- 必要項目の正確な記入: 記入ミスがあると処理が遅れる可能性がある。
- 控除額の確認: 住宅ローン残高の1%が控除されることを理解していること。
- 変更があった場合の再申請: 収入や家族構成に変更があった場合、再確認が必要。
住宅ローン減税のメリット
住宅ローン減税は、私たちにとって多くの経済的なメリットを提供します。この制度を利用することで、家計の支えとなる効果を得ることが可能です。
経済的な利点
住宅ローン減税には、税金負担の軽減という明確な経済的利点があります。具体的には、住宅ローンの借入残高の1%が毎年の所得税から控除されます。これにより、例えば1,000万円の借入の場合、年間で10万円の控除が可能です。この控除は最大で10年間受けられるため、合計で100万円の節税効果が期待できます。また、住宅購入時の初期コストを軽減し、毎月の返済計画を緩やかにします。これって、将来的な資金計画にも良い影響を与えるでしょう。
今後の展望
今後の住宅ローン減税に関する政策動向とその影響を見極めることが重要です。
政策の変化
政策は常に変動しており、政府の意向に左右されます。例えば、住宅ローン減税の適用条件が見直されることや、減税率が変更される可能性があります。これに対して、私たちは以下の点を注意深く観察しなければなりません。
- 政府の予算案における税制改革の影響
- 新しい経済状況に基づいた住宅関連政策の発表
- 公的機関からの公式ガイドラインの見直し
変化があれば、私たちの家計計画にも影響が出やすいです。
住宅市場への影響
金融政策や市場の状況は、住宅市場に直接的な影響を与えます。特に金利の変動は、住宅ローンの借入コストに大きな影響を及ぼします。私たちが考慮すべきポイントには、以下が含まれます。
- 住宅価格の上昇や下落のトレンド
- 分譲住宅と賃貸住宅の需要の変化
- 購入者の心理的要因と市場の反応
Conclusion
住宅ローン減税の振り込み時期を理解することは非常に重要です。これにより私たちの家計管理がより計画的に行えるようになります。振り込みは通常6月に行われるため、確定申告を適切に行うことが求められます。
また必要書類の準備や申請手続きの確認も忘れずに行いましょう。これらをしっかりと整えることで、スムーズな振り込みが期待できます。今後の政策動向にも注意を払い、変化に対応していくことが私たちの経済的安定につながります。