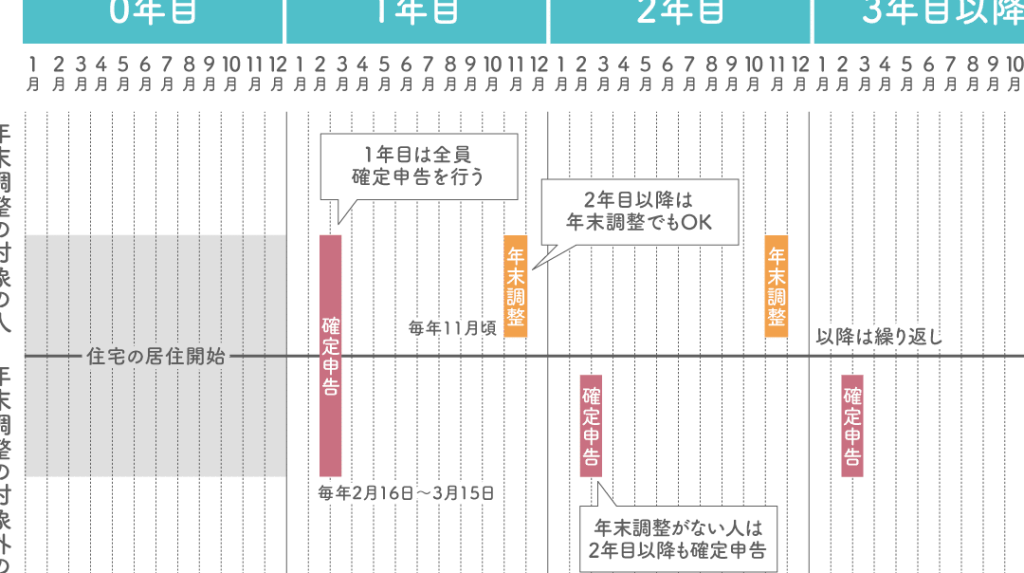
住宅を購入する際、多くの人が気になるのが住宅ローン控除 いつの時点で受けられるかということです。この控除は、私たちの家計に大きな影響を与える可能性があります。では、具体的にどのタイミングでこの控除が適用されるのでしょうか?
住宅ローン控除の基礎知識
私たちにとって、住宅ローン控除は重要な財政支援制度です。この制度は、住宅を購入する際に発生するローンの利息を一定割合で控除できる仕組みを提供します。控除の具体的な的確さは、家計への影響が大きいため、しっかり理解しておく必要があります。
住宅ローン控除とは
住宅ローン控除とは、住宅を購入する際に発生するローンの利息支払いに対して、一部を税金から控除できる制度です。この控除により、年間最大で 40万円(特定の条件を満たす場合)を所得税から差し引けます。さらに、この控除は最大 10年間 適用可能です。ただし、控除を受けるためには、住宅の取得や居住についての要件を満たす必要があります。
住宅ローン控除の対象
住宅ローン控除の対象となるのは、主に以下のような物件です。
- 新築住宅:新たに建設した住宅の購入に伴う借入れ。
- 中古住宅:一定の条件を満たす中古の住宅。
- リフォーム住宅:居住用のリフォームに要した融資。
住宅ローン控除の適用時期
住宅ローン控除の適用時期について、しっかり理解することが重要です。控除を受けるためには、特定のタイミングでの手続きが必要です。ここでは、控除を受けるための条件と申請期限について詳しく見ていきます。
控除を受けるための条件
住宅ローン控除を受けるためには、以下の条件を満たす必要があります。
- 住宅の取得: 新築住宅または特定の条件を満たす中古住宅を取得すること。
- 居住の要件: 取得した住宅に住居として住むこと。
- 融資の条件: 住宅ローンが適用範囲内であること。具体的には、限度額が決められており、適用金利も規定されています。
- 申告の必要: 所得税の確定申告を行うこと。
これらの条件を満たさない場合、控除を受けられないことに注意が必要です。
申請期限について
住宅ローン控除の申請期限は、以下の通りです。
- 初回申請: 住宅を取得した年の翌年3月15日まで。
- 継続申請: 控除が適用される期間中、毎年の確定申告で提出が必要。これも3月15日までに行います。
- 遅延の場合: 申請期間を過ぎた場合、控除を受ける権利を失うことがあるため注意が必要です。
住宅ローン控除の計算方法
住宅ローン控除の計算は、正確な控除額を理解するために重要です。控除額は年末残高を基にして算出されます。この情報によって、控除がどれだけの影響を与えるのかを把握できます。
控除額の算出
控除額は、以下の計算式で算出されます:
- 利用する控除率に年末のローン残高を掛けること。
- 具体的には、年末のローン残高が4000万円を超える場合、控除額は最大で40万円となる。
- 属性するのは、住宅の取得にかかる利息で、控除率は1%から3%の間に設定される。
例えば、年末の住宅ローン残高が3000万円で、控除率が1.5%の場合、控除額は45万円となり、上限額を超えてしまう。ただし、年ごとに状況や金利が変動するため、毎年の見直しが必要。
年末残高による影響
住宅ローン控除は年末の残高によって金額が左右されます。年末残高が低くなると、控除額も減少します。以下の点に留意します:
- 年度始めの返済計画を確認し、年末残高の影響を考慮すること。
- 繰上げ返済を行う場合、控除額を減少させる可能性があるため、慎重に判断する必要がある。
住宅ローン控除のメリットとデメリット
住宅ローン控除には明確な利点と欠点が存在する。我々はその両方を理解することで、より適切な選択ができる。
メリット
住宅ローン控除を利用すると、毎年の税負担を軽減できる。最大で年間40万円の控除が可能であり、これは長期的な経済的安定に寄与する。また、控除の期間が最大10年と長いため、計画的な資金運用がしやすい。さらに、住宅の所有は資産形成に繋がることから、将来的な資産価値の上昇を期待できる。加えて、自宅の購入によって得られる居住の安定は、個人の生活向上にも寄与する。
デメリット
一方、住宅ローン控除には注意すべき点もある。まず、控除を受けるためには一定の条件を満たさなければならず、これに伴う手続きが煩雑になる場合がある。加えて、住宅ローン自体が負債であるため、長期的な返済計画が必要だ。さらに、若干のリスクも存在し、例えば金利変動によって返済額が増加する可能性がある。また、控除を受けることができるのは、申請期限を守った場合に限られるため、万が一の失念は損失に繋がる。
結論
住宅ローン控除は私たちにとって大きな経済的メリットを提供しますがその適用タイミングには注意が必要です。申請期限を守ることが控除を受けるための第一歩です。控除額の計算方法や条件を理解し適切に管理することで、私たちの家計にプラスの影響を与えることができます。
また、住宅ローン控除を活用することで資産形成にも寄与し、長期的な生活の安定を図ることができます。これらを踏まえ、計画的な返済と申請を心がけていきましょう。