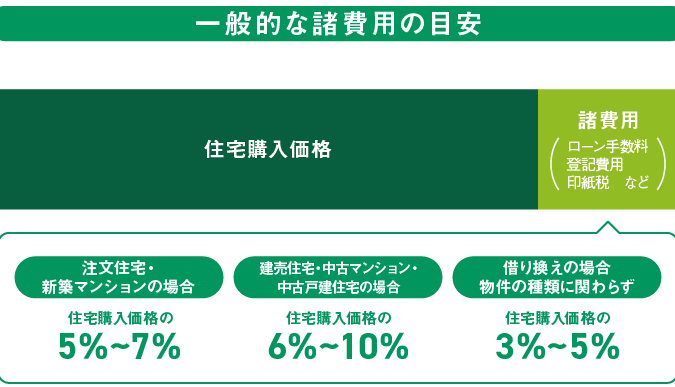
住宅を購入する際に避けて通れないのが住宅ローン諸費用いくら</strongという問題です。私たちも初めてのマイホームを考えたとき、どれくらいの費用がかかるのか不安でした。実際には、住宅ローンを組むときには、金利だけでなくさまざまな費用が発生します。
住宅ローンの基本知識
住宅ローンの基本知識を理解することは、マイホーム購入において重要です。住宅ローンには、さまざまな要素が絡み合っています。それでは、各要素を詳しく見ていきます。
住宅ローンとは
住宅ローンは、住宅購入のための資金を借りる手段です。このローンは通常、金融機関から提供されます。融資を受ける際、金融機関は借入者の返済能力、収入、信用情報などを考慮します。そのため、私たちが利用できるローンの条件や金利は個々によって異なることがあります。住宅ローンを利用する際には、条件をしっかり確認することが必要です。
住宅ローンの種類
住宅ローンには主に以下の種類があります:
- 固定金利型: 金利が固定されており、返済期間中は金利が変わることがありません。安定した返済計画が立てられます。
- 変動金利型: 金利が市場の動きに応じて変動します。低金利の時には安くなりますが、金利上昇時にはリスクがあります。
- ミックス型: 固定金利と変動金利を組み合わせたタイプです。初めは固定金利、後から変動金利に切り替えることが一般的です。
諸費用の内訳
住宅ローンに関連する諸費用は、主に手数料、税金、保険料に分かれます。これらの費用を正確に把握することが、スムーズな住宅購入に不可欠です。
手数料
住宅ローンを利用する際の手数料は、融資手数料や事務手数料などが含まれます。融資手数料は一般的に借入額の1%前後で、事務手数料は3万円から5万円程度が多いです。また、契約時には保証料が必要になる場合もあり、これはローン残高の0.2%から0.5%になります。さらに、場合により土地の登記費用もかかります。
税金
不動産取得に伴う税金が人によって異なるため、注意が必要です。全国的に課される主な税金は、不動産取得税や登録免許税です。具体的には、不動産取得税は物件価格の3%を基準に計算されます。また、登録免許税は所有権の移転登記に必要で、物件価格の約0.4%となります。加えて、地元によって異なる場合がありますから、地域ごとの規定を確認することが重要です。
住宅ローン諸費用の具体例
住宅購入時にかかる諸費用には、さまざまな項目があります。これらの費用を理解し、計画に組み込むことで、スムーズな取引が可能になります。
購入時にかかる費用
住宅購入時には以下の費用が発生します。
- 融資手数料: 通常、借入額の約1%。
- 事務手数料: 一般的に3万円から5万円程度。
- 保証料: 通常、借入額に影響する。
- 土地の登記費用: 登記に必要な費用で、物件によって異なる。
- 不動産取得税: 物件価格の約3%に基づく税金。
- 登録免許税: 約0.4%の税率が一般的。
地域ごとに異なる場合も多いので、地元の規定を確認することが重要です。
維持費用
住宅購入後もコストが発生します。維持費用については次の通りです。
- 固定資産税: 毎年支払う必要があり、物件の評価額によって異なる。
- 住宅保険: 万が一のために加入が一般的で、年間数万円から十数万円。
- 管理費: 買方がマンションなどの場合、月々の管理費が発生。
- 修繕費: 長期的に見て、メンテナンス費用を考慮する必要がある。
諸費用を抑える方法
住宅ローンの諸費用を抑える方法には、いくつかのポイントがあります。私たちが賢く選択することで、総額を大幅に減らせる可能性があります。
賢いローン選び
特に金利や手数料を比べることが重要です。異なる金融機関で提示される条件をしっかりと比較検討しましょう。具体的には以下の要素をチェックします。
- 金利タイプ(固定金利型や変動金利型)
- 融資手数料の有無
- 事務手数料の相場
私たちが選択する際の基準として、同じ条件での複数の見積もりを取り、最も有利な条件を引き出すことが肝心です。また、信用情報が整っていれば、より良い金利を得られる可能性が高まります。
交渉のポイント
金融機関との交渉がカギを握ります。交渉時には、具体的な数字や条件を持ち出すことが効果的ですので、例えば以下の点を押さえて臨みましょう。
- 他行の金利や手数料の提示
- 自分たちの信用状況の説明
- 複数ローンの挙げて交渉する提案
住宅ローン諸費用の合計
住宅ローン諸費用の合計は物件の購入時に多くの要素が重なるため、しっかりと把握する必要があります。私たちが考慮すべき主な費用には以下の項目が含まれます。
- 融資手数料:借入金額に対し約1%が一般的です。
- 事務手数料:通常、3万円から5万円程度が多く見られます。
- 保証料:借入金額の0.2%から0.5%の範囲が目安です。
- 土地の登記費用:数万円から十万円以上、所有権登記を行うためのものです。
- 不動産取得税:物件価格の3%程度ですが、地域により異なるため、具体的な額を事前に確認することが大切です。
- 登録免許税:約0.4%が一般的ですが、これも物件の条件によって差が出ます。
これらの費用が合計され、住宅購入時に必要な資金が明確になります。また、取引後も考慮すべき維持費用があることも忘れてはいけません。これには固定資産税、住宅保険、管理費、修繕費などが含まれ、毎年の支出として計画に組み込むべきです。
Conclusion
住宅ローンの諸費用は、私たちがマイホームを手に入れるためには避けられない重要な要素です。これらの費用を正確に把握し計画に組み込むことで、スムーズな取引が実現します。賢いローン選びや金融機関との交渉を通じて、私たちの負担を軽減できる可能性もあります。
住宅購入は大きな決断であり、費用の理解が成功のカギとなります。これからの住宅購入に向けて、しっかりと準備を進めていきましょう。私たちの未来をより良いものにするために、賢明な選択をしていきたいですね。