住宅ローン控除を受ける際、年末調整がどのように影響するか気になりませんか?私たちの生活に直結するこの制度は、住宅購入を考える多くの人にとって重要なポイントです。特に、控除がいつ適用されるのかを理解することは、賢い資金計画に欠かせません。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入した際に税金の軽減を受けられる制度です。この制度の理解は、資金計画を立てる上で重要です。
住宅ローン控除とは
住宅ローン控除とは、住宅を購入するために借り入れたローンに対し、年末調整を通じて税金の一部を還付される制度です。控除率は年によって異なりますが、一般的に借入金の1%が控除されます。たとえば、借入金が3,000万円の場合、年間30万円の控除が受けられます。この制度は、住宅の購入を促進し、家庭の経済負担を軽減することを目的としています。
対象となる住宅
対象となる住宅は、新築住宅、中古住宅、または一定基準を満たすリフォームが含まれます。具体的な条件には以下があります:
- 新築住宅: 住宅の引き渡し日から1年以内に入居すること。
- 中古住宅: 1982年以降に建設された住宅で、居住用であること。
- リフォーム: 一定の要件を満たす大規模な改修や増築が行われた住宅。
年末調整の基本
年末調整は、主に給与所得者がその年の所得税を正確に計算し、過不足を調整する手続きです。このプロセスでは、税額控除を受けられる項目の確認が行われます。特に住宅ローン控除が含まれ、正確に申請することで税金の還付を受けることができます。
年末調整の目的
年末調整の目的は、納税者がその年に支払い過ぎた税金を還付し、不足分を補うことです。具体的には、以下のポイントがあります。
- 正確な所得税の計算: 所得や控除の適用に基づき、正確な税額を算出します。
- 還付金の受け取り: 申請内容によって過剰に支払った税金を還付します。
- 税務手続きの簡易化: 年末に一度の手続きで税金の整理ができます。
税法の変更に合わせて、毎年内容が更新されるため、最新情報の確認が重要です。
どのタイミングで行われるか
年末調整は通常、12月の給与支払い時に実施されます。手続きの流れは以下の通りです。
- 必要書類の準備: 住宅ローン控除に関連する書類を集めます。
- 申告書の提出: 所得金額や控除項目を記載した申告書を提出します。
- 控除額の計算: 雇用主が必要な情報をもとに控除額を計算します。
- 給与の精算: 給与から調整後の税額を計算し、反映させます。
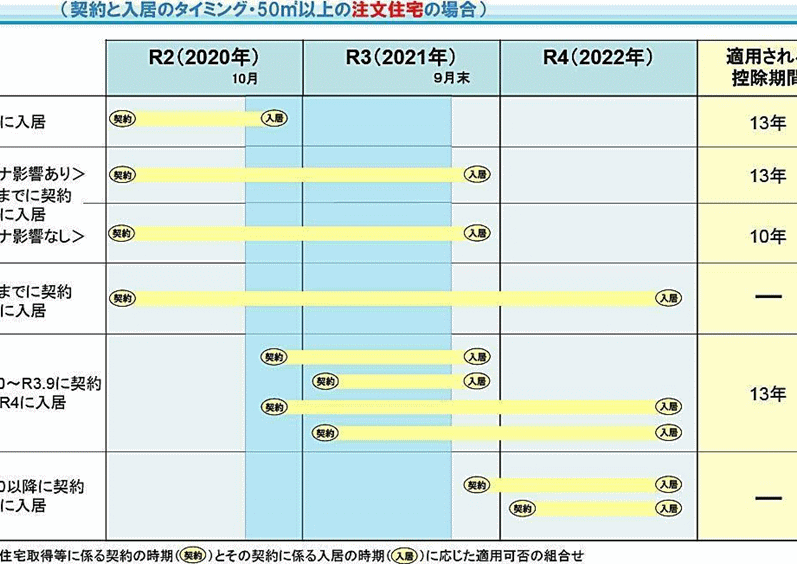
住宅ローン控除の適用時期
住宅ローン控除の適用時期を理解することで、私たちの税金の効率的な計画が可能になります。この控除は、住宅を購入する際の借入に対して、一定の条件下で適用されます。
年末調整における手続き
年末調整では、必要書類を提出することが基本です。主な手続きは以下の通りです。
これらの手続きは、通常12月に行われます。必要な書類をそろえ、確実に申請することが重要です。
住宅ローン控除を有効に活用する方法
住宅ローン控除を有効に活用するためには、いくつかの重要なステップが必要です。この控除制度を最大限に活かすことが、税金の負担を軽減する手助けとなります。
必要書類の準備
控除を受けるためには、必要書類の準備が不可欠です。基本的な書類は以下の通りです。
これらの書類を遅れずに準備し、正確に提出することが重要です。特に控除証明書は、金融機関の発行が必要ですから、早めに取得する必要があります。書類に不備があると、控除対象から外れてしまうリスクがあります。
チェックリスト
手続きをスムーズに行うために、チェックリストを作成することは非常に有効です。以下の項目を確認しましょう。
終わりに
住宅ローン控除と年末調整の関係を理解することは、私たちの資金計画において非常に重要です。この制度を適切に活用することで、税金の負担を軽減し、住宅購入の夢を実現する手助けになります。必要な書類を準備し、年末調整の手続きを確実に行うことで、控除を最大限に活かすことが可能です。
私たちがこの制度を理解し、活用することで、より良い未来を築く一歩を踏み出せるでしょう。税制の変更にも注意を払い、常に最新の情報をチェックすることが大切です。住宅購入を考えている方々にとって、住宅ローン控除は心強い味方です。