住宅を購入する際、私たちが見逃せないのが住宅ローン控除 何の税金というテーマです。多くの人がこの制度を利用しているものの、具体的にどのような税金が控除されるのか、理解している人は少ないのではないでしょうか。住宅ローン控除は、私たちの生活に大きな影響を与える可能性があります。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入する際に利用できる税制優遇の一つです。この制度を賢く活用することで、私たちの税負担を軽減できます。
住宅ローン控除とは
住宅ローン控除は、住宅を購入するために借り入れたローンに対して、一定の条件を満たす場合に税金が控除される制度です。この控除により、年末に支払ったローンの利息の一部を所得税から差し引くことができます。控除額は年によって異なりますが、最大で500万円の控除が受けられるケースもあります。
対象となる税金
住宅ローン控除の対象となる税金には、主に以下のものがあります。
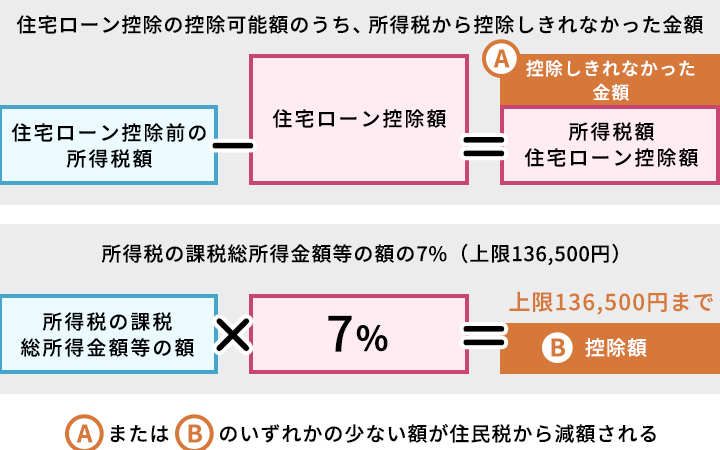
- 所得税: 住宅ローン控除の主要な対象であり、所得税の額から控除されます。
- 住民税: 所得税の控除を受けた後、この税金の一部にも控除が適用される場合があります。
住宅ローン控除の利用方法
住宅ローン控除を正しく利用するには、申請手続きと必要書類の準備が鍵となります。具体的な手順を把握し、スムーズに進めることで、控除を最大限に活用できます。
申請手続き
申請手続きには、適切なタイミングが重要です。住宅を購入した年の翌年から、税務署への申告が必要です。初めて申請する場合は、以下の流れに従います。
- 住宅購入契約書類の準備
- 年末調整後、確定申告を実施
- 所得税の控除を申請
各ステップを正確に実施することで、適用される控除額を得られます。
必要書類
必要書類は、申請時に非常に重要です。以下の書類を準備しましょう。
- 住宅の登記簿謄本
- 住宅ローンの返済証明書
- 購入契約書
住宅ローン控除のメリット
住宅ローン控除は、私たちの経済状況に顕著な影響を与える制度です。以下に具体的なメリットを挙げます。
税金負担の軽減
住宅ローン控除によって、私たちは税金の負担を軽減できます。主に次のような点が挙げられます。
- 所得税の控除が受けられるため、年々の納税額が減少する。
- 住民税にも一部控除が適用される場合があり、さらに負担が軽減。
- 最大で500万円もの控除が可能であり、長期的に見れば大きな経済的利益をもたらす。
この控除制度を利用することで、住宅購入に伴う経済的な圧迫が軽減されるだけでなく、私たちの生活全般にプラスの影響を与えます。
家計への影響
住宅ローン控除は、私たちの家計にも良い影響をもたらします。具体的な影響点は次の通りです。
- 毎月の返済額が軽減され、他の生活費に使える余裕が増える。
- 余剰資金を教育費や貯蓄に回すことで、将来への備えができる。
- 長期的に住宅ローンの負担が軽くなることで、安心感が得られる。
住宅ローン控除の注意点
住宅ローン控除を利用する際には、いくつかの注意点があります。これらを理解することで、控除を最大限に活用できます。
限度額の存在
住宅ローン控除には限度額が設定されています。控除を受けられる上限は、住宅の種類や取得時期によって異なります。例えば、一般住宅の場合は最大で3000万円、認定長期優良住宅の場合は4000万円までが対象です。控除額は、年末時点の借入残高に基づき、以下のように計算されます。
| 住宅の種類 | 最大控除額 |
|---|---|
| 一般住宅 | 300万円 |
| 認定長期優良住宅 | 400万円 |
| 省エネルギー住宅 | 500万円 |
このように、住宅の種類によって適用される金額が異なるため、事前に確認することが重要です。限度額の超過分には控除が適用されないため、特に気をつける必要があります。
認定要件
住宅ローン控除を受けるためには、いくつかの認定要件があります。具体的には、住宅の取得日や借入金の利用目的に関する条件が設けられています。主要な認定要件は次の通りです。
- 住宅を自らの居住用として使用すること
- 所得金額が一定以下であること
- 取得から一定期間内に居住を開始すること
結論
住宅ローン控除は私たちの家計に大きな影響を与える重要な制度です。税金の軽減を通じて、毎月の返済額を抑えられるだけでなく、将来の備えを充実させる手助けにもなります。私たちがこの制度を正しく理解し活用することで、経済的な余裕を持ち、より良い生活を送ることができるでしょう。
必要な手続きや書類をしっかり準備することで、控除の恩恵を最大限に受けることが可能です。住宅ローン控除を利用する際は、限度額や要件を十分に把握し、無理なく活用していきたいですね。