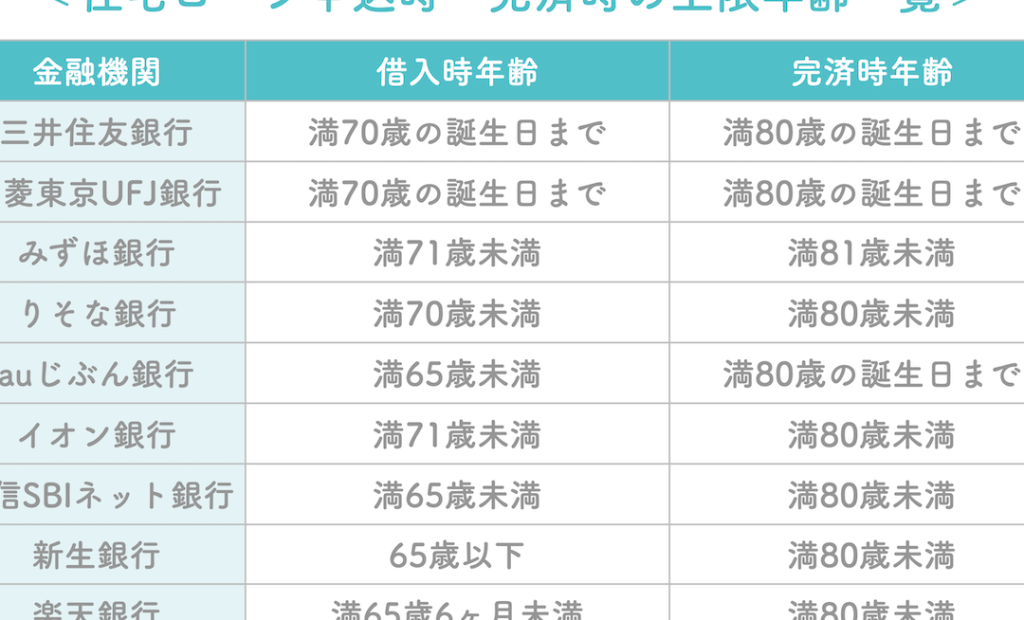
住宅を購入する際、住宅ローンは欠かせない存在です。しかし、私たちが気になるのは「住宅ローンは何歳まで組めるのか」ということ。年齢制限や返済期間についての理解は、将来の計画に大きな影響を与えます。特に、ライフステージや収入の変化に応じて、どのタイミングで住宅ローンを組むべきか考えることが重要です。
住宅ローンの基本
住宅ローンは、家を購入するために必要な資金を借入する金融商品であり、私たちの生活に大きな影響を与える。主に、借入金額、金利、返済期間が重要な要素となる。特に高額な借入となるため、よく理解しておく必要がある。
住宅ローンとは
住宅ローンとは、自宅や不動産を購入するために金融機関から借りる資金を指す。私たちの生活において、特に以下のポイントが重要だ。
- 高額な資金調達: 自宅の購入には多くの資金が必要。
- 長期的な返済計画: 返済は数十年にわたり、ライフプランに影響を与える。
- 金利の種類: 固定金利と変動金利の選択肢がある。
住宅ローンの種類
住宅ローンにはさまざまな種類があり、それぞれの特徴を把握することで、私たちにとって最適な選択ができる。主な種類は以下の通りだ。
- 固定金利型: 返済期間中に金利が変わらず、安定した返済額が特徴。
- 変動金利型: 金利が市場に応じて変動し、初期の返済額が低いのが魅力。
- フラット35: 長期固定金利で、35年の返済が可能。
年齢制限について
住宅ローンの年齢制限は、借入可能年齢の明確な指標です。この年齢制限を理解することで、住宅購入の計画が立てやすくなります。
住宅ローンの一般的な年齢制限
一般的に、住宅ローンの貸出対象年齢は20歳から始まり、上限は65歳から70歳が一般的です。ただし、具体的な年齢や条件は金融機関によって異なることがあります。以下に、住宅ローンの年齢制限に関する主なポイントを示します。
- 20歳から借入可能
- 65歳から70歳で借入終了が多い
- 高齢借入者向けの特別プログラムも存在
特に、計画的な返済を考えると、年齢制限は非常に重要です。早めに借りることで、長期的な返済が可能になります。
各金融機関の違い
各金融機関間には、住宅ローンの年齢制限において顕著な違いが存在します。主に以下の点が異なります。
- 年齢制限の幅: 一部の金融機関は70歳まで借り入れできるが、他は65歳が上限。
- 特別プログラム: 一部の銀行は高齢者向けのローンを提供し、別途条件を設けている。
- 返済期間の柔軟性: 返済期間を設定する際、年齢に応じた柔軟性が変わることがある。
住宅ローンの組み方
住宅ローンを組む際には、いくつかの重要な要素があります。借入をスムーズに進めるためには、条件やプランを理解することが求められます。
申し込みに必要な条件
住宅ローンの申し込みに必要な条件は、金融機関によって異なりますが、一般的に次のような要素が求められます。
- 年齢: 20歳以上が基本。上限は金融機関によって65歳から70歳。
- 収入: 安定した収入が必要。年収に応じた借入限度額が設定される。
- 信用情報: クレジットスコアが影響。過去の借入履歴が重要視される。
- 頭金: 通常20%程度の頭金が推奨。頭金が多いほど、借入金額が少なくなる。
条件を満たすためには、早めに情報収集を行い、書類の準備を整えておくことが大切です。
返済プランの選択
返済プランは、借入後の生活に大きな影響を及ぼすため、慎重に選ぶ必要があります。代表的なプランには次の選択肢がある。
- 元利均等返済: 毎月の返済額が一定。返済計画が立てやすい。
- 元金均等返済: 元金部分が一定。初期の返済負担が大きいが、利息が安く済む。
- 全期間固定金利型: 金利が固定。市場金利の変動に影響を受けない。
- 変動金利型: 金利が変動。初期は低金利だが、将来的なリスクが伴う。
若い世代への影響
若い世代にとって、住宅ローンの取得は将来の生活設計に直接影響を与える重要な選択です。特に、早い段階から住宅購入を考えることが利益をもたらします。若い世代が住宅ローンを利用することで、以下の点が挙げられます。
初めての住宅購入とローン
初めて住宅を購入する際、金融機関からの信用が重要です。私たちが考えるべき条件は以下の通りです。
- 年齢制限:一般的に20歳から借入可能。金融機関によっては65歳から70歳が上限。
- 収入:現在の収入は住宅ローンの返済能力を示す指標です。
- 信用情報:良好な信用情報があれば、借入条件が有利になることが多いです。
- 頭金:頭金を用意することで、月々の返済額を減らし、負担を軽減できます。
このように、初期の準備が重要です。情報収集や書類の準備は、早めに始めることで有利になります。
将来のライフプランとの関連
住宅購入はライフプランに密接に関連しています。私たちが考えるべき要素には以下があります。
- 家族構成:将来的な家族の人数やライフスタイルが住宅の選択に影響を与える。
- 仕事の安定性:職業の安定性が収入の継続に影響し、返済計画の基盤となる。
- 教育費用:子供を持つ場合、教育資金も考慮しなければならない。
- 老後の資金計画:住宅を購入することで資産形成につながり、老後の資金も確保できる。
住宅ローンに関する相談先
住宅ローンについての疑問や不安がある際には、専門家への相談が非常に役立ちます。正確な情報を得ることで、適切な判断ができます。
専門家への相談
私たちは、多くの金融機関や住宅ローン専門家に相談することをお勧めします。専門家は、以下の点について具体的なアドバイスができます。
また、地域によって異なる補助金制度や特別なプログラムについても聞くことができます。個別の状況に応じた提案を受けることが重要です。
オンライン情報の活用
オンラインでは、数多くの住宅ローンに関する情報が提供されています。公式な金融機関や専門サイトを通じて、正確なデータを得ることができます。例えば:
結論
住宅ローンは私たちの将来に大きな影響を与える重要な要素です。年齢制限や返済期間を理解することで、より良い選択ができます。特に若い世代にとっては、早めの計画が長期的な利益につながります。
また、専門家への相談やオンライン情報の活用は、適切な判断を行うために欠かせません。私たちがしっかりと情報収集を行い、準備を整えることで、安心して住宅購入に踏み出せるでしょう。これからの生活設計を見据えた選択をしていきたいですね。