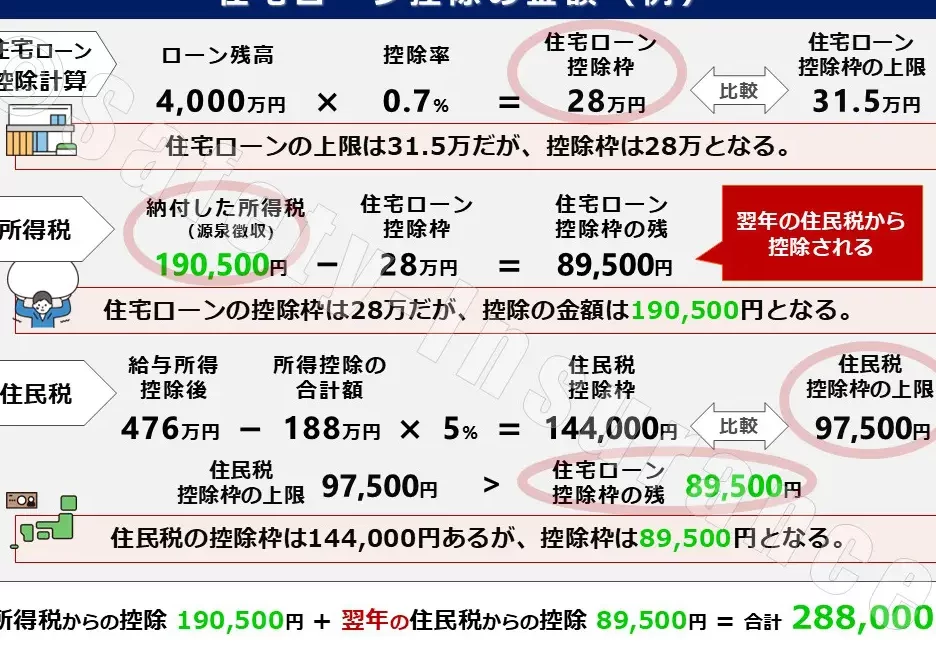
住宅を購入する際、私たちが気になるのは「住宅ローン控除 どれくらい」なのではないでしょうか。この制度を利用することで、私たちの家計に大きな影響を与える可能性があります。特に初めて家を買う人にとっては、税金の負担軽減は非常に重要です。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入する際に利用できる税制優遇措置です。この制度を活用することで、所得税や住民税の軽減が可能になります。
住宅ローン控除とは
住宅ローン控除とは、借入金利に基づいて算出された一定割合の金額を所得税から差し引くことができる制度です。具体的には、最大で年間40万円程度の控除が受けられます。一般的に、この控除は最長で10年間適用されます。また、新築や中古物件、リフォームも対象となります。
対象となる人々
この制度の対象者には特定の条件があります。以下に主な条件を示します:
控除額の計算方法
住宅ローン控除の計算は、シンプルな数式に基づいて行われます。私たちが理解しやすいように、基本的なポイントを説明します。
基本的な計算式
住宅ローン控除額は、借入金残高に対して一定の割合を掛け算することで求められます。具体的には次のようになります:
- 控除率:新築の場合、年1%が一般的です。中古物件では最高で0.8%。
- 借入金残高:住宅購入時点での残りの借入金額。
- 適用期間:最長10年間控除が可能です。
例えば、新築物件で借入金残高が4,000万円の場合、年間40万円(4,000万円 × 1%)の控除が受けられます。この例からもわかる通り、高い借入金残高ほど大きな恩恵があります。
控除限度額について
住宅ローン控除には限度額があります。これらは以下の条件によって異なることがあります:
- 新築物件: 最大400万円/年
- 中古物件: 最大320万円/年
- リフォーム工事: 上記とは別途設定される場合あり
所得に応じた控除の違い
住宅ローン控除は、所得によって異なる金額が適用される。私たちは、具体的な年収や家族構成を考慮し、控除の例を見ていこう。
年収別の控除例
年収によって受けられる控除額は変動する。以下に、年収別の具体的な控除額を示す。
| 年収 | 控除額(年間) |
|---|---|
| 500万円 | 約20万円 |
| 600万円 | 約30万円 |
| 800万円 | 約40万円 |
| 1,000万円 | 最大40万円 |
例えば、年収600万円の場合、約30万円の住宅ローン控除が受けられる。このように所得が増えると、税負担も軽減されることがわかる。
家族構成による影響
家族構成も住宅ローン控除に影響を与える要因だ。扶養家族が多い場合、その分税制優遇措置が拡大することがある。例えば、
- 夫婦のみ: 基本的な控除額。
- 子供1人あり: 税金からさらに数万の優遇。
- 子供2人以上: 更なる追加控除。
住宅ローン控除の申請手続き
住宅ローン控除の申請手続きは、正確に行うことが重要です。私たちは必要な書類を整え、流れを理解することでスムーズに進められます。
必要書類の準備
申請にはいくつかの必須書類が必要です。以下はそのリストです:
- 住宅借入金等特別控除額証明書:金融機関から発行されるもので、借入金残高や利率が記載されています。
- 源泉徴収票:前年分の給与所得や税額を示すもので、一般的に年末調整後に受け取ります。
- 住民票:本人確認や居住地情報として求められる場合があります。
- 契約書コピー:購入した不動産の売買契約書など、取引内容がわかる資料が求められることがあります。
必要な書類を事前に確認し、不足しているものがないよう注意します。
申請の流れ
住宅ローン控除の申請は段階的に進めます。基本的な流れは次の通りです:
- 必要書類を準備する:上記で挙げた必須書類を揃えます。
- 確定申告期間内に提出する:通常、毎年2月中旬から3月中旬までが確定申告期間です。この期間内に税務署へ提出します。
- 税務署で審査される:提出した資料を基に審査が行われます。不備や不足物件の場合、追加資料が求められることがあります。
- 控除額通知受領:審査完了後、納税者宛てに控除額通知が送付されます。その通知内容によって実際の控除金額が決まります。
住宅ローン控除のメリットとデメリット
住宅ローン控除には、さまざまなメリットとデメリットが存在します。これらを理解することで、私たちに最適な選択ができるようになります。
メリットの詳細
住宅ローン控除は家計に大きな影響を与える。具体的には、所得税や住民税が軽減されるため、毎月の返済負担が軽くなることがあります。例えば、新築物件の場合、借入金残高に対して最大1%の控除が受けられます。また、この制度は最長で10年間適用されるので、大きな節税効果があります。
さらに、この控除は新築だけでなく、中古物件やリフォームにも対応しています。この柔軟性によって、多様なニーズに応えられる点も魅力です。加えて、扶養家族の数によっても優遇措置があり、特定の条件を満たすことでさらに多くの控除を受けられることがあります。
デメリットの検討
ただし、住宅ローン控除にはいくつかのデメリットもある。まず、申請手続きが複雑であり、多くの書類準備が必要です。必要書類としては、住宅借入金等特別控除額証明書や源泉徴収票などがあります。これらを正確に整えることは、一部の人々にとってハードルとなり得ます。
Conclusion
住宅ローン控除は私たちの家計に大きな影響を与える重要な制度です。この制度を活用することで税負担を軽減し、より快適な住環境を手に入れることが可能になります。特に初めて住宅を購入する私たちにとっては、資金面でのサポートとなるでしょう。
ただし申請手続きには注意が必要であり、必要書類の準備や確定申告の流れをしっかり理解しておくことが求められます。これらを踏まえて、賢い選択をしていきたいですね。