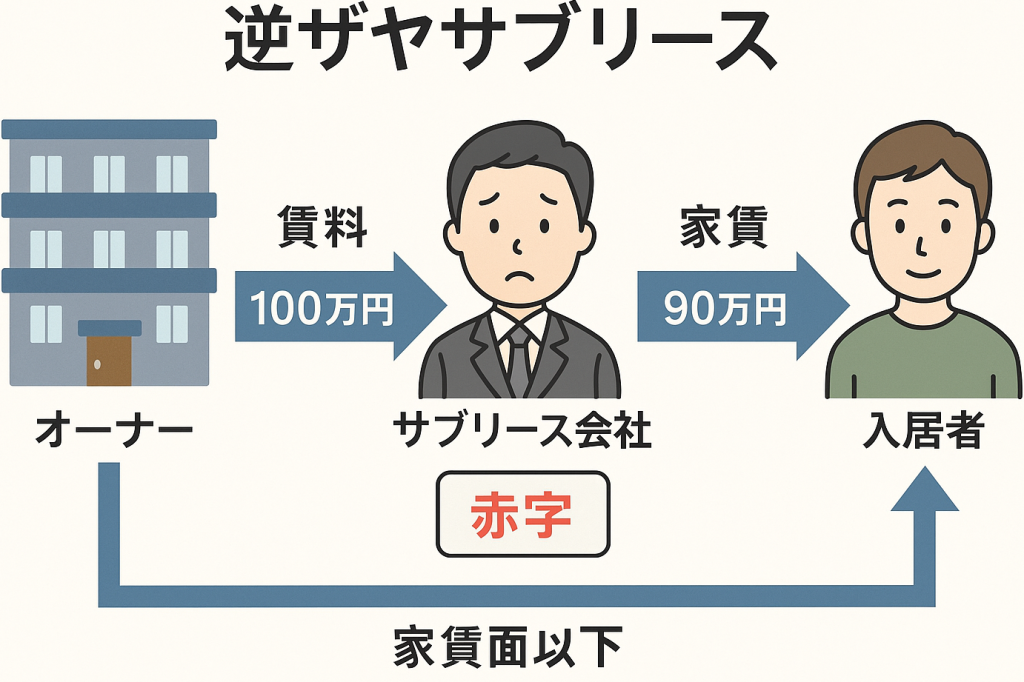
住宅ローンを考えるとき、私たちは「逆ザヤ」という言葉に出会うことがあります。逆ザヤとは、住宅ローンの金利が変動する中で、借入金利が預金金利を上回る状態を指します。この状況は、私たちにとってどんな影響を与えるのでしょうか?逆ザヤの理解は、より良い住宅ローンの選択をするために欠かせません。
逆ザヤとは住宅ローンの概要
逆ザヤは、私たちが住宅ローンを利用する際に考慮すべき重要な概念です。逆ザヤとは、借入金利が預金金利を上回る状況を指し、住宅ローンの支払いが高くなることを意味します。この状態が続くと、私たちの返済負担が増大し、例えば、長期的な貯蓄計画に影響を与える可能性があります。
逆ザヤが発生する場合、いくつかの要因が関与します。
これらの要因は、借入れた金額に対して支払う利息に影響を及ぼすため、注意が必要です。
逆ザヤのメカニズム
逆ザヤのメカニズムは、住宅ローンにおける金利の動向と関連が深い。金利が変動することで、私たちの返済負担が変わるため、理解が必須である。
金利の動向
金利の動向が逆ザヤに影響を与える。具体的には、次の要因が考慮されるべきだ:
これらの要因は、住宅ローン金利や預金金利に直結し、貸出条件に影響を及ぼす。たとえば、中央銀行が利上げを行うと、住宅ローンの金利も上昇する傾向がある。しかし、預金金利が一定のままであれば、逆ザヤが発生しやすくなる。
住宅ローンの選択肢
住宅ローンの選択肢は多岐にわたる。私たちが知っておくべき主な選択肢は以下の通りだ:
逆ザヤの影響
逆ザヤは、私たちの住宅ローンに多大な影響を及ぼす可能性があります。この状況が生じた場合、借り手と銀行の双方にどのような結果がもたらされるのかを見ていきます。
借り手への影響
借り手にとって、逆ザヤが発生すると、返済負担が増加する。つまり、住宅ローンの金利が上昇し、月々の返済額も増えるからです。私たちが直面する具体的な影響は以下の通りです。
- 支出の増加: 住宅ローンの金利上昇に伴い、家計に与える影響が大きくなります。
- 貯蓄計画の見直し: 返済額が増えることで、将来の貯蓄目標を再評価する必要が出てきます。
- 借り入れの選択肢: 金利が高止まりする場合、固定金利型の選択肢を考えることも重要です。
このように、逆ザヤが続くと、私たちの生活全般に影響が及ぶことを理解すべきです。
銀行への影響
逆ザヤは銀行にも影響を与えます。特に、融資業務におけるリスクが増加します。以下の点に注目してみましょう。
- 資金調達コストの上昇: 銀行は住宅ローンの金利を上げることで、資金を調達しやすくなる一方、顧客の借入意欲が下がる恐れがあります。
- 貸倒れリスクの増加: 返済が困難になる借り手が増えることで、貸倒れのリスクが高まる可能性があります。
- 競争の激化: 他の金融機関と競争するため、銀行は金利を調整する戦略を再考する必要があります。
逆ザヤを避ける方法
逆ザヤを避けるためには、いくつかの重要な戦略があります。特に、住宅ローンの選択肢や金利のタイプについて考えることが大切です。
ローンの種類の選定
私たちが住宅ローンを選ぶ際には、選択肢を慎重に比較する必要があります。以下の項目を検討すると役立ちます。
- 固定金利型: 一定期間、金利が固定され、返済額も安定します。
- 変動金利型: 金利が市場の動向に応じて変動し、コストが低くなる可能性がありますが、逆ザヤのリスクも高いです。
- 期間選択型: 固定金利型と変動金利型を組み合わせたもので、期間によって金利が異なります。
選択肢の特性を理解し、自分たちの収入やライフプランと照らし合わせることで、より適切な選択ができるでしょう。
金利の固定と変動
私たちは金利の選択に関しても慎重であるべきです。固定金利と変動金利には、それぞれ特有のメリットとデメリットがあります。以下の点を考慮してみましょう。
- 固定金利のメリット: 月々の返済額が変わらず、長期的に安心です。
- 固定金利のデメリット: プレミアム金利が高くなる傾向があり、初期コストが増加するかもしれません。
- 変動金利のメリット: 初期金利が低く設定されることが多く、早期返済が有利に働く場合があります。
- 変動金利のデメリット: 市場金利が上昇した場合、返済額が増えるリスクがあります。
結論
逆ザヤは私たちの住宅ローンに大きな影響を与える重要な概念です。この状況を理解することで、より良い選択ができるようになります。金利の変動や経済情勢を考慮しながら、自分たちに最適なローンのタイプを選ぶことが求められます。
固定金利型と変動金利型の特性を理解し、リスクを把握することが大切です。逆ザヤを避けるためには、常に最新の情報を収集し、適切な判断を下すことが必要です。私たちの未来を見据えた賢い選択が、より安定した生活を実現する手助けとなるでしょう。