住宅を購入する際、私たちが気になるのは住宅ローン控除の初年度の入金時期です。この制度を利用することで、税金の負担を軽減し、家計に優しい選択ができるからです。でも、具体的にいつ入金されるのか、知っていますか?初めての方には特に不安が多いことでしょう。
住宅ローン控除とは
住宅ローン控除は、住宅を購入した際に適用される税金の優遇措置です。この制度により、住宅ローンを利用している私たちが支払った利息の一部が所得税から控除されます。控除の対象となるのは、新築住宅や中古住宅だけではなく、家のリフォームにも適用されることがあります。実際、受けることができる控除額は年々変わりますが、最大で年間40万円に達することもあります。
控除を受けるためには、数つの条件があります。例えば、住宅の床面積が50㎡以上でなければなりません。また、融資を受けた金融機関が認めた条件にも適合する必要があります。私たちがしっかりと条件を確認しておくことが大切です。加えて、控除の適用を受けるために必要な書類も用意しておくと良いでしょう。
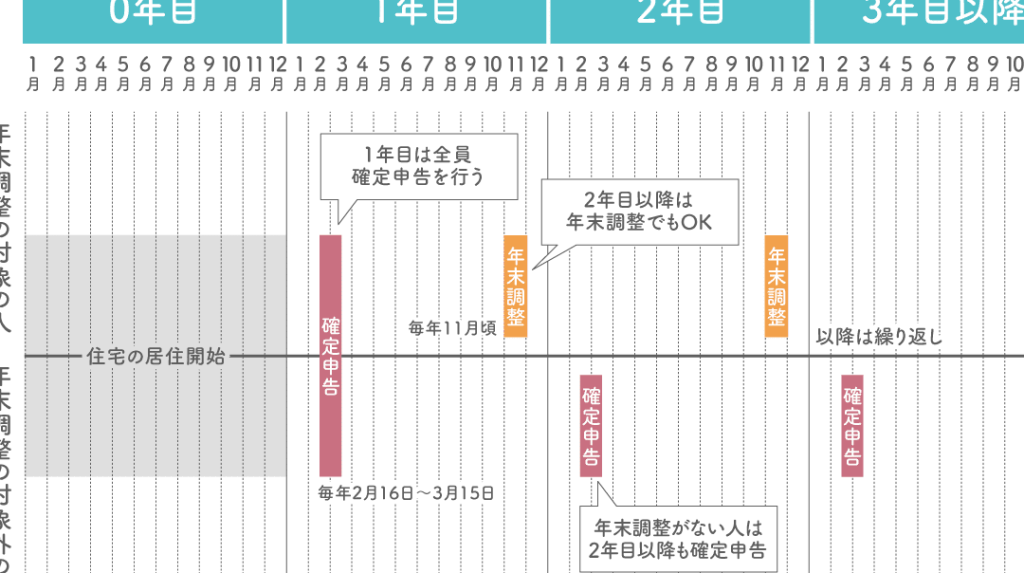
さらに、この制度は初年度から利用可能です。ただし、初年度の入金タイミングは、住宅の取得時期や申告スタイルによって異なります。当該回の所得税の確定申告を行うことにより、控除が受けられます。確定申告の時期は、通常2月16日から3月15日までです。私たちは、この期間内に申告を行うことで、翌年の税金が軽減されることを期待できます。
初年度の控除について
住宅ローン控除の初年度に関する詳細は、控除の適用条件や計算方法を理解することで明確になります。これにより、初めてこの制度を利用する方でも安心して申告準備を進められます。
控除の適用条件
住宅ローン控除を受けるためには、以下の条件を満たす必要があります。
- 住宅の床面積:床面積が50㎡以上であること。
- 融資先金融機関:融資を受けた金融機関が定めた条件を満たすこと。
- 居住要件:購入した住宅に実際に住む必要があること。
加えて、住宅の種類によっても適用条件が異なることがあります。例として、新築住宅や中古住宅、その用途によって控除内容も変化します。
控除額の計算方法
控除額の計算は、住宅ローンの年末残高によります。具体的な計算方法は以下の通りです。
- 控除率:年末残高に対して1%が控除される。
- 最大控除額:年間の控除額は上限として40万円となる。
いつ入金されるのか
住宅ローン控除の初年度の入金時期は、私たちが特に気になるポイントです。適切に申告すれば、税金の軽減が早めに受けられる可能性があります。
入金スケジュール
初年度の住宅ローン控除に関する入金スケジュールは、確定申告のタイミングに依存します。そして、確定申告は通常2月16日から3月15日まで行われます。申告を完了させた後、約1ヶ月から2ヶ月後に入金が行われるケースが一般的です。このため、申告を早めに行うことで、早い段階での税金還付が期待できます。具体的な入金日は、税務署からの通知で確認可能です。
注意すべきポイント
初年度の住宅ローン控除を受ける際、いくつかの注意点が存在します。具体的な申告を行う前に、内容を把握しておくことが大切です。
- 住宅の床面積は50㎡以上であること。
- 融資を受けた金融機関の条件を満たす必要がある。
- 購入した住宅に実際に居住することが求められる。
また、確定申告の期間についても注意が必要です。通常、申告は2月16日から3月15日まで行われ、この期間内での手続きが重要です。申告後、約1から2ヶ月で還付金の入金が行われますが、早めに手続きを完了させると、スムーズに還付を受けられる可能性が高まります。
さらに、控除額の計算方法を理解しておくべきです。住宅ローンの年末残高に基づいて1%の控除が適用され、年額の最大控除額は40万円です。この計算によって、税金の還付額が左右されます。契約書や必要書類をしっかりと準備し、控除を受けやすくしましょう。
終わりに
住宅ローン控除の初年度入金についての理解が深まったことでしょう。税金の軽減は家計にとって大きな助けとなります。私たちが注意すべきポイントを押さえつつ、確定申告を早めに行うことで、スムーズな還付を期待できます。
住宅購入は人生の大きな決断ですが、控除制度を上手に活用することで、その負担を軽減できるのです。必要書類の準備をしっかり行い、控除を受けるための条件を満たすことが重要です。これからも賢く情報を集め、安心して住宅購入を進めていきましょう。