住宅を購入する際、銀行からの住宅ローンは欠かせない存在です。しかし、私たちは「年収の何倍まで借りられるのか?」という疑問を抱くことが多いですよね。実際、銀行が住宅ローンを審査する際、年収は重要なポイントです。私たちが理解しておくべきは、年収に対する借入可能額の目安です。
銀行の住宅ローンについて
銀行の住宅ローンは、多くの人にとって重要な資金源です。特に年収の何倍まで借りられるかは、住宅購入において大きな影響を与えます。銀行が住宅ローンを審査する際、年収は主要な基準の一つです。このため、自己資金と年収に基づく借入可能額を理解することが不可欠です。
借入可能額を決定する要因には、以下のポイントが含まれます。
- 年収: 年収が高いほど、借入可能額が増加します。
- 返済負担率: 年収に対する月々の返済額の割合が重要です。この割合が高すぎると、審査が難しくなります。
- 自己資金: 自己資金が多い場合、借入希望額が減少し、ローン審査が有利になります。
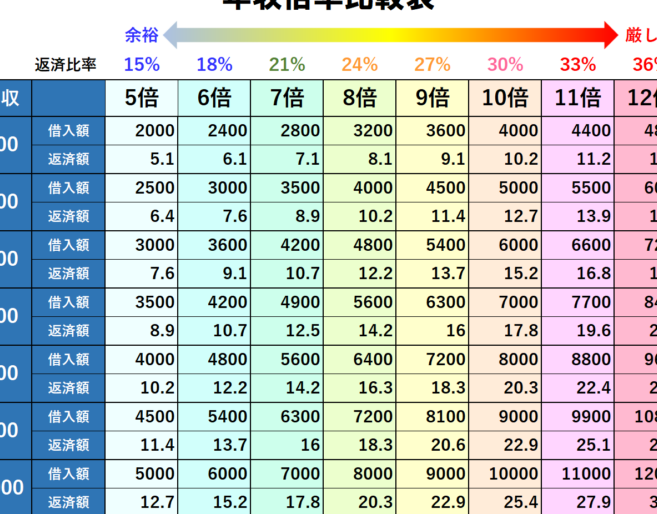
また、多くの銀行では<施策>として、年収の5倍から8倍程度が借入可能な目安とされています。例えば、年収500万円の場合、借入可能額は2,500万円から4,000万円の範囲になります。このように、具体的な数値を元に検討を進めると良いでしょう。
銀行との対話も重要です。住宅ローン相談窓口を利用し、条件や制度について詳しく聞くことが勧められます。各銀行によって条件は異なるため、複数の銀行を比較する意義も大きいです。また、ネット銀行では金利が低いことがあり、条件が良い場合もあります。
年収と住宅ローンの関係
住宅ローンを考える際、年収は非常に重要な要素です。年収に基づいて、金融機関は借入可能額を判断します。具体的には、年収の数倍が借入可能額の目安とされています。このため、私たちは年収をしっかり把握し、計画的に借入を行うことが大事です。
年収の重要性
年収の高さは、金融機関における信用の指標となります。一般的には、年収が高いほど借入額が増加します。以下のポイントで年収の重要性を理解しましょう。
- 信用力の向上: 高い年収は、審査通過の可能性を増加させる。
- 返済能力の証明: 年収が高いほど、安定した返済ができると評価される。
- 金利条件の優遇: 年収が高い場合、より良い金利が適用される可能性がある。
このように、年収はただの数字ではなく、住宅ローンを得るための重要な要素です。
借入可能額の計算方法
借入可能額は年収やその他の条件によって算出されます。以下の計算方法を基に、正確な金額を把握しましょう。
- 年収に基づく目安: 多くの銀行では年収の5倍から8倍程度を借入可能額の目安としている。
- 返済負担率の設定: 一般的に、返済負担率は年収の25%から35%以内が推奨される。
- 自己資金の影響: 自己資金が多いほど、借入可能額が増加しやすい。
住宅ローンを借りる際のポイント
住宅ローンを借りる際には、いくつかの重要なポイントがある。これらを理解することは、計画的な返済を行うために欠かせない。
金利の影響
金利は住宅ローンの返済額に大きく影響する。金利が低いほど、返済負担が軽減されるため、借入額を増やすことが可能になる。逆に、金利が高い場合、月々の返済額が増加し、長期的な返済計画が必要だ。また、固定金利型と変動金利型の選択にも注意が必要。**どちらが適切かは、個々のライフスタイルや将来的な収入の見通しによる**から、慎重に検討することが求められる。
他の金融機関との比較
他の金融機関と比較することは、住宅ローンを選ぶ際に重要です。それぞれの金融機関が提供する金利や審査基準が異なるため、私たちの選択肢は広がります。例えば、以下の点に注目します。
- 金利の違い: 各金融機関で提供される金利が異なることがあるため、低金利を選ぶことが重要です。低金利は、総返済額を減少させ、月々の負担を軽くします。
- 審査基準: 銀行によって、年収に対する借入可能額の倍率が違う場合があります。ある組織は年収の5倍を基準にしている一方で、別の組織は8倍まで許可していることもあります。このような差を利用することで、借入条件を有利にすることが可能です。
- サービスの質: 住宅ローンの相談窓口やアフターサービスも考慮しましょう。手厚いサポートが得られる金融機関を選ぶことで、万が一のトラブル時にも安心できます。
- 自己資金の扱い: 自己資金が多い場合、選択肢が増えます。金融機関によっては、自己資金の割合に応じて、借入額を変動させることもありますので、自己資金の重要性を理解することが必要です。
まとめ
私たちは、銀行が住宅ローンを審査する際の重要な要素について理解を深めました。特に年収の何倍まで借りられるのかが大きな関心事です。多くの場合、借入可能額は年収の5倍から8倍程度が目安とされています。このため、年収が高いほど有利な条件で借入れが可能になる可能性があります。
返済負担率も考慮する必要があります。一般的に、年収の25%から35%以内に収めることが推奨されています。返済負担率が高い場合、審査に影響を及ぼす可能性があります。自身のライフプランに合わせて慎重に計画を立てることが求められます。
また、金融機関の比較は非常に重要です。各銀行の金利や審査基準が異なるため、より良い条件を見つけることが可能です。例えば、低金利の金融機関を選ぶことで、総返済額が減少することがあります。多様な金融機関とコンタクトを取り、相談窓口を利用することで、最適な選択ができます。
金利の種類も検討しなければなりません。固定金利と変動金利のどちらが自分に合っているのか、ライフスタイルに基づいて判断することが大切です。金利が低い場合、月々の返済額が軽減され、より高い借入額が可能になります。
結論
住宅ローンを考える際年収の重要性は明白です。年収に基づく借入可能額の目安を理解することで私たちはより賢明な選択ができます。年収の5倍から8倍が一般的な指標であり返済負担率を意識することも不可欠です。
また金融機関ごとの条件を比較することで有利な金利やサービスを選ぶことが可能になります。私たちのライフスタイルや将来の収入を考慮しながら最適な住宅ローンを選ぶことが重要です。これにより安心して住宅購入の夢を実現できるでしょう。