住宅ローンを持つ私たちにとって、住宅ローン減税と繰り上げ返済のどちらを選ぶべきかは大きな悩みです。どちらも家計に大きな影響を与える選択肢であり、正しい判断が求められます。特に、税金の負担を軽減したいと考える人や、早期にローンを返済したいと考える人には、それぞれのメリットとデメリットを理解することが重要です。
住宅ローン減税の概要
住宅ローン減税は、私たちが住宅購入時に利用する制度であり、一定の条件を満たすことで税金が軽減される仕組みです。この制度は、住宅ローンの利息部分を所得税から控除することで、家計の負担を軽くする目的があります。
住宅ローン減税の仕組み
住宅ローン減税の基本的な仕組みは、年間のローン残高に基づいて税額控除が行われることです。具体的には、次のような流れになります。
- 住宅ローンを利用している場合、年末のローン残高に応じて税額が計算される。
- 所得税から控除されるため、所得税の軽減につながる。
- 時間の経過とともに控除額や条件が変動する場合がある為、最新の情報を確認することが重要です。
この制度を利用するためには、住宅が居住用であることや、一定の取得価格、ローンの期間など、いくつかの条件を満たす必要があります。
住宅ローン減税のメリット
住宅ローン減税には、私たちにとって多くのメリットがあります。以下がその特徴です。
- 税金の負担軽減: 年間最大で控除できる額が決まっており、その額はローン残高に依存するため、長期にわたって税負担が軽くなる。
- 資産形成の促進: 減税による余剰資金を貯蓄や投資に回すことで、資産を増やせる。
- 住宅購入の後押し: 住宅ローン減税は、住宅購入を考えている人にとって大きなインセンティブとなり得る。
繰り上げ返済の概要
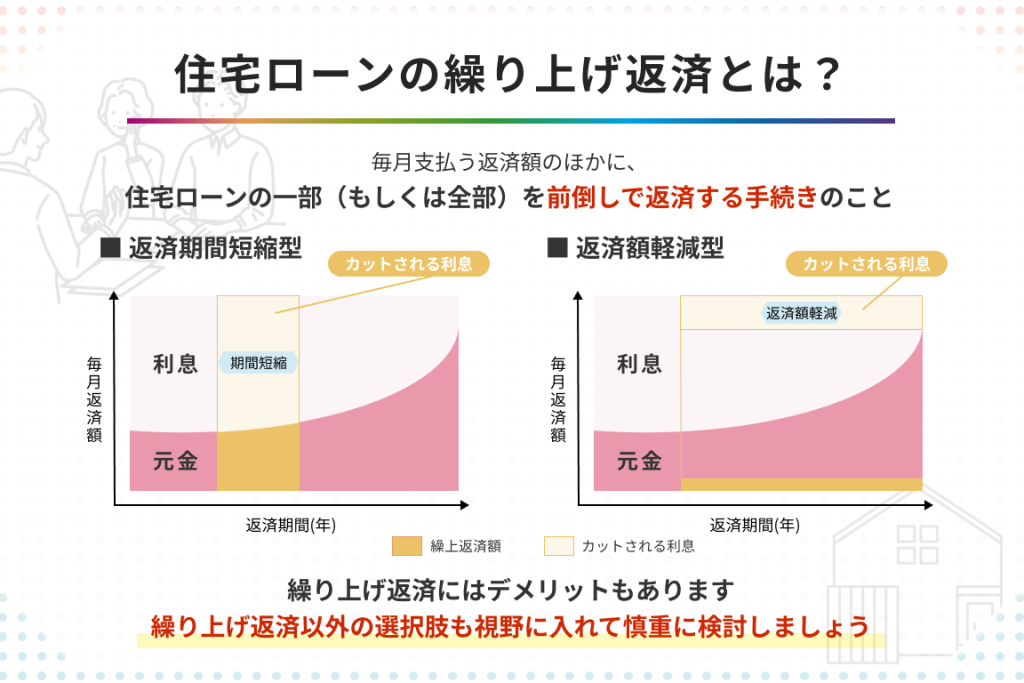
繰り上げ返済とは、住宅ローンの返済額を通常の支払いに加えて、追加で返済を行うことを指します。これにより、総返済額を減少させることが可能になります。繰り上げ返済にはいくつかの方法があり、その選択によって返済計画に変化が生じます。
繰り上げ返済の種類
繰り上げ返済には主に以下の二つの種類があります。
- 全額繰り上げ返済: ローンの残高全体を一度に返済する方法です。この場合、利息が発生しなくなり、将来の返済負担が軽減されます。
- 部分繰り上げ返済: 一部の金額を追加で返済する方法です。これにより、残高が減少し、利息の支払いが減ります。また、月々の返済額を軽減したり、返済期間を短縮したりすることができます。
繰り上げ返済のメリット
繰り上げ返済にはいくつかの重要なメリットがあります。
- 利息の節約: 追加返済を行うことで、支払う利息の総額が減少します。
- 早期完済の実現: 繰り上げ返済により、ローンの完済を早めることができ、将来の負担を軽減します。
- 返済計画の柔軟性: 生活状況の変化に応じて返済額を調整できます。例えば、ボーナス時などにまとまった金額を返済することが可能です。
住宅ローン減税と繰り上げ返済の比較
住宅ローン減税と繰り上げ返済は、家計に対する影響が異なる要素である。私たちは、それぞれのメリットとデメリットを理解することで、より良い選択ができるようになる。
費用対効果の視点
住宅ローン減税は税金の軽減につながるため、長期的に見るとかなりの節約効果が期待できる。具体的には、住宅ローンの残高に応じた税額控除が年間約40万円程度になることもある。一方、繰り上げ返済は利息を削減し、返済期間を短縮するための方法です。たとえば、100万円の繰り上げ返済を行うと、数十万円の利息を節約できる場合もあります。
私たちが選ぶ際には、以下の点を考慮することが重要です。
- 繰り上げ返済による利息節約
- 住宅ローン減税の税額軽減
- 返済期間の短縮とその影響
長期的な影響
長期的には、住宅ローン減税が持つ資産形成の促進効果もあります。減税によって手元に残る資金は、投資や貯蓄に回せるため、自身の資産を増やす手助けとなるかもしれません。それに対して繰り上げ返済は、早期完済を実現し、ローンの負担を軽減しますが、手元に残る資金が減少する可能性も考慮するべきです。
私たちの家計計画には、以下のような長期的な視点が欠かせません。
- 節税効果とその後の資産運用
- 返済負担の軽減による精神的余裕
- 繰り上げ返済による早期完済の達成感
それぞれの選択肢のケーススタディ
住宅ローン減税と繰り上げ返済の選択肢は、状況に応じて異なる結果を生み出すことがあります。それぞれのケースを考慮することで、最適な判断ができるようになります。
ケーススタディ1: 住宅ローン減税を選んだ場合
住宅ローン減税を選ぶ場合、我々は年間のローン残高に基づいた税額控除を受けることができます。例えば、年間40万円の税額控除が得られれば、その分だけ手元に残る資金が増加します。この増加分は、投資や貯蓄にまわすことができるため、長期的な資産形成に寄与します。また、住宅が居住用であることや他の条件を満たす必要がありますが、これを考慮に入れずに判断することはできません。したがって、税金の負担軽減を求める場合にはこの選択肢が適しています。
結論
住宅ローン減税と繰り上げ返済の選択は、私たちの家計に直接的な影響を与えます。どちらを選ぶにしても、私たちのライフスタイルや将来の計画を考慮することが重要です。住宅ローン減税は長期的な資産形成に寄与し、手元に資金を残すことができます。一方で、繰り上げ返済は早期完済を目指し、利息を削減することで将来の負担を軽減します。
私たちの状況に応じた最適な選択をするために、両者のメリットとデメリットをしっかりと理解し、慎重に判断しましょう。家計の健全性を保ちながら、将来の資産形成を進めるための一歩を踏み出すことが大切です。