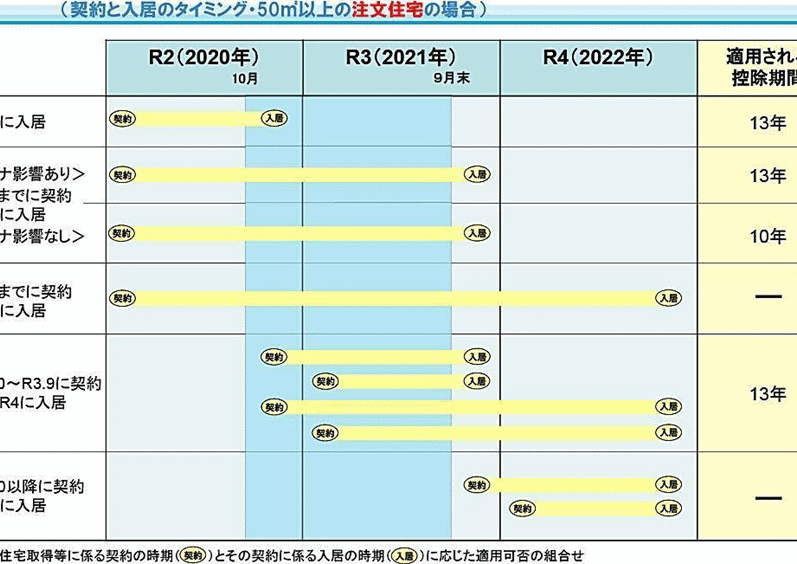
住宅を購入する際、多くの人が利用するのが住宅ローン減税です。この制度は、私たちの家計に大きな影響を与える可能性がありますが、特に「住宅ローン減税 10年 いつまで」という疑問を持つ方も多いのではないでしょうか。実際に、減税の適用期間や条件を理解することは、賢い家計管理に欠かせません。
住宅ローン減税の概要
住宅ローン減税は、住宅を購入する際の重要な制度です。この制度は、住宅ローンを利用して住宅を購入した人が税金を軽減できる方法を提供します。対象者は、居住用の家を購入し、一定の条件を満たす必要があります。
住宅ローン減税の主な目的は、家計の負担を軽減し、住宅購入を促進することです。この制度は、住宅の取得をより手の届くものにするための支援策です。多くの人々がこの制度を利用しており、支援の影響を受けています。
減税の期間は一般的に10年間となっています。具体的には、住宅ローン残高に応じて、毎年の所得税から控除される金額が変動します。控除額は、取得した住宅の価格や借入額、所得に依存します。
特に注意する点は、毎年の減税額に上限が設定されていることです。たとえば、年間の控除上限額が400万円の場合、長期にわたって大きな節税効果をもたらします。最初の5年間で大きな控除が受けられるケースが多く、残りの5年の減税はやや少なくなる傾向があります。
住宅ローン減税 10年 いつまでの基本情報
住宅ローン減税は、住宅を購入した際に享受できる税金の優遇措置です。この制度の適用期間や条件について詳しく見ていきます。
対象となる年
住宅ローン減税の対象となる期間は、初年度の確定申告を行った年から10年間です。つまり、住宅の取得年からその年の12月31日までが含まれ、それ以降の9年間も継続して適用されます。減税期間中、每年の所得税から一定の控除を受けられます。
適用条件
住宅ローン減税を受けるには、以下の条件を満たさなければなりません。
- 居住用物件:住宅ローンが適用される物件は、居住用でなければなりません。
- 借入金の上限:借入金が上限額内であることが求められます。
- 所得制限:所得の上限が設定されており、その枠内に収まることが必要です。
- 確定申告の実施:初年度に確定申告を行い、減税を受ける手続きをしなければなりません。
住宅ローン減税のメリット
住宅ローン減税には、家計への多くのメリットがあります。主に税金の軽減が期待でき、長期的な家計の安定にも寄与します。
税金の軽減
住宅ローン減税を利用することで、税金の軽減が図れます。所得税から直接控除されるため、毎年の税負担が軽くなります。具体的には、ローン残高に応じて計算される控除額が決定され、これが10年間にわたって受けられます。毎年控除される金額は変動しますが、初年度の控除額が特に大きい場合が多いです。居住用物件であることや借入金の条件を満たすことで、さらなるメリットを享受できます。
住宅ローン減税の利用方法
住宅ローン減税を利用するための手続きや必要な書類について理解することが大切です。これにより、よりスムーズに減税を受けることが可能になります。
手続きの流れ
住宅ローン減税を適用するためには、いくつかの段階を踏む必要があります。
- 住宅ローン契約の締結 – 借入先金融機関との契約を結ぶ。
- 確定申告の準備 – 住宅取得年の翌年に確定申告を行う準備をする。
- 控除申請書の提出 – 確定申告の際に控除申請書を提出。
- 減税の適用確認 – 所得税からの控除が適用されたか確認する。
この手順を踏めば、適切に減税を受けることができます。
必要書類
必要な書類を事前に用意することで、手続きがスムーズに進みます。以下は、提出が求められる主要な書類です。
- 住宅取得に関する契約書 – 住宅の購入契約書。
- 住宅ローンの借入明細 – 借入金の残高証明書。
- 確定申告書 – 所得や課税に関する情報を記載した書類。
- その他の必要書類 – 銀行からの書類や、所得状況に関する詳細書類。
住宅ローン減税の注意点
住宅ローン減税は便利な制度ですが、いくつかの注意点がある。これらを理解することで、より効果的に活用できる。特に、変化の頻度や申請のタイミングに注意が必要だ。
変更点と最新情報
住宅ローン減税には、制度改正や税制変更が際立った影響を与えることがある。例えば、控除率や対象となる借入限度が年ごとに見直されるため、最新情報を常に確認する必要がある。また、2023年度からの変更点として、住宅の省エネ基準を満たすことが、減税の対象になりやすくなる可能性がある。こうした情報は、公式な政府の発表や税務署のウェブサイトで確認できる。
結論
住宅ローン減税は私たちの家計に大きな影響を与える重要な制度です。この制度を利用することで税負担を軽減し、住宅購入をより現実的にすることができます。減税の適用期間は10年間であり、初年度の控除額が特に大きいことを考慮すると、早めの準備が鍵となります。
また、条件を満たすことで私たちはさらなるメリットを享受できるため、必要な手続きや書類をしっかりと把握しておくことが大切です。最新の情報を常に確認し、賢い家計管理を行うことで、住宅ローン減税の恩恵を最大限に引き出しましょう。