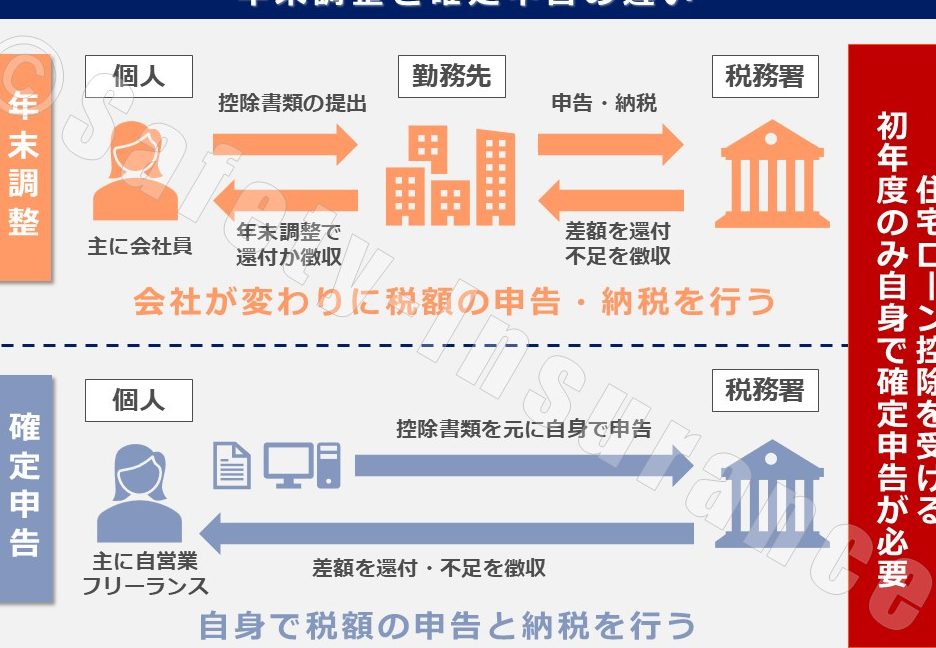
住宅を購入する際に気になるのが、**住宅ローン控除の手続き**です。私たちは、確定申告と年末調整のどちらが適しているのか悩むことが多いですよね。どちらを選ぶべきかによって、税金の還付額や手続きの手間が大きく変わるため、しっかりと理解しておく必要があります。
住宅ローン控除の概要
住宅ローン控除は、住宅の購入や改修を行った際に適用される税制優遇措置です。この制度によって、住宅ローンの利息の一部が所得税から控除され、税負担が軽減されます。具体的な控除額は、ローン残高や控除期間によって異なります。
基本的な定義
住宅ローン控除とは、住宅を購入または改修するために借りたローンにかかる利息の一部を、一定の条件のもとで税金から差し引くことができる制度です。この制度は、所得税の控除として適用され、税金が還付される場合もあります。控除の対象となるローン金額や適用期間は、法令によって定められています。
利用対象者
住宅ローン控除は、以下の条件を満たす人が利用できます。
- 住宅を購入または改修した本人であること。
- 対象となる住宅が自身が居住するためのものであること。
- 所得税を支払っていること。
確定申告のメリット
確定申告を行うことで得られるメリットは多岐にわたります。特に住宅ローン控除を利用する上で重要です。
手続きの流れ
確定申告の手続きは、以下のステップで進められます。
- 必要書類の収集
- 住宅借入金等特別控除に関する証明書
- 所得証明書
- 経費の領収書
- 確定申告書の作成
- 所定の用紙に必要事項を記載
- 所得や控除額を計算
- 申告書の提出
- 所轄税務署へ郵送または持参
- 還付金の受取
- 口座に還付金が振込まれる
税務署のウェブサイトや税理士のサポートも活用するとスムーズです。
税金の還付
確定申告では、過剰に支払った税金の還付が期待できます。以下のポイントを意識しましょう。
- 還付金の額というのは、住宅ローンの借入金額や利息の額に基づいて算出されます。
- 最大控除額は、借入金残高が4,000万円の場合、毎年40万円の控除が可能です。
- 還付金の受取りには、申告後1〜2ヶ月程度かかります。
年末調整のメリット
年末調整には多くのメリットが存在します。特に、手続きの簡便さと迅速さが際立っています。この制度を利用することで、税額の計算や調整がスムーズに行え、税金の還付も期待できます。
手続きの流れ
年末調整の手続きは、以下のステップで進められます。
これらのステップを踏むことで、税務署での手間を軽減し、簡単に調整を完了できます。
住宅ローン控除を選択する際のポイント
住宅ローン控除を利用する際には、いくつかの重要なポイントを考慮する必要があります。選択によって、税金の還付額や手続きの手間が異なるため、適切な方法を選ぶことが大切です。
個々の状況に応じた選択
個々の状況を理解することが必要です。例えば、年収や住宅の種類によっても選択肢が変わります。
- 確定申告は、多くの控除を受ける可能性がある方に適しています。
- 年末調整は、簡便さとスピードを求める方に向いています。
どちらの方法も、申告する控除額に基づいて最適な選択肢を見つけることが重要です。
経済的影響
経済的影響をしっかり把握する必要があります。控除額によって、実際に手元に残る資金が変わります。
- 確定申告を利用する場合、還付金の額は最大40万円になる可能性があります。
- 年末調整では、手続きが簡単な分、還付金が少なくなることが多いです。
結論
住宅ローン控除の手続きは私たちにとって重要な選択です。確定申告は多くの控除を受ける機会を提供しますが手間がかかることもあります。一方で年末調整は迅速で簡便ですが還付金が少なくなる可能性があります。
私たちの状況に応じて最適な方法を選ぶことが大切です。年収や住宅の種類を考慮しながら自分たちに合った選択をすることで、税制優遇を最大限に活用できるでしょう。住宅ローン控除を利用して賢く資産を増やしていきましょう。