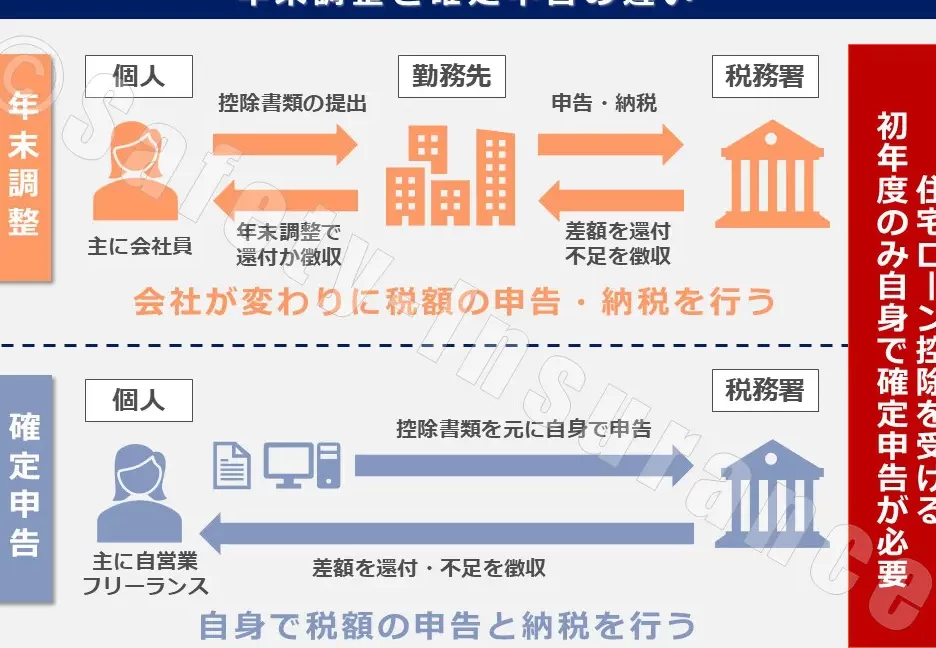
住宅ローンを利用して家を購入した私たちにとって、住宅ローン控除 2年目以降 いつが気になるポイントです。初年度の控除を受けた後、次の年はどうなるのか、不安に思う方も多いでしょう。実際、控除の適用期間やそのタイミングを把握することで、家計の見通しが大きく変わります。
住宅ローン控除の基本
住宅ローン控除は、住宅購入に伴うローンの利息部分に対して税金を軽減する制度です。私たちは、この制度を正しく理解することが重要だと考えます。特に、2年目以降の控除の適用についての知識を深めましょう。
住宅ローン控除とは
住宅ローン控除とは、住宅を新たに取得するために借入れたローンの利子に対して、一定の税額控除が受けられる制度です。この控除は、私たちの年間所得税の軽減につながります。初年度は控除額の計算が簡単ですが、2年目以降も手続きや条件に注意が必要です。
控除対象となる条件
住宅ローン控除の適用条件は以下の通りです。
2年目以降の住宅ローン控除
住宅ローン控除は、家計に優しい制度です。2年目以降の控除について知識を深め、適切な準備を行うことが重要です。
控除の適用期間
控除の適用期間は、通常、最初の借入年から10年間です。この期間中、毎年控除を受けられます。ただし、住宅ローン控除の適用を受けた初年度に控除を受けた額が基準となります。もし、住宅を購入した年が途中の場合、適用期間はそれに応じて調整されます。具体的には、居住開始日から10年以内に住宅ローンを利用し、条件を満たしていれば、控除が適用されます。
住宅ローン控除の申請手続き
住宅ローン控除の申請手続きは、正確な書類提出と適切な時期が重要です。これにより、円滑に控除を受けることができます。
必要書類
住宅ローン控除を申請する際の必要書類は明確です。主な書類には以下が含まれます。
- 住宅ローンの借入契約書:金融機関と締結した契約のコピー。
- 住民票:住宅に居住していることを証明するための住民票。
- 確定申告書:前年の所得を報告するために提出する申告書。
- 控除証明書:金融機関からの控除に関する証明書。
これらの書類を揃えることで、スムーズな申請が可能です。
注意点と解決策
住宅ローン控除の2年目以降には注意すべき点が多数あります。これらを把握することで、控除の適用をスムーズに進めることができます。さあ、具体的なトラブルと対策を見ていきましょう。
よくあるトラブル
住宅ローン控除に関するトラブルは、以下のようなものが挙げられます。
- 書類不備: 必要な書類を揃え忘れるケースが多いです。
- 申請期限の遅延: 申請の締切を過ぎることで控除を逃すことがあります。
- 条件未満の認識: 住宅の用途や借入条件を誤解していることもあります。
これらのトラブルが発生する可能性があるため、早めに確認する必要があります。
対策方法
これらのトラブルを避けるための対策方法は次のとおりです。
- 書類の事前準備: 必要な書類を確認して、早めに揃えておきましょう。契約書や住民票などは、遅れると厳しいです。
- 期限の把握: 申請期限をカレンダーに記入し、リマインダーを設定すると役立ちます。
- 専門家への相談: 不明な点がある場合は、専門家に相談して正確な情報を得ることが大切です。
結論
住宅ローン控除の2年目以降は私たちの家計にとって非常に大切な要素です。控除を適切に受けるためには書類の準備や申請期限の把握が不可欠です。条件を満たしている限り、毎年控除を受けることで経済的な負担を軽減できます。
またトラブルを避けるために専門家に相談することも有効です。これらのポイントをしっかり押さえ、賢く住宅ローン控除を活用していきましょう。私たちの生活をより豊かにするために、正しい知識を持つことが重要です。