マイホームを持つ夢は、多くの人にとっての目標です。しかし、住宅ローンを利用する際に、家の頭金はいくら必要なのかという疑問が浮かびます。頭金の額は、ローンの条件や月々の返済額に大きく影響します。私たちもその重要性を理解しています。
住宅ローンの基礎知識
私たちが考える住宅ローンは、住宅を購入する際に必要な資金を借りる手段です。住宅ローンを利用することで、一度に全額を支払うことなく、返済形式で家を手に入れることができます。これには、通常、数年から数十年にわたる契約が伴い、利息が発生します。
住宅ローンとは
住宅ローンとは、不動産購入のために金融機関から提供される資金です。借入額は、物件の価格によって異なります。借入は、毎月の返済を通じて行い、利息を含めた期間によって額面が増加します。さらに、返済額には元本と利息が含まれているため、利用者は計画的な返済を把握する必要があります。
住宅ローンの種類
住宅ローンには数種類あり、それぞれの特徴が異なります。主な種類を以下に挙げます。
- 固定金利型住宅ローン: 金利が契約時に決まり、返済期間中変わらない。安心感があるが、市場金利が下がった場合の恩恵が受けられない。
- 変動金利型住宅ローン: 市場金利に応じて金利が変動する。初期費用が低くなるが、将来の返済額が予測しづらいリスクがある。
- 固定期間選択型住宅ローン: 一定期間は金利が固定される選択肢を持つ。その後、固定または変動に移行することができる。
頭金の重要性
頭金は住宅購入において重要な役割を果たす。しっかりと計画を立て、適切な額を用意することで、今後の住宅ローンがより有利に進められる。以下に頭金の定義と影響について詳しく説明する。
頭金の定義
頭金とは、住宅を購入する際に支払う初期の金銭であり、通常は物件価格の一定割合が求められる。一般的に、頭金の額は10%から20%が目安とされている。この金額を支払うことで、借入額を減少させ、ローンの条件に好影響を与える。さらに、高額な頭金を準備することによって、住宅購入後の経済的負担を軽減することができる。
頭金が与える影響
頭金の額が住宅ローンに与える影響は多岐にわたる。
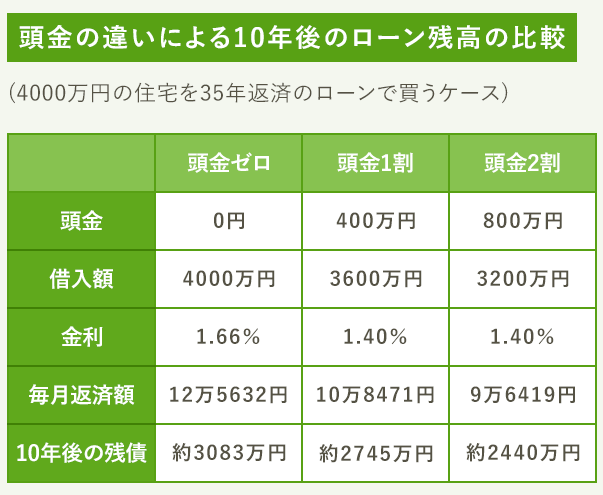
- 金利の優遇: 頭金が多いほど、金融機関から提供される金利が低く設定されることがある。これにより返済額が減る。
- 月々の返済額の減少: 借入総額が少なくなるため、負担が軽減される。これは、日々の生活費に余裕が生まれることを意味する。
- 融資の承認率: 頭金が多いと、金融機関からの融資承認が得やすくなる。リスクが少ないと見なされるため、信頼性が高まる。
- 資産形成への寄与: 物件の価値が上昇する可能性を考慮した場合、高額な頭金を支払うことで、将来の資産形成に寄与する。
いくらが適切な頭金か
頭金の額は、住宅購入において重要な要素です。頭金を設定する際に考慮すべき一般的な基準や、個人の状況に応じた調整が必要です。
一般的な頭金の割合
一般的に、頭金は物件価格の10%から20%が理想とされてます。この範囲は、以下の要因によって変化します。
- 銀行の融資基準
- 物件の種類や価格
- 現在の市場の金利
頭金が少ない場合、住宅ローンの金利が高くなる傾向があります。また、月々の返済額も増大し、長期的に見ると支払い総額が増加する可能性もあるため、注意が必要です。
個人の状況に応じた頭金
私たちの状況によって、適切な頭金の額は異なることがあります。以下の要素を考慮することで、より具体的な決定が可能です。
- 収入: 高い収入があれば、頭金を多く用意する余裕が生まれやすいです。
- 貯蓄: 貯蓄の額によっては、頭金を増やすことができ、より良い条件でローンを組めます。
- 将来の計画: 転居の計画や子供の教育費なども考慮して、短期・長期で見た際の資金計画が重要です。
頭金の準備方法
頭金を準備することは、住宅購入において重要なステップです。以下に、その具体的な方法を示します。
頭金の貯蓄プラン
まず、頭金を貯蓄するためには、体系的なプランを立てることが必要です。以下のポイントを考慮しましょう。
- 目標額を設定: 物件価格の10%から20%を基準に、具体的な目標額を決めます。
- 月ごとの貯蓄額を設定: 年間の貯蓄目標を12で割り、月々の貯蓄額を明確にします。
- 自動貯蓄口座を利用: 自動的に貯蓄用口座に振り込むことで、計画的な貯蓄を促進します。
- 無駄遣いを見直す: 家計の見直しを行い、不要な支出を削減することも大切です。
助成金や制度の利用
また、頭金の準備には、利用可能な助成金や制度を活用することが鍵です。以下の選択肢があります。
- 地方自治体の助成金: 地域によっては、住宅購入を支援するための助成金が提供されています。
- 住宅ローン減税: 一定の条件を満たすと、住宅ローンの利息が控除される制度があります。
- ファーストタイムバイヤー向けプログラム: 初めて住宅を購入する際、特別な条件でローンが組めるプログラムがあります。
まとめ
住宅購入における頭金は私たちの将来に大きな影響を与えます。適切な額を準備することで、住宅ローンの条件が有利になり、月々の返済負担を軽減できます。私たちの状況に合った頭金の額を見極めることが重要であり、計画的な貯蓄方法を取り入れることで目標達成が可能です。
さらに、助成金や制度を活用することで、頭金の負担を軽減する手段もあります。私たちの夢のマイホームに向けて、しっかりとした準備を進めていきましょう。