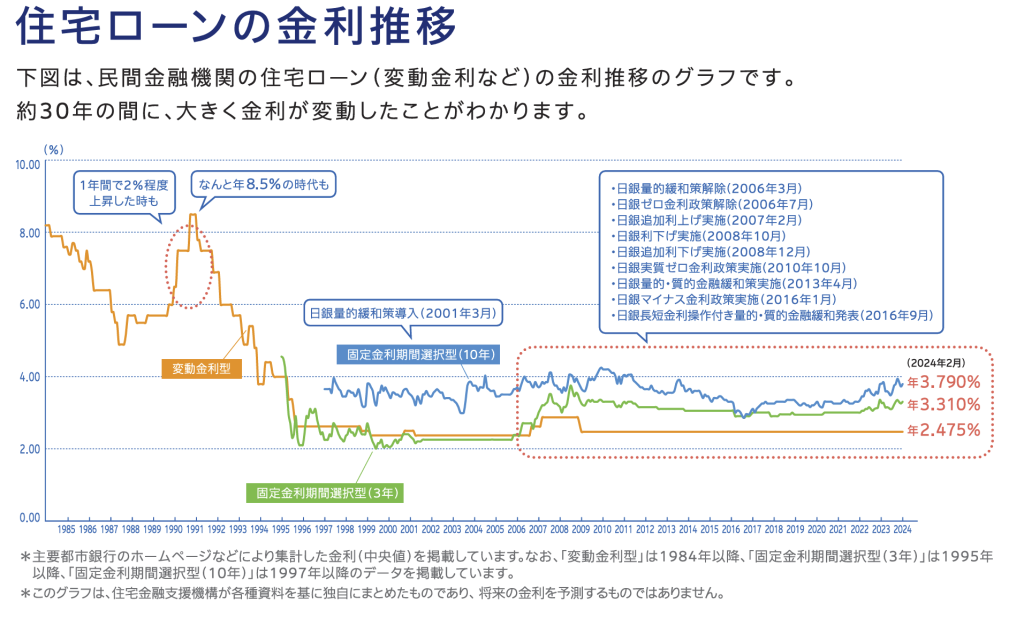
住宅ローンを検討する際に、住宅ローンプライムレートと短期プライムレートの違いを理解することは非常に重要です。これらの金利は、私たちの返済額やローンの条件に大きく影響を与えるため、しっかりと把握しておく必要があります。特に、どちらの金利が自分たちのライフスタイルや財政状況に適しているのかを見極めることが、賢い選択をする鍵となります。
住宅ローンプライムレートとは
住宅ローンプライムレートは、住宅ローンの基準金利であり、金融機関が貸出金利を設定する際の指標となります。この金利は、借り手が負担する利息の重要な要素で、固定金利や変動金利によって変わることがあります。
定義と概要
住宅ローンプライムレートは、主要な金融機関が顧客に提供する最も有利な金利を指します。**このレートは一般的に、短期プライムレートや中央銀行の政策金利に基づいて決定されるため、経済動向に影響を受けることがあります。**例えば、一般的なプライムレートは、借り手の信用状況や融資の条件によって異なることがあります。
影響を与える要因
住宅ローンプライムレートに影響を与える要因は多岐にわたります。以下は、その主要な要因です。
- 経済成長: 経済が成長すると、金利が上昇する傾向があります。
- インフレ率: インフレが高いと、中央銀行は金利を引き上げることがあります。
- 信用供給: 銀行の融資条件が厳しくなると、金利が上がることがあります。
- 市場競争: 銀行間の競争が激化すると、金利が低下することがあります。
短期プライムレートとは
短期プライムレートは、金融機関が設定する一時的な貸出金利です。このレートは、主に短期間での資金調達に関連しています。短期的な借入れを考える際に影響する重要な要素です。
定義と特徴
短期プライムレートは、主に1年以内の期間で利用されます。その特徴として、流動性が高く、借り手に対して迅速な資金提供を可能にします。また、経済情勢や市場の動向に敏感に反応する傾向があります。そのため、短期プライムレートは、中央銀行の政策金利や市場金利に影響を受け、変動します。特に、利率は以下の要因に基づいて調整されます:
- 経済成長率
- インフレ率
- 銀行の信用供給能力
使用される場面
短期プライムレートは、さまざまなシーンで使用されます。例えば:
- 短期融資契約
- コマーシャルローン
- キャッシュフローの管理
住宅ローンプライムレートと短期プライムレートの比較
住宅ローンプライムレートと短期プライムレートの違いは、借り手にとって非常に重要です。それぞれの利率がどのように機能するかを理解することで、より良い融資選択が可能になります。
利率の違い
住宅ローンプライムレートは、金融機関が提供する長期的な融資に対する金利です。この金利は通常、借入期間が数年から数十年にわたります。一方、短期プライムレートは、一般的に1年以内の期間に適用されるもので、より迅速な資金調達を目的としています。このように、利率の違いは、借り手がどれだけの期間にわたって融資を受けるかによって明確に分かれます。
| 利率タイプ | 利用期間 | 特徴 |
|---|---|---|
| 住宅ローンプライムレート | 数年から数十年 | 長期的な融資に使用、安定した金利 |
| 短期プライムレート | 1年以内 | 短期間の融資に使用、流動性が高い |
利用者への影響
住宅ローンプライムレートが高い場合、借り手の月々の返済額は増加します。この場合、長期的な負担が大きくなるため、財政計画に影響を与えます。一方、短期プライムレートは、迅速に資金を必要とする場合に適しており、初期負担は軽減されます。短期プライムレートを利用することで、急な経済的必要に対して柔軟性が得られます。
どちらを選ぶべきか
住宅ローンプライムレートと短期プライムレートの選択は、私たちのライフスタイルや財政状況に大きな影響を与えます。それぞれの金利の特性を理解し、どのようなケースで最適かを見極めることが重要です。
投資家の視点
投資家にはリスク管理と長期的な収益の視点が求められます。住宅ローンプライムレートは、長期的な投資先として非常に魅力的です。安定した金利が長期間にわたって固定されるため、将来の返済額を的確に見積もれるメリットがあります。投資先の地域によっては、資産の価値が上昇する可能性もあるため、長期にわたるプランニングが可能です。一方で、短期プライムレートは、短期間での変動が大きいことを考慮する必要があります。市場の変動に応じて金利が上下するため、リスクを承知で投資を行うことが要求されます。
結論
住宅ローンプライムレートと短期プライムレートの違いを理解することは、私たちの融資選択において非常に重要です。長期的な安定性を求めるなら、住宅ローンプライムレートが適しているでしょう。逆に、短期的な資金調達が必要な場合は短期プライムレートが有効です。
私たちのライフスタイルや財政状況に応じて、どちらの金利が最適かを見極めることで、より賢い選択ができるはずです。これらの金利の特性を活かし、将来の経済的安定を築いていきましょう。