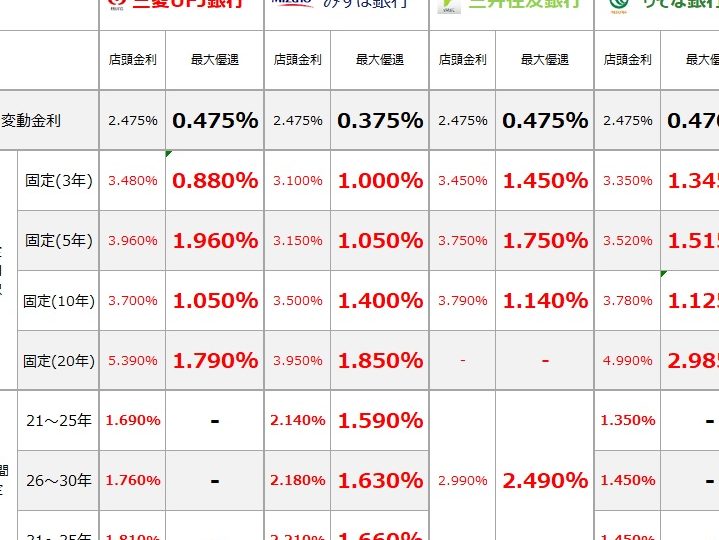
2023年1月の住宅ローンの固定金利は、私たちにとって非常に重要なテーマです。最近の経済状況や金利の変動により、住宅購入を考えている方々にとって、最適な選択をするための情報が求められています。では、2023年1月における住宅ローンの固定金利は一体いくらなのでしょうか?
2023年1月の住宅ローンの固定金利
2023年1月の住宅ローンの固定金利は、経済状況や中央銀行の政策に影響されて決まります。金利は、住宅購入を検討している人々にとって大きな要素です。
金利の変動要因
金利の変動にはいくつかの要因が関与しています。具体的には、以下の要因が影響を与えます。
- 景気動向: 国内外の経済成長率が金利に直結します。景気が良ければ、銀行は金利を上げる傾向があります。
- インフレ率: 高いインフレ率は金利を押し上げます。購買力の低下を反映するため、その対策として金利が上昇します。
- 中央銀行の政策: 日本銀行の金融政策が金利に直接影響します。政策金利の変更は、住宅ローン金利にも波及します。
- 市場の需給: 住宅ローンへの需要が高まりすぎると、金利は上昇することがあります。
銀行の金利設定
- 競争力: 他の金融機関との競争を考慮し、魅力的な金利を設定することが求められます。
- リスク評価: 借り手の信用評価を基にリスクを分析し、それに応じた金利を決定します。
- 市場の動向: 経済指標や他行の金利動向を踏まえ、銀行は自らの金利を調整します。
- 長期的な計画: 金融機関は、資金調達のコストや利回りを考慮して、長期間の戦略的な金利設定に努めます。
主要金融機関の固定金利
2023年1月時点の主要金融機関の固定金利は、住宅ローンの選択に大きな影響を与えます。私たちが市場の動向を把握するためには、具体的な金利を理解することが重要です。
メガバンクの比較
メガバンク各社における固定金利は次の通りです。
| 銀行名 | 固定金利(年率) |
|---|---|
| 三菱UFJ銀行 | 0.65% |
| みずほ銀行 | 0.70% |
| 三井住友銀行 | 0.68% |
三菱UFJ銀行は、最も低い固定金利を提供しています。金利の競争力は、借入額や返済期間によって異なるため、個々の条件に合わせて比較することが重要です。また、各銀行でキャンペーンを行っている場合もあるので、最新の情報をチェックすることをお勧めします。
地方銀行の状況
地方銀行の固定金利は、メガバンクに比べて異なるケースが多いです。以下は、一部の地方銀行の固定金利です。
| 銀行名 | 固定金利(年率) |
|---|---|
| 山形銀行 | 0.75% |
| 福岡銀行 | 0.72% |
| 群馬銀行 | 0.77% |
住宅ローンを選ぶ際のポイント
住宅ローンの選択は重要な決断です。私たちは、固定金利と変動金利の違いを理解することで、最適な選択ができると考えます。
固定金利と変動金利の違い
固定金利は、ローン契約期間中、金利が変わらないタイプです。このため、月々の返済額も一定で、計画的な資金管理が可能です。年間を通じて安心感を求める方には適しています。一方、変動金利は、市場の金利に合わせて変動します。そのため、初期は低い金利が設定されることが多いですが、将来的な増加のリスクもあります。どちらを選ぶかは、ライフスタイルやリスク耐性によります。
まとめ
この記事では、住宅ローンの固定金利に関する重要なポイントを整理します。2023年1月の金利は、経済動向に基づく最新の情報を反映しています。主要金融機関の金利を比較すると、以下のようになります。
- 三菱UFJ銀行: 0.65%
- みずほ銀行: 0.70%
- 三井住友銀行: 0.68%
地方銀行の金利もチェックが必要です。例えば、山形銀行が0.75%、福岡銀行が0.72%、群馬銀行が0.77%を設定しています。それぞれの金融機関が提供するキャンペーンにより、条件も変化するため、注意が必要です。
Conclusion
2023年1月の住宅ローン固定金利は私たちにとって重要な情報です。金利は経済状況や銀行の政策によって変動するため、常に最新の情報を把握することが求められます。三菱UFJ銀行の0.65%は特に魅力的であり、各金融機関の金利やキャンペーンを比較することが必要です。
固定金利と変動金利の選択は個々のライフスタイルやリスク耐性に基づくため、慎重に判断しましょう。今後の金利動向にも注目し、最適な住宅ローンを選ぶ手助けができればと思います。