住宅ローンを利用する際に気になるのが住宅ローン控除何年の期間です。私たちもこの制度を利用することで、税金の負担を軽減できることを知っています。しかし、具体的にどれくらいの期間控除が受けられるのか、そしてその条件は何か、疑問に思う方も多いのではないでしょうか。
住宅ローン控除の基本
住宅ローン控除は、私たちが住宅を購入する際に利用できる税制上の優遇措置です。控除を利用することで、所得税や住民税を軽減できるメリットがあります。
住宅ローン控除とは
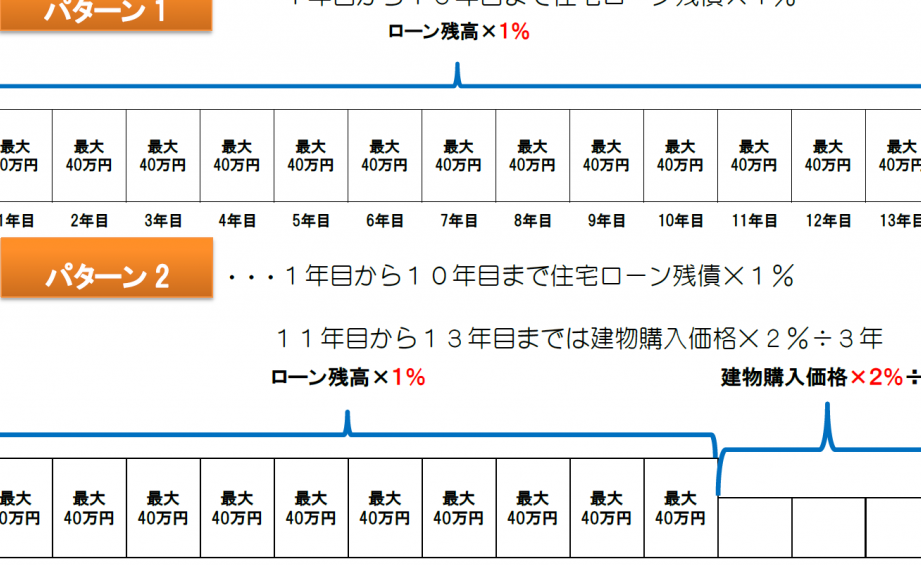
住宅ローン控除とは、住宅を取得するために借り入れたローンの利息部分を所得税から控除できる制度です。具体的には、年間の借入残高に応じて一定の割合で控除され、最大控除期間は13年に設定されています。この控除を受けることで、私たちの税金の負担が大幅に減少する可能性があります。なお、控除を受けるにはいくつかの条件が存在します。
控除の対象となる人
控除の対象となるのは、国内に住所を持ち、住宅を取得した個人です。以下の条件を満たす必要があります:
- 住宅を購入した年の前年の収入が一定額以下であること
- 国の認可を受けた住宅を購入し、実際に居住していること
- 借入名義人が控除を受ける申請を行うこと
住宅ローン控除の年数
住宅ローン控除は、住宅取得の際に利用することができる制度であり、その適用年数が重要な要素です。控除の適用年数によって、税金の軽減効果が変わってきます。
控除の適用年数
控除の適用年数は基本的に最大13年です。具体的には、住宅ローンを利用して住宅を取得した年の翌年から控除が始まります。控除が受けられる年数は、以下の条件により異なる場合があります:
- 借入金の額
- 対象となる住宅の種類
- 借入を行った年
特に、2020年以降に契約した新築住宅では、特例として最大13年の控除が適用されることがあります。具体的には、住宅ローンの借入額が高額であれば、より長期間の控除が期待されます。
年数による控除額の変動
控除額は年数によって変動するため、知識を持っておくことが重要です。具体的には、初年度は借入金利に基づいた控除が適用され、翌年以降は一定額が控除されます。年数が進むごとに控除額は減少することも考慮しておく必要があります。
具体例として、初年度に100万円の借入金がある場合、10年間で控除される税額は以下の通りです:
| 年数 | 控除額(例) |
|---|---|
| 1年目 | 100,000円 |
| 2年目 | 90,000円 |
| 3年目 | 80,000円 |
| 4年目 | 70,000円 |
| 5年目 | 60,000円 |
| 6年目 | 50,000円 |
| 7年目 | 40,000円 |
| 8年目 | 30,000円 |
| 9年目 | 20,000円 |
| 10年目 | 10,000円 |
住宅ローン控除の利用方法
住宅ローン控除を利用するには、いくつかの手続きが必要です。このセクションでは、申請手続きの流れと必要書類の準備について詳しく説明します。
申請手続きの流れ
住宅ローン控除を受けるための申請手続きは、以下のステップに分かれています。
- 住宅ローンの契約: まず、対象となる住宅への借入れを行います。
- 確定申告: 住宅ローンを利用した年の翌年に、確定申告を行います。
- 申告書の提出: 必要な書類を整え、税務署に申告書を提出します。
- 控除額の決定: 申告内容をもとに税務署が控除額を決定します。
確定申告は、税務署の窓口だけでなく、オンラインでの申請も可能です。同時に、申請期限に注意し、期日内に書類を提出することが重要です。
必要書類の準備
申請には、以下の書類が必要になります。
- 申告書: 所得税の確定申告書を準備します。
- 借入金契約書: 住宅ローンの契約内容を証明する書類が必要です。
- 住民票: 取得した住宅の住所が確認できる住民票を用意します。
- 取得証明書: 住宅を取得したことを証明する書類も必要です。
住宅ローン控除に関する注意点
住宅ローン控除を利用する際には、いくつかの重要なポイントがあります。まず、控除を受けるためには、特定の条件を満たす必要があります。 例えば、前年の収入が一定額以下であることや、国が認可した住宅に住むことが求められます。これらの要件は、申請が承認されるかどうかに影響を与えます。
また、控除の適用年数は住宅ローンを契約した年によって変動します。 自宅が新築で、2020年以降に契約した場合、最大13年の控除が受けられることがあります。適用年数により、受けられる控除額も異なります。控除が始まるのは、住宅を取得した年の翌年からであり、これを把握することが重要です。
さらに、控除額の変動についても留意すべきです。 初年度は借入金利に基づいた控除が適用されますが、翌年以降は一定額の控除となります。ただし、年数が進むと控除額が減少することも考慮する必要があります。具体的には、借入金額の100万円を基に、税額がどのように変動するのかを詳しく分析することが必要です。
申請手続きも重要な要素です。住宅ローン控除の申請は複数のステップに分かれます。 具体的には、住宅ローン契約の締結、確定申告の作成、申告書の提出、控除額の決定といった流れがあります。このプロセスを理解し、準備を進めることでスムーズな申請が可能となります。
まとめ
住宅ローン控除は私たちの住宅購入において非常に重要な制度です。控除の期間や条件を理解することで、税負担を軽減し、より良い生活を実現できます。特に新築住宅を取得する際には、最大13年の控除が適用される可能性があり、これを活用することで大きなメリットが得られます。
申請手続きは複雑に感じるかもしれませんが、必要な書類を準備し条件を満たすことでスムーズに進められます。私たちがしっかりと情報を把握し、計画的に進めることが、住宅ローン控除の恩恵を最大限に受ける鍵となります。