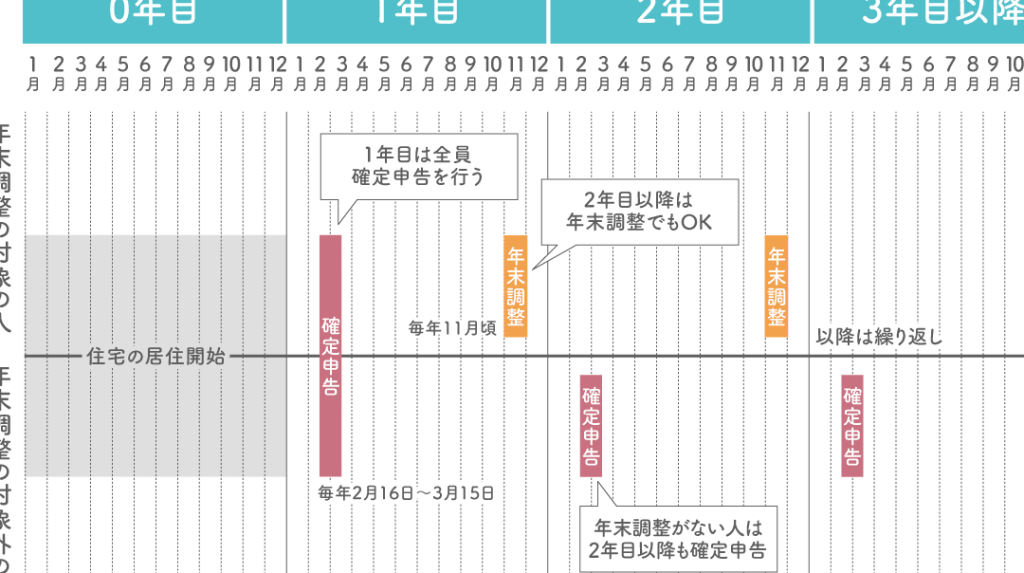
住宅ローンを利用している私たちにとって、住宅ローン控除がいつ払われるのかは非常に重要なポイントです。この控除は、毎年の税金を軽減し、家計の助けとなります。しかし、具体的にいつ控除が適用されるのか、どのように手続きすれば良いのか、疑問に思っている方も多いのではないでしょうか。
住宅ローン控除の概要
住宅ローン控除は、住宅を取得する際に発生するローンの利息を税金から控除できる制度です。この控除により、年間の税負担が軽減され、家計を助ける重要な特徴があります。具体的には、控除額は支払った利息に基づき、上限額が設定されています。
控除の対象は、指定の条件を満たした住宅ローンです。また、利用できる控除期間は最大で10年間です。これにより、長期にわたって安定したメリットが得られます。条件を満たすことで、住宅購入者は毎年の税金から一定額を控除され、その額を確認することで、予算に対する理解が深まります。
さらに、初めて住宅を購入する場合は特別な控除が受けられます。この特例により、控除額が増加し、より多くの経済的利益が得られるのです。また、婚姻状況や年齢によっても控除の適用状況が異なる場合があります。これらの条件を把握し、計画的に活用することが重要です。
住宅ローン控除が適用される条件
住宅ローン控除を受けるための条件がいくつかある。これらの条件を理解することで、控除を効果的に活用できる。
借入額の上限
借入額の上限は重要な要素だ。一般的に、住宅を取得するために借りた金額が3,000万円までのローンが対象となる。具体的には、以下のような基準がある。
- 借入額が3,000万円まで。
- 住宅が自己居住用であること。
- 借入金が国税庁が定める基準に適合していること。
これらを満たす場合、控除が適用される可能性が高い。
所得要件
所得の要件も控除を受けるために欠かせない。控除を受ける際、その年の所得が制限される。私たちが注目すべきは、以下の基準だ。
- 年収が2,000万円以下であること。
- 所得税が発生すること。
住宅ローン控除の支払い時期
住宅ローン控除は、年間の税金を軽減するための重要な制度です。私たちは支払い時期を理解することで、計画的に控除を受けられます。
年度ごとの支払いスケジュール
住宅ローン控除の支払いは、年度ごとに行われます。控除を受けるためには、次のようなスケジュールに従います。
- 1月: 前年分の控除を受けるための確定申告を開始
- 3月: 確定申告の締め切り
- 5月: 税務署での控除が適用された税金の通知を受け取る
- 6月: 適用された控除分が所得税から差し引かれ、還付金が支払われる
この流れを把握することで、控除を確実に受け取ることが可能です。
申告手続きの流れ
控除を受けるためには、申告手続きが必要です。以下の手順に沿って進めます。
- 必要書類の準備: 借入契約書や利息の支払証明書などを集める
- 確定申告書の作成: 税務署のウェブサイトからオンラインで申告書を作成
- 提出: 申告期限内に書類を税務署へ提出
- 結果の確認: 申告後、税務署からの通知を待つ
住宅ローン控除のメリットとデメリット
住宅ローン控除には多くのメリットとデメリットが存在し、それぞれの特徴を理解することが大切です。
メリット
税負担の軽減が可能です。住宅ローン控除により、年間の税金負担が減少します。たとえば、借入額に基づいて控除される利息分が税金から差し引かれるため、家計が助かります。さらに、控除期間は最大10年間です。このため、長期にわたって安定したメリットを享受できます。また、初めて住宅を購入する場合には特別控除も受けられ、条件によってはより多くの控除額が得られます。
まとめ
住宅ローン控除は私たちの家計に大きな影響を与える制度です。控除を適切に活用することで税負担を軽減し、より良い生活を実現できます。支払い時期や手続きの流れを理解することで、控除を確実に受け取ることが可能です。
条件をしっかり把握し、必要書類を準備することで、スムーズに申告を行うことができます。特に初めて住宅を購入する方には特別な控除が用意されているため、ぜひこの機会を逃さずに活用しましょう。私たちの知識を深め、賢く住宅ローン控除を利用していきましょう。