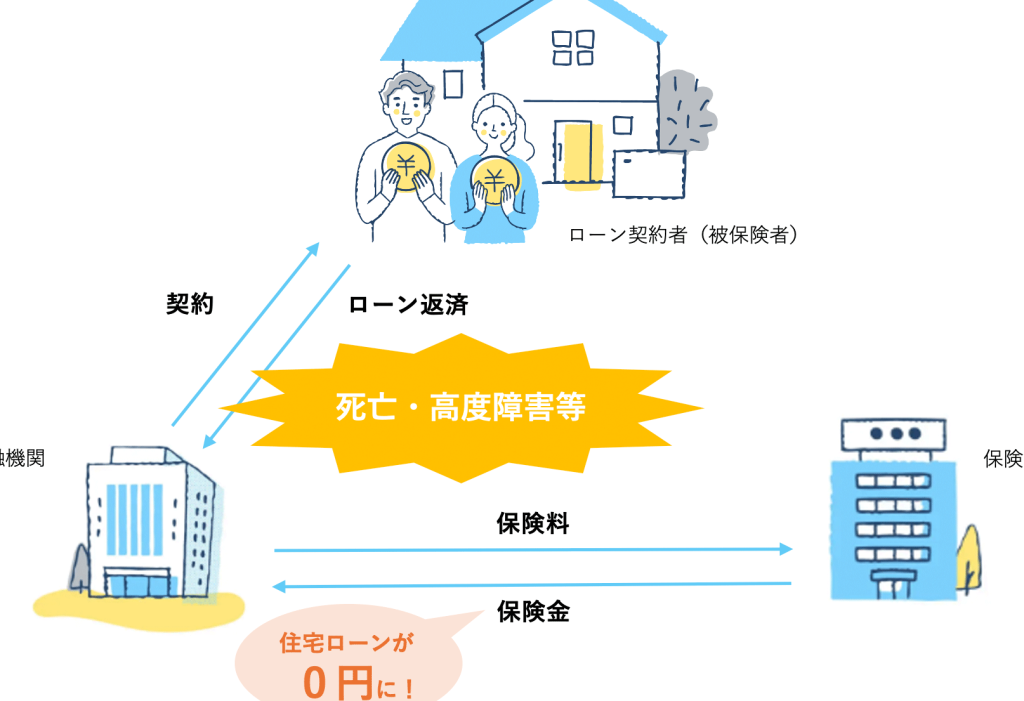
住宅ローンを考えるとき、私たちが最も重要視するのは安心感です。特に、団信の選択がどれが良いかは、家計に大きな影響を与える要素の一つです。団体信用生命保険は、万が一の事態に備えるための大切な保障ですが、その内容や条件は様々です。私たちはどの団信が最適かを見極める必要があります。
住宅ローンの基礎知識
住宅ローンは、家を購入するために利用する借入金で、重要な金融手段です。私たちが家を手に入れる際に、理解しておくべき基本情報があります。
住宅ローンとは
住宅ローンとは、住宅を購入する目的で金融機関から借り入れる資金のことです。多くの場合、返済期間は10年から35年に設定されます。借入金額や金利、返済方法に応じて毎月の返済額は異なります。主な特徴として、以下の点が挙げられます。
- 金利タイプ: 固定金利や変動金利から選べる。
- 借入形態: フルローンや頭金を含むタイプがある。
- 返済方法: 元利均等返済や元金均等返済が利用される。
私たちがローンを利用する際、これらの選択肢の違いを理解することが大切です。
団体信用生命保険の概要
団体信用生命保険(団信)は、住宅ローンを利用する際に加入する保険で、万が一の事態に備えます。この保険により、契約者が死亡した場合や高度障害状態になった際、残ったローンの支払いが免除されます。以下は団信の重要なポイントです。
- 保障内容: 主に死亡や高度障害を対象とする。
- 保険料: ローンの金利に含まれることが一般的。
- 加入基準: 健康状態や年齢に基づく条件がある。
団信の種類と特徴
団体信用生命保険(団信)にはいくつかの種類があり、それぞれ特徴があります。これから一般団信やその他の団信オプションについて詳しく説明します。
一般団信
一般団信は、住宅ローン契約者が死亡または高度障害状態になった場合に、残ったローンの支払いを免除する保険です。一般団信の主な特徴は以下の通りです。
- 死亡保障: 契約者が亡くなった際に、住宅ローン残高が支払われます。
- 高度障害保障: 高度な障害により契約者が働けなくなった場合も、ローンの支払いが免除されます。
- 保険料無料の選択肢: いくつかの金融機関では、金利に保険料が含まれているため、別途支払う必要がありません。
一般団信は、多くの住宅ローンに標準装備されていることが一般的で、選択しやすい選択肢です。
以外の団信オプション
一般団信以外にも、さまざまな団信オプションがあります。それぞれ異なる条件や保障内容を提供しています。以下は主な団信オプションの例です。
- 特定疾病保障付き団信: がんや心筋梗塞、脳卒中といった特定疾病にかかった場合も保障が受けられます。
- 就業不能保障付き団信: 事故や疾病で長期間働けない状況に対しても保障が適用されます。
- 家族型団信: 契約者が亡くなった場合だけでなく、家族も保障の対象となります。
団信の選び方
団体信用生命保険(団信)は、住宅ローンを利用する際の大切な要素です。適切な団信を選ぶことで、万が一の事態への備えが可能になります。
保険料の比較
保険料は団信を選ぶ際の重要なポイントです。以下の項目を考慮すると、選択がしやすくなります。
- 一般団信は、死亡または高度障害時に残ったローンを免除する保険で、保険料は金利に含まれることが多いです。
- 特定疾病保障付き団信は、特定の疾病にかかった場合にも保障があるため、保険料がやや高く設定されることがあります。
- 就業不能保障付き団信は、就業不能の場合に保障されるため、これも保険料が異なります。
- 家族型団信は、契約者だけでなく家族にも保障が広がるため、一般的に保険料が高めです。
これらの保険料は、借入額や契約者の年齢、健康状態によっても変動します。必ず複数の金融機関の見積もりを比較すべきです。
保障内容の重要性
保障内容の理解は必須です。保障内容に応じて、自分に合った団信を選ぶことが重要です。
- 死亡保障は、契約者が亡くなった際にローンの支払いが免除される保障です。
- 高度障害保障は、契約者が高度な障害状態になった場合に適用されます。
- 特定疾病保障や就業不能保障は、特定の条件が満たされた場合の保障内容が異なります。
団信のメリットとデメリット
メリット
- 残高免除: 契約者が死亡した場合や高度障害状態になった場合、残ったローンの支払いが免除されるため、家族の経済的負担を軽減します。
- 保険料の一体化: 一般的に、保険料はローンの金利に含まれるため、別途支払う必要がありません。これにより、資金計画がシンプルになります。
- 安心感の提供: 万が一のリスクに備える安心感が得られるため、住宅購入に対する不安を軽減します。
- 多様な選択肢: 特定疾病保障付き団信や就業不能保障付き団信など、ニーズに応じた多様なプランがあり、自分に合った保障を選べます。
デメリット
- 保険料の上昇: 年齢や健康状態によって、保険料が高くなる場合があります。このため、長期的に見ると家計への影響が大きくなることもあります。
- 加入条件の厳しさ: 健康状態や年齢に基づく条件があるため、加入できないケースもあります。特に既往症がある場合、注意が必要です。
- 限られた保障内容: 保障内容が契約によって異なるため、自分が本当に必要とする保障が含まれていない可能性があります。
- 解約時のデメリット: 途中で団信を解約した場合、保障が失われることがあり、その後のローンが返済困難になるリスクがあります。
まとめ
私たちが住宅ローンを選ぶ際には団信の重要性を忘れないようにしましょう。自分に最適な団信を選ぶことで、安心して家を購入できます。各団信の特徴や保険料をしっかりと比較し、保障内容を理解することが大切です。
また、メリットとデメリットを把握し、自分のライフスタイルに合った選択をすることが必要です。これからの生活を見据えた上で、賢い判断を下していきましょう。安心感を持ちながら、理想の住まいを手に入れるために、しっかりと準備をしていきたいですね。