住宅を購入する際に、私たちが注目するべきポイントの一つが「住宅ローン控除」です。この制度を利用することで、税金の負担を軽減できる可能性がありますが、確定申告の期限や対象となる年数については意外と知られていないことも多いです。住宅ローン控除の確定申告は何年前まで可能なのか、これを理解することは非常に重要です。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入する際に負担を軽減するための税制優遇制度です。この制度を利用すれば、一定期間にわたり所得税の控除を受けることができます。まず、私たちが理解しなければならないのは、その対象となる住宅の要件です。具体的には、以下の条件を満たす必要があります:
- 住宅は自己居住用であること。
- 適用される住宅ローンの残高が設定額内であること。
- 控除を受けるための申請を行っていること。
控除額は、住宅ローンの残高や購入価格に基づいています。一般的に、控除は最初の10年で多く、以降は徐々に減少します。これにより、私たちが長期的に得られる恩恵はかなり大きいのです。
また、確定申告において住宅ローン控除を受けるための手続きも重要です。申告が必要な年に申請しないと、控除を受けられません。したがって、私たちは申告書類をきちんと準備し、必要な情報を正確に記載することが求められます。さらに、控除が適用される年数についても留意しなければなりません。
確定申告の基本
確定申告は自営業者や所得がある人に欠かせない手続きです。この手続きにより、税金の計算が正確になり、必要な控除を受けることが可能になります。
確定申告の必要性
確定申告によって、税額の過不足が調整されます。また、住宅ローン控除を受けるには、確定申告は必須です。控除を受けないと、税金を余計に支払うことになりかねません。具体的には、住宅ローン控除の適用を受けるためには、その年に必ず申告が必要です。これにより、私たちの税負担を軽減できます。
確定申告の手続き
確定申告の手続きは、以下のステップで行います:
- 必要書類を集める
- 所得や控除額を計算する
- 確定申告書を作成する
- 提出する
住宅ローン控除の適用期間
住宅ローン控除には、適用開始年と適用終了年が設定されているため、注意が必要です。正確な年数を把握することで、税の軽減効果を最大限に活用できます。
適用開始年の確認
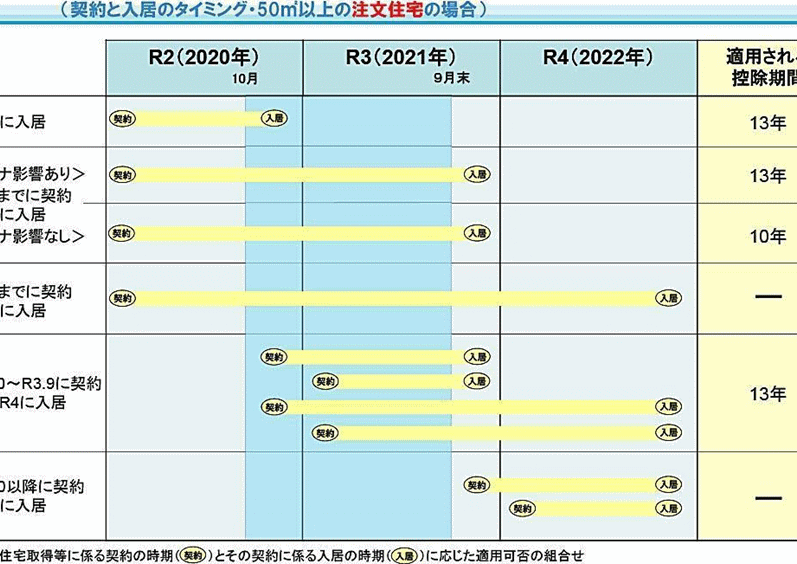
住宅ローン控除の適用開始年は、住宅を購入した年に依存します。具体的には、住宅の引き渡しを受けた年の翌年から適用が始まります。例えば、2021年に住宅を購入した場合、2022年度の確定申告から控除が適用されることになります。混乱を避けるために、必要な書類も合わせて確認しておくことが重要です。
何年前まで遡れるか
住宅ローン控除に関して、確定申告で遡れる年数の理解は重要です。一般的に、住宅ローン控除の適用は最大で5年前まで遡ることが可能です。つまり、過去5年分の確定申告において控除を請求できます。
遡及申告の条件
遡及申告を行うためには、いくつかの条件が存在します。主な条件は以下の通りです。
- 正確な書類提出が求められる: 遡及申告には必要な書類がしっかり揃っていることが必須です。
- 控除対象の年が含まれていること: 申告する年が住宅ローン控除の適用対象内である必要があります。
- 申告期限内に行うこと: 確定申告を行う際は、法定の期限を守ることが重要です。
これらの条件を満たすことで、遡及申告ができ、控除を受けられる可能性が広がります。
遡及申告の手続き
遡及申告の手続きは、以下のステップで進められます。
- 必要書類の準備: 基本的に、住宅ローンの明細書や購入契約書などが求められます。
- 所得や控除額の計算: 遡及する年における所得金額や控除額を再確認し、正確に計算します。
- 申告書の作成: これにより、遡及申告の内容を詳細に記載することになります。
- 税務署への提出: 完成した申告書を税務署に提出し、正式に手続きが完了します。
結論
住宅ローン控除を利用することで私たちの税負担を軽減できる可能性があります。確定申告を通じて適切に控除を受けるためには申告期限や対象年数をしっかり把握することが重要です。特に過去5年分の遡及申告が可能である点は見逃せません。
必要書類を整えた上で正確な申告を行うことで、過去の控除を請求し税の軽減効果を最大限に享受できるでしょう。私たちの住宅購入の選択が、将来的な税負担に良い影響を与えることを願っています。