住宅ローンを組む際、年齢は重要な要素です。私たちが「住宅ローンって何歳まで組めるの?」と疑問に思うのは当然です。多くの人が夢見るマイホームですが、年齢によってローンの条件や審査基準が変わることを知っているでしょうか。
住宅ローンの基本
住宅ローンは、自宅購入のための重要な資金調達手段です。ローンの利用時には、その内容をしっかり理解することが必要です。
住宅ローンの種類
住宅ローンには、主に以下の種類があります。
- 固定金利型ローン: 金利がローン期間中一定です。急激な金利上昇のリスクを避けられます。
- 変動金利型ローン: 金利が市場の動向に応じて変わります。一般的に初期金利が低く、返済総額が少なくなる可能性があります。
- フラット35: 35年間固定金利の住宅ローンです。安定した返済計画が立てやすいです。
それぞれのローンには利点と欠点があるため、自分たちのライフプランに合った選択が重要です。
住宅ローンの仕組み
住宅ローンは借入金を不動産の担保にして行います。このため、返済能力を重視した審査が行われます。主なポイントは以下です。
- 借入額: 物件価格の90%まで借りられる場合が多いです。
- 返済期間: 最長35年の設定が一般的で、年齢によって変動することがあります。
- 金利の決定: 金利は金融機関が設定し、借り入れ条件によって異なります。
年齢制限について
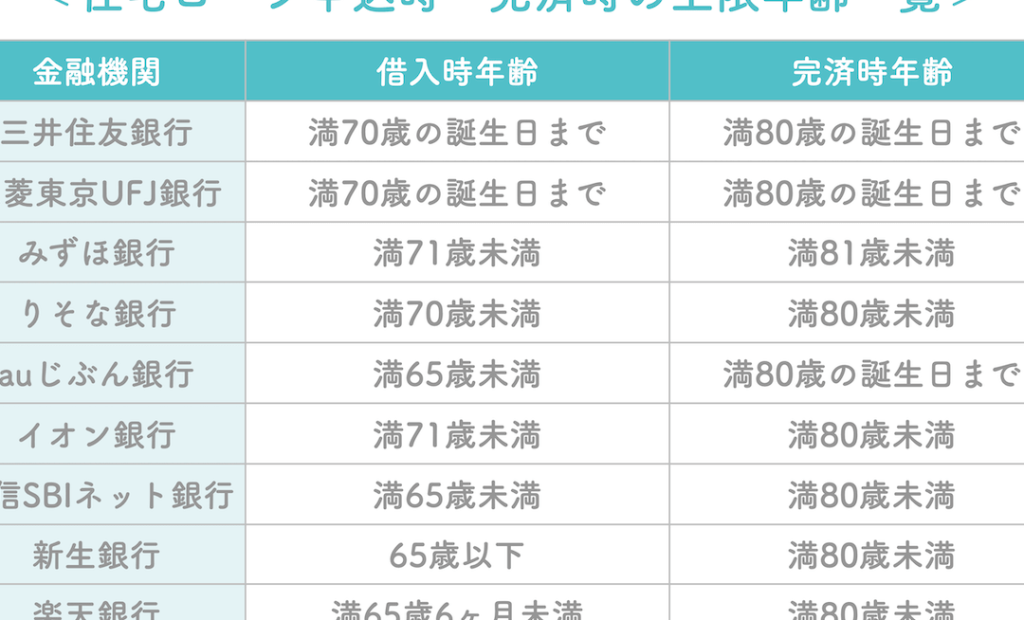
住宅ローンの契約には、年齢に関する制限が存在します。多くの金融機関では、年齢制限を設けており、通常、70歳から80歳が上限とされます。この制限は、返済期間や借入可能額に影響を及ぼすため、特に注意が必要です。
住宅ローン契約の年齢制限
住宅ローンの契約では、年齢が重要な要素となります。一般的に、住宅ローンを契約できる年齢は以下の通りです。
- 20歳以上から申込可能
- 70歳を超えると契約年数が制限される場合
- 80歳を超えると審査が厳格化することが多い
このように、年齢が契約に影響するため、早めの計画が重要です。
年齢による借入額の変化
年齢によって借入額にも変化が見られます。若年層は勤務年数が短いこともあり、返済能力に対する評価が低くなる傾向があります。そのため、借入額は以下のように変化します。
- 20代は年収の3〜5倍程度が目安
- 30代は年収の5〜7倍程度が目安
- 70歳以上は、借入額が制限されることが多い
住宅ローンの返済期間
住宅ローンの返済期間は、借入れを行う際に非常に重要な要素です。返済期間の選択によって、月々の返済額やトータルの利息などが大きく変わります。
返済期間の選び方
返済期間を選ぶ際には、いくつかのポイントを考慮すべきです。まず、月々の返済額に注目してください。返済期間が短いと、月々の負担が増えるものの、総利息は少なくなります。一方で、期間が長いと月々の負担が軽くなるものの、総利息は増加します。
具体的な選び方としては、以下のような点があります:
- ライフスタイルの考慮: 家族構成や収入の変動を考え、返済のしやすさを重視します。
- 金利の動向: 変動金利で借入れをする場合、金利の上昇リスクを考慮に入れた返済期間設定が必要です。
- 早期返済の可能性: ボーナスなどで返済額を増やす可能性がある場合、短めの返済期間を選ぶと良いでしょう。
返済期間と年齢の関係
年齢によって返済期間の選択肢が制限されることもあります。一般的に、借入れ時の年齢が高いほど、長期間の返済が難しくなります。例えば、70歳以上となると、金融機関は厳格な審査を行い、返済期間の上限が短縮されることが多いです。
- 借入れ可能期間: 一般的には、返済期間は最長で35年ですが、年齢によって短縮される可能性があります。
- ライフイベントの影響: 結婚や出産など、ライフイベントによる収入の変化を考慮する必要があります。
- 計画的な資金管理: 明確なライフプランに基づいて、返済期間を設定することが重要です。
住宅ローンを組むタイミング
住宅ローンを組むタイミングは、資金計画において非常に重要です。年齢やライフスタイルによって選択肢が変わるため、十分な情報を得ることが不可欠です。
若いうちに組むメリット
若いうちに住宅ローンを組むことで、長期的な返済計画が立てやすいです。特に以下のメリットがあります。
- 金利が低い場合が多い:特に若い世代は、金融機関が提供する優遇金利を利用できることがあります。
- 返済期間が長い:長期間の返済が可能になるため、毎月の負担が軽減されます。
- 資産形成:早期に物件を購入することで、資産形成が進みやすいです。若いうちから不動産投資が成立する点は大きな利点です。
また、若いうちに住宅を持つことで、家族構成や生活スタイルの変化に対応しやすくなります。これにより、将来的なライフプランに柔軟性が生まれます。
高齢での組み方とポイント
高齢で住宅ローンを組む際は、異なるポイントに留意する必要があります。特に審査基準が厳格になることを理解しておくべきです。次のポイントに注目しましょう。
- 返済期間の制限:通常、70歳を超えると返済期間が短縮される傾向があります。金融機関の方針によって異なるため、事前に確認が必要です。
- 借入額の制限:高齢者の場合、年収に基づく借入可能額が設定され、一般的には少なくなります。借入計画の見直しが求められます。
- 保証人の必要性:高齢者の借入れでは、保証人を求められることが増えます。事前に家族や信頼できる知人と相談しておくと良いでしょう。
まとめ
住宅ローンにおける年齢制限は非常に重要です。通常、70歳から80歳がローンの上限とされているため、計画を早めに立てることが大切です。たとえば、20代の方は年収の3〜5倍、30代は5〜7倍の借入れが一般的な目安です。70歳を超えると、借入額が制限されることが多いです。
また、返済期間の選択肢は年齢によって制限されることがあります。70歳以上の方は、金融機関が厳しい審査を行い、返済期間が短縮されやすいです。このため、ライフスタイルや将来の計画を考慮して、早期に決断することが推奨されます。
さらに、若いうちに住宅ローンを組むメリットは多く存在することを忘れてはいけません。金利が低いこと、長期間の返済期間が確保できること、資産形成が進みやすい点が挙げられます。逆に、高齢で申し込む場合は、条件が厳しくなることが一般的です。
結論
住宅ローンを組む年齢は私たちの将来に大きな影響を与えます。早めに計画を立てることで、金利の低さや資産形成のスピードを活かせます。特に若いうちに住宅ローンを組むことは、長期間の返済計画を可能にし、将来的な負担を軽減する助けとなります。
一方で、高齢での申込みには特有の制約があり、慎重な判断が求められます。年齢に応じた最適な選択を行うことで、私たちのライフスタイルに合った住宅を手に入れることができます。住宅ローンを考える際は、年齢の影響をしっかり理解し、計画的に進めていきましょう。