住宅を購入する際の大きな助けとなるのが、**住宅ローン控除です。この制度は、私たちが支払う住宅ローンの利息に対して税金を軽減してくれるため、多くの人にとってありがたい存在です。しかし、住宅ローン控除 10 いつまで**という疑問を抱えている方も多いのではないでしょうか。
住宅ローン控除の概要
住宅ローン控除は、住宅購入に際しての税金負担を軽減する重要な制度です。この制度を活用することで、納税額が減少し、経済的な安定を図ることができます。以下に、住宅ローン控除の詳細を説明します。
住宅ローン控除とは
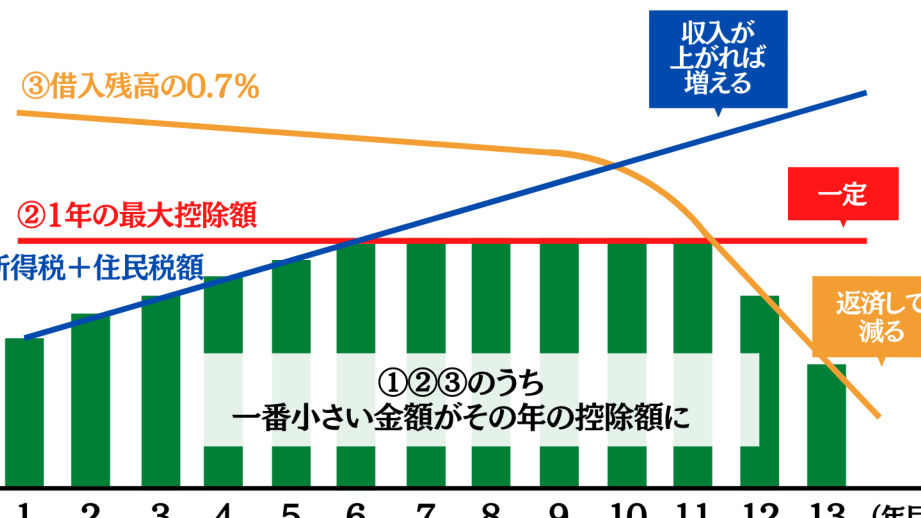
住宅ローン控除は、住宅ローンの利息に対する税の控除を意味します。具体的には、居住用の住宅を購入し、そのためのローンを利用することで、一定期間にわたり所得税から控除が受けられます。控除の対象となる期間や金額は法律により定められています。
対象となる住宅
対象となる住宅は、主に以下の条件を満たす必要があります:
- 自己居住用: 購入した住宅が自分たちの主な居住地であること。
- 新築または中古住宅: 新築住宅だけでなく、中古住宅も対象とされます。ただし、中古住宅は取得から一定の期間内に居住開始しなければなりません。
- 住宅の床面積: 住宅の床面積が50平方メートル以上である必要があります。
- 住宅ローンの金額: 一定額以上の住宅ローンの契約が必須です。
住宅ローン控除 10 いつまでの詳細
住宅ローン控除制度は、住宅購入者にとって大切な税制優遇措置です。この制度は、住宅ローンの利息部分を税金から控除できることで、負担を軽減します。適用期間や条件について、具体的に見ていきましょう。
適用期間の変遷
適用期間は時期によって変更されてきました。最初の制度創設から現在まで、以下のような変遷があります。
- 初期制度: 1988年から1998年にかけて導入され、期間は10年間。
- 2009年改正: 2009年から2010年まで、特例措置により控除額が増加。
- 現在: 現在、住宅ローン控除が10年間の適用で、一定条件下で最大400万円の控除が可能です。
常に、制度は変更される可能性があるため、最新情報をチェックすることが大切です。
最新の制度改正
最近の制度改正について詳細に説明します。2023年に行われた改正では、以下の点が挙げられます。
- 控除率の変更: 所得制限のある人を対象に、控除率が見直されています。
- 新たな要件: 中古住宅の購入時、適用条件が厳格化されました。
- 期間延長の可能性: 政府は、住宅需要の拡大を目的にさらなる延長を検討しています。
誰が対象になるのか
住宅ローン控除の対象者は、特定の条件を満たす必要があります。控除を受けられるのは、以下の基準をクリアした個人です。
所得制限
所得制限は重要な要素です。具体的には、年収が以下の範囲内である必要があります。
- 一般的な上限:年収3000万円未満
- 特例の上限:住宅ローンの借入額に応じた特例が適用される場合、年収5000万円未満
これにより、高所得者層には控除の対象から外れる可能性があります。したがって、具体的な年収に基づく条件を確認することが必要です。
要件と条件
住宅ローン控除を受けるためには、いくつかの要件と条件があります。以下の項目を満たしていることが求められます。
- 居住用:住宅は自己の居住用であること
- 床面積:床面積が50平方メートル以上であること
- 借入限度額:一定額以上の住宅ローン契約を行うこと
- 新築または中古:新築住宅または適用条件を満たした中古住宅であること
住宅ローン控除の申請方法
住宅ローン控除を申請するためには、いくつかの重要な手続きがあります。正確な書類を揃え、適切な方法で申請することで、控除を受けられる可能性が高まります。
必要書類
申請に必要な書類は以下の通りです:
- 住宅借入金等特別控除申告書: 申告に必要な基本書類です。
- 源泉徴収票: 所得を証明するための書類で、勤務先から入手できます。
- 住宅ローンの残高証明書: 銀行から取り寄せることが必要です。
- 売買契約書: 住宅の購入時に交わした契約書のコピーが必要です。
- 登記簿謄本: 住宅の所有権を示す書類で、法務局から取得します。
これらの書類が整っていない場合、申請が受理されないことがあるため、事前に確認しておきます。
申請手続きの流れ
住宅ローン控除の申請手続きは、以下の流れで進みます:
- 必要書類の準備: 上記の書類を全て揃えます。
- 申告書の作成: 住宅借入金等特別控除申告書を記入します。
- 税務署への提出: 書類を揃えて、最寄りの税務署に持参します。
- 控除額の確認: 申請後、税務署からの通知で控除額を確認します。
- 確定申告の実施: 控除額が確定したら、翌年の確定申告で必要情報を記入します。
まとめ
住宅ローン控除は私たちの経済的負担を軽減する重要な制度です。適用期間や条件についての理解を深めることで、より効果的にこの制度を活用できるでしょう。特に最近の改正や条件の見直しに注目し、最新情報を常にチェックすることが大切です。
私たちが控除を受けるためには、必要な書類を整え、正確な手続きを踏むことが求められます。これにより、税金の軽減を実現し、住宅購入の際の経済的な安心を得ることができます。住宅ローン控除を上手に活用し、私たちの生活をより豊かにしていきましょう。