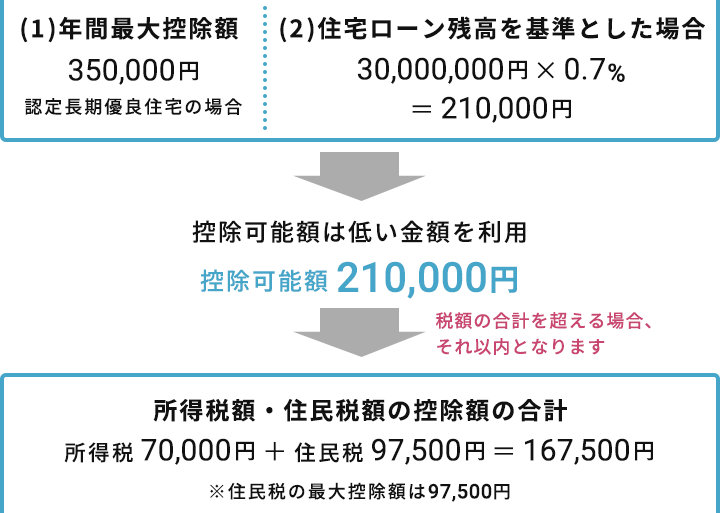
住宅ローンを利用している私たちにとって、住宅ローン控除は非常に重要な制度です。この制度を活用することで、税金の負担を軽減できるだけでなく、住民税の還付も期待できます。しかし、住民税はいつ返ってくるのか、そのタイミングについては疑問を抱えている方も多いのではないでしょうか。
住宅ローン控除の概要
私たちが利用する住宅ローン控除は、住宅を取得する際に支払ったローンに対して税金を軽減する制度です。この控除を活用することで、税負担が軽くなるだけでなく、住民税の還付も受けられます。
住宅ローン控除とは
住宅ローン控除は、特定の条件を満たした住宅購入者が利用できる税制優遇です。主に以下の条件を考慮します。
- 借入金の限度額: 住宅ローンの借入金額が一定の基準を満たすこと。
- 居住要件: 住宅に住む期間が法律で定められていること。
- 申告手続き: 年末調整または確定申告を通じて、控除を申請すること。
この制度により、私たちの住宅に対する税金の負担が軽減されます。
住民税との関連性
住宅ローン控除は、住民税にも影響を与えます。控除後の所得に基づき、住民税の計算が行われるため、所得税の控除結果が住民税にも反映されます。具体的には、
- 所得税の控除額: 所得税が減少することで、住民税も連動して減少します。
- 還付のタイミング: 住民税の還付は、控除申請後1年程度で行われることが一般的です。
住宅ローン控除の申請方法
住宅ローン控除を受けるためには、いくつかの手続きを踏む必要があります。これは、適切な書類準備と明確な流れを理解することが重要です。
必要書類
住宅ローン控除の申請にあたって必要な書類は以下の通りです。
これらの書類を整えておくことが、申請をスムーズに進める鍵です。
申請手続きの流れ
申請手続きは、以下のステップで進めます。
- 書類の準備:必要な書類をすべて集めます。
- 申告書の記入:住宅借入金等特別控除申告書に記入し、必要事項を漏れなく記載します。
- 税務署への提出:指定された税務署に必要書類を提出します。その際、提出期限にも注意しましょう。
- 審査の結果を待つ:税務署からの審査結果を待ちます。
住民税の還付額
住宅ローン控除を利用することで、住民税の還付額が得られる。還付額は、控除の申請をした年度の住民税からの減額によって決まる。
還付額の計算方法
還付額の計算は、以下の手順で行う。
- 所得税の控除額を算出する。住宅ローン控除により、所得税から直接控除される額が基準となる。
- 住民税率を確認する。一般的には、住民税の税率は10%である。
- 控除額と税率を掛け算することで、還付額を算出する。具体的には、所得税の控除額×住民税率で計算する。
例えば、所得税の控除額が30万円の場合、住民税の還付額は次のように計算される:
- 還付額 = 30万円 × 0.1 = 3万円
ケーススタディ
具体的なケーススタディとして、以下の例を考える。
- Aさんは、住宅ローン控除を申請し、所得税の控除額が20万円となった。
- 住民税率が10%の地域に住むAさんは、住民税の還付額を計算する。
- 還付額 = 20万円 × 0.1 = 2万円
いつ返ってくるのか
住宅ローン控除による住民税の還付は、特に多くの人にとって気になる点です。そのため、具体的な返金のタイミングについて把握しておきます。
返金までの期間
還付金は、控除申請をした年度の住民税からの減額に基づき、通常、控除申請後約1年程度で行われます。この期間は、申請内容の審査や手続きの進行具合によって異なる場合があります。具体的には、以下の要素が返金に影響します。
- 申請内容の正確性
- 必要書類の準備状況
- 税務署の処理速度
これらの要因により、実際の返金時期は多少前後します。
返金日についての注意点
住民税の返金日にはいくつかの注意点があります。これらのポイントを押さえることで、返金をスムーズに確認できます。
- 住民税の還付は前年の申告内容によるため、返金日が年度ごとに変動します。
- 市区町村ごとに、還付の処理スケジュールが異なるため、事前に確認が必要です。
- 返金が行われた場合は、口座振込や郵送による通知がされます。
Conclusion
住宅ローン控除を活用することで私たちの税負担が軽減されるのは大きなメリットです。住民税の還付がいつ行われるかは多くの方にとって気になるポイントですが、申請後約1年程度での返金が一般的です。正確な申請と必要書類の準備がスムーズな還付の鍵となります。
また、住民税の還付額は控除額に基づくため、しっかりと計算を行うことが重要です。私たちがこの制度を理解し、適切に活用することで、より良い住宅購入のサポートが得られるでしょう。税制優遇を上手に利用し、経済的な負担を軽減していきましょう。