住宅を購入する際、最も重要な要素の一つが住宅ローンの借入額です。私たちがどのくらいの金額を借りるべきか、どのように計算するのか、悩む方も多いでしょう。適正な借入額を理解することは、将来の経済的安定を築くための第一歩です。
住宅ローンの基本
住宅ローンは住宅購入を支える重要な手段です。借入額や返済方法を正確に理解することで、より良い選択ができます。
住宅ローンとは
住宅ローンとは、自宅を購入するために金融機関から借りるお金です。このお金は、一定期間内に利息を付けて返済します。通常、借入者が担保として購入する住宅を提供し、その価値に基づいて融資額が決まります。返済は月ごとに行い、必要な期間は一般的に15年から35年にわたります。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。主なものを以下に示します。
- 固定金利型ローン: 金利が返済期間中に変わらないため、返済額が一定です。予測可能な支出が大きなメリットです。
- 変動金利型ローン: 金利が市場情勢に応じて変動します。多くの場合、初期の金利が低く設定されますが、リスクも伴います。
- 段階金利型ローン: 初期のうちは低金利で、その後、金利が上昇します。将来的に支出が増えることを考慮します。
- 自己資金型ローン: 自己資金を多く投入することで、借入額を抑えられ、金利負担も軽減します。
借入額の決定要因
借入額の決定には、いくつかの重要な要因が影響します。これらを理解することで、より適切な住宅ローンの選択ができます。
収入と支出の影響
収入と支出は借入額を決定する大きな要因です。安定した収入が高ければ、借入可能額も増える傾向がある。給与、ボーナス、その他の収入源を考慮し、返済に充てられる金額を算出します。一方、支出が多い場合、その分だけ借入額が減る可能性があります。具体的には、次のような支出を含みます。
- 家賃や光熱費
- 通信費や保険
- 教育費や生活費
これらを総合的に判断することで、無理のない借入額を算出できるのです。
物件の価値
物件の価値も重要な判断基準です。評価額が高い物件ほど、高額な借入が可能になる。具体的な評価方法には、類似物件の取引価格や市場の動向が影響を与えます。さらに、物件の立地や状態も考慮されます。例えば、次の点が評価に影響します。
- 交通の便
- 学校や医療機関の近さ
- 周辺環境の安全性
住宅ローンの適正額
借入額を決める際の重要な要素として、適正額の理解が必要です。この額を正確に把握することで、将来の経済的安定を図れます。
借入可能額の計算
借入可能額は、主に年収や支出を基に算出します。これには以下の要素が含まれます:
- 年収:年間収入が大きいほど借入可能額は増加。
- 月額支出:生活費や教育費などを考慮。
- 負債比率:他の借入がある場合、その影響も考える。
- 物件価値:購入予定の物件評価が高ければ、借入額も増える。
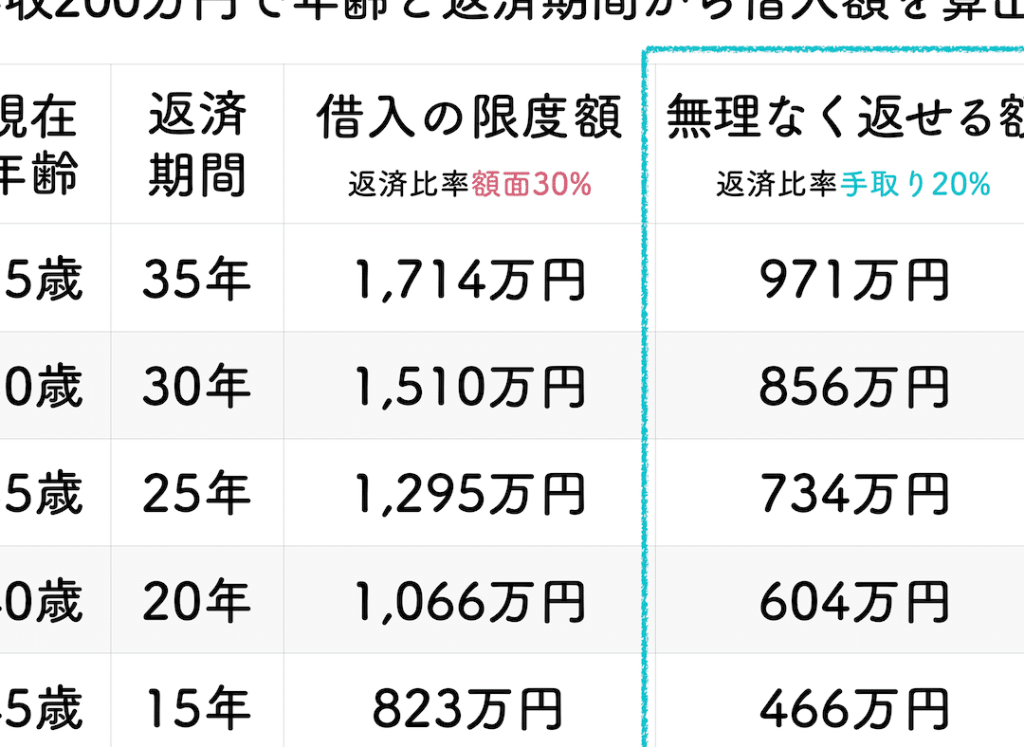
例えば、年収が500万円で、月額支出が25万円の場合、一般的に借入可能額は約3,000万円から4,000万円程度になることが多いです。この計算方法を知っておくと、無理なく借入額を設定できます。
生活における負担
借入額が大きくなると、返済が生活に与える影響が増加します。したがって、自身の経済状況を正確に評価することが必要です。例えば、以下のポイントを考慮するべきです:
- 毎月の返済額:全体の家計に占める割合が大切です。
- 緊急時の資金:急な出費に対応できる余裕を残すべき。
- 生活の質:必要な支出と将来の目標も考慮しなければなりません。
住宅ローンの借入れの流れ
住宅ローンの借入れは、計画的かつスムーズに進めることが必要です。私たちは、申し込みから契約までの流れを明確に理解することで、安心して家を購入できるようにしましょう。
申し込みから契約まで
住宅ローンの申し込みにはいくつかのステップがあります。まず初めに、金融機関を選定します。金融機関は金利や条件を比較し、最適な選択をすることが大切です。次に、必要書類を用意します。書類には、本人確認書類、収入証明書、資産証明書などが含まれます。
申し込み後、金融機関は審査を行います。この段階では、私たちの信用情報や返済能力、物件の評価が確認されます。審査が通った後、借入契約を締結します。契約には、返済条件や金利の詳細が記載されています。契約後、すぐに融資が実行され、住宅購入資金が支払われます。つまり、全ての手続きが整うことで、無理のない借入が実現します。
注意すべきポイント
住宅ローンを借りる際には、いくつかのポイントに注意が必要です。まず、金利のタイプを理解することが重要です。固定金利型、変動金利型、段階金利型のどれが自分たちに合うのかを考えましょう。次に、返済期間や借入額をしっかりと見極めることも大切です。
結論
住宅ローンの借入額を正しく理解することは私たちの経済的安定にとって非常に重要です。自分たちの収入や支出をしっかりと把握しながら、無理のない借入額を設定することで、将来の生活に安心感をもたらします。
また、物件の評価や市場の動向も考慮に入れながら、適正な借入額を見極めることが求められます。住宅購入は大きな決断ですが、正しい情報をもとに選択を行うことで、より良い未来を築くことができるでしょう。私たちの家づくりに向けて、一歩踏み出していきましょう。