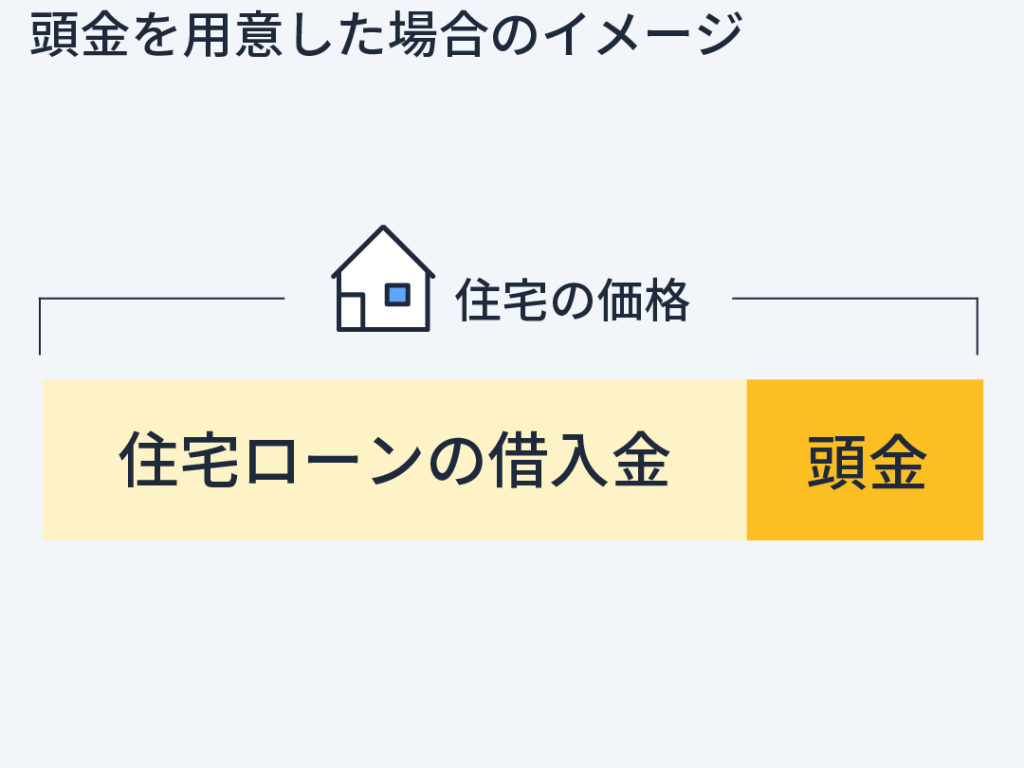
住宅購入を考えるとき、まず頭に浮かぶのが「頭金いくら必要なのか?」という疑問です。私たちもこの問いに直面したことがあります。頭金は住宅ローンの返済計画に大きな影響を与えるため、慎重に検討する必要があります。正しい金額を把握することで、無理のない返済計画を立てることができるのです。
頭金の重要性
頭金は住宅購入において重要な役割を果たす。適切な頭金額を設定することで、無理のない返済計画が可能になることを私たちは理解している。
住宅購入時の影響
頭金の額が住宅購入時の様々な要素に影響を与える。例えば、頭金が多いほど、住宅ローンの元本が少なくなるため、月々の返済額が軽減される。以下のポイントも考慮すべきだ。
- 金利の低下: 高い頭金を支払うことで、一部の金融機関は金利を引き下げる。
- 審査の通過率の向上: 頭金が多い場合、金融機関からの信頼が得られ、審査が通りやすくなる。
- 購入可能な物件の幅が広がる: 頭金が多いと、より高価な物件を購入できる可能性がある。
このように、頭金の額が住宅購入の選択肢や金利に直接的な影響を及ぼすことがわかる。
住宅ローンの条件
住宅ローンを組む際の条件は、頭金によって大きく変わる。低い頭金を選択すると、以下のような影響がある。
- 高い金利: 頭金が少ないと、金融機関はリスクが高いと見なし、金利が高く設定される可能性がある。
- 保険料の負担増: 頭金が20%未満の場合、借り入れに対して住宅ローン保険の加入が求められるケースが多い。
- 返済期間の延長: 頭金が少ない分、借入額が大きくなり、返済期間が長くなる傾向がある。
頭金の相場
頭金の相場は地域や物件タイプによって変動する。私たちは地域別の平均額や物件タイプごとの違いを詳しく見ていく。
地域別の平均額
地域によって頭金の平均額は異なる。以下のデータは、主要地域別の頭金の平均額を示している。
| 地域 | 平均頭金額 |
|---|---|
| 東京 | 1,200万円 |
| 大阪 | 800万円 |
| 福岡 | 600万円 |
| 名古屋 | 700万円 |
| 札幌 | 500万円 |
上記の表からわかるように、東京では頭金が最も高く、地域ごとに差が見られる。特に都市部では高額な物件が多く、頭金も比例して高くなる傾向がある。
物件タイプによる違い
物件タイプによっても頭金の額には違いがある。具体的には以下のタイプ別の傾向が見受けられる。
- 新築一戸建て: 頭金は物件価格の20%程度が一般的。
- 中古一戸建て: 15%程度が多く、資産価値に応じて変動する。
- マンション: 新築マンションの場合、頭金は25%程度になることがある。
- 土地のみの購入: 購入価格の30%が必要なケースも。
頭金を準備する方法
頭金を準備するための方法はいくつかあります。私たちは、それぞれの選択肢について詳しく見ていきます。
貯蓄のコツ
貯蓄を増やすには、まず計画を立てることが重要です。短期と長期の目標を設定し、毎月一定額を貯めることを心がけましょう。以下のような方法で貯蓄を効率的に行えます。
- 自動積立: 銀行口座から毎月自動的に貯金口座へ振り込む設定をすると、貯蓄が習慣になります。
- 支出の見直し: 不要な出費を削減することで、より多くの金額を貯蓄に回せます。例えば、外食の回数を減らす工夫などがあります。
- ボーナスの活用: 年に1回のボーナスをすべて貯蓄に充てることで、頭金を一気に増やすことが可能です。
補助金制度の活用
頭金を準備する際には、各種補助金制度を活用することがメリットになります。政府や地方自治体が提供する補助金制度には、以下のようなものがあります。
- 住宅取得支援金: 新築や中古の住宅購入時に支給される各種の支援金があります。
- 税制優遇: 住宅ローン控除などの税制上のメリットを利用することで、頭金の負担を軽減できます。
住宅ローンの種類
住宅ローンにはさまざまな種類があり、それぞれ特徴があります。このセクションでは、代表的な住宅ローンの種類について説明します。
フラット35
フラット35とは、長期固定金利型の住宅ローンです。このローンの特徴は、借入当初から返済期間中の金利が固定されるため、計画的に返済が可能です。全期間を通じて金利が変動しないため、経済情勢に左右されにくいという利点があります。また、最長で35年間の返済が選択できる点も大きな魅力です。ただし、フラット35には審査基準があり、一定の年収や信用情報が求められます。
頭金の適切な額
適切な頭金の額は、住宅購入の重要な要素です。私たちの返済計画に直接的な影響を与えるため、慎重に検討する必要があります。具体的にどのような点に注意するべきでしょうか。
返済負担の検討
返済負担を考慮することは、適切な頭金を設定する上で不可欠です。頭金が多ければ、月々の返済額が明らかに軽減されます。たとえば、
- 頭金が20%の場合、月々の支払いが25%減少することがある
- 頭金が10%未満の場合、金利が1%上昇する可能性がある
これにより、住宅ローンの負担がどれほど軽減されるかを示せます。私たちの残りの生活費や将来の計画を確認し、無理のない金額で設定します。
将来のライフプラン
将来のライフプランを考える際には、頭金の額も重要です。具体的には、以下の点を念頭に置きます。
- 教育費や老後資金を確保したい
- 予期しない出費にも対応できるようにしたい
結論
頭金の重要性を理解することで私たちはより安心して住宅購入に臨むことができます。適切な頭金を設定することで月々の返済額を軽減し金利や審査条件にも良い影響を与えます。地域や物件タイプによる頭金の相場を把握し計画的に貯蓄を進めることが大切です。
また政府の支援制度を活用することで頭金の負担を減らし将来のライフプランに合わせた賢い選択が可能になります。住宅ローンの選択肢や頭金の額を考慮しながら私たちの理想の住まいを手に入れましょう。