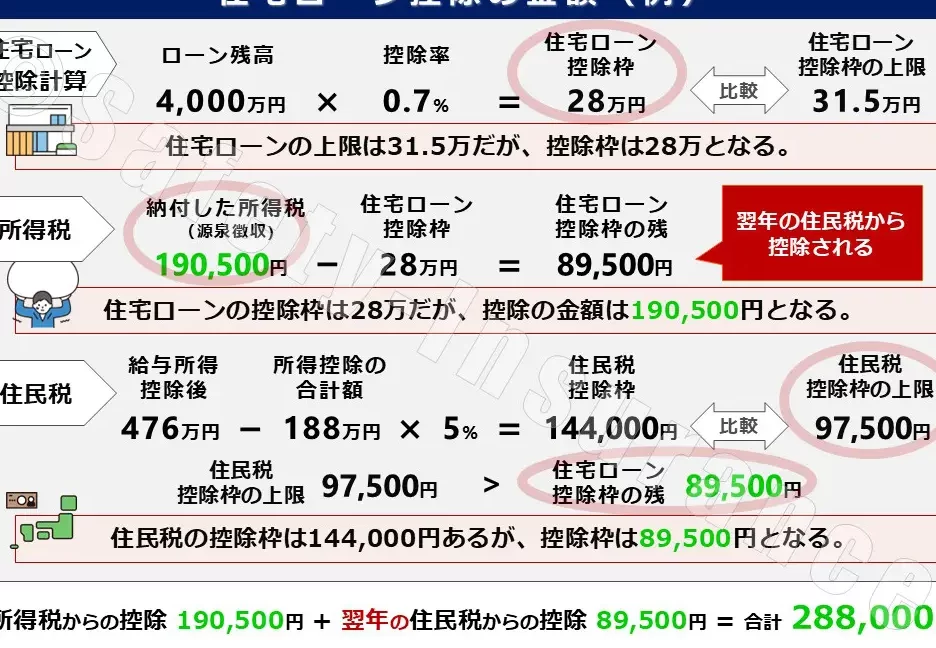
住宅を購入する際に気になるのが、**住宅ローン控除 何円帰ってくる**というポイントです。私たちが家を買うとき、税金の負担を軽減できる制度があることをご存知でしょうか?この制度を利用することで、毎年の税金がどれだけ戻ってくるのか、具体的な金額を知ることは非常に重要です。
住宅ローン控除の基本
住宅ローン控除は、住宅取得時の税負担を軽減するための重要な制度で、私たちの家計に大きな影響を与える。利用することで、所得税の一部が還付される。この控除を適用することで、毎年の税金がどれほど軽くなるのかを理解することは重要だ。
住宅ローン控除とは
住宅ローン控除は、住宅を購入する際に借り入れた金額に対して適用される税控除である。控除額は、借入金額や金利、借入期間などによって異なる。例えば、控除対象となる借入金額が4000万円、金利が1%の場合、年間で最大40万円の税金が還付されることがある。控除の契約は、土地購入や新築、住宅のリノベーションでも適用される。
適用条件
住宅ローン控除を受けるには、特定の条件を満たすことが必要だ。主な条件は以下の通りである。
- 住宅取得が2020年以降であること
- 住居が自己の居住に使用されること
- 借入限度額内であること
- 年間所得が3000万円以下であること
住宅ローン控除の計算方法
住宅ローン控除は、税金の負担を軽減するための重要な制度です。控除額の計算には、いくつかの要素が影響します。
控除額の計算式
控除額は借入金額や金利、控除対象年数に基づいて計算されます。具体的には、次の計算式を使用します。
- 控除額 = 借入金額 × 控除率
ここで、控除率は金利や年数に応じて設定されます。例えば、借入金額が4000万円で控除率が1%の場合、年間の控除額は40万円になります。計算式はシンプルですが、各要素がどう組み合わさるかを理解することが重要です。
控除期間と金額
住宅ローン控除の有効期間は最大で10年間です。この期間中、毎年控除を受けられます。控除金額は初年度と後年度で異なる場合があり、初年度は多く控除されることが一般的です。具体的には、最大で2000万円までの借入金額が控除対象となります。
控除の受けるためには、以下のような条件を満たす必要があります。
- 住宅を自己居住用として使用すること
- 取得した住宅が2020年以降であること
住宅ローン控除のメリット
住宅ローン控除は、住宅購入時の税負担を軽減する手段です。この制度を利用することで、毎年の税金が戻ってくることによって、多くの家庭が助かっています。
税金の軽減
住宅ローン控除は、所得税の一部を還付する仕組みであり、全体的な税負担を軽減します。例えば、年間の控除額が最大40万円の場合、年間所得税の負担が顕著に低下します。この還付金は、生活費や教育資金に充てられ、家計をサポートする大きな助けとなります。私たちは、この控除を利用することで、税金を軽減し、経済的な安定を図ることが可能です。
注意すべきポイント
住宅ローン控除を利用する際には、いくつかの重要なポイントがあります。これらのポイントを押さえることで、還付額を最大限に引き出せます。
適用期限
住宅ローン控除の適用期限は、取得年度によって異なります。基本的に、控除が適用されるのは住宅を取得した年から始まり、最大10年間の控除期間があります。一方、2020年以降に取得した住宅には、特例として延長措置が適用される場合があるため、詳しい条件を確認する必要があります。
結論
住宅ローン控除は私たちの家計に大きな影響を与える制度です。この制度を上手に活用することで税金の軽減が実現し、毎年の還付金が生活を支える助けとなります。特に控除額が最大40万円になるケースもあり、長期的な経済的安定を図るためには非常に重要です。
私たちは、住宅購入を検討する際にこの制度をしっかり理解し、最大限のメリットを享受することが大切です。条件を満たすことで、安心して新しい生活をスタートできるでしょう。