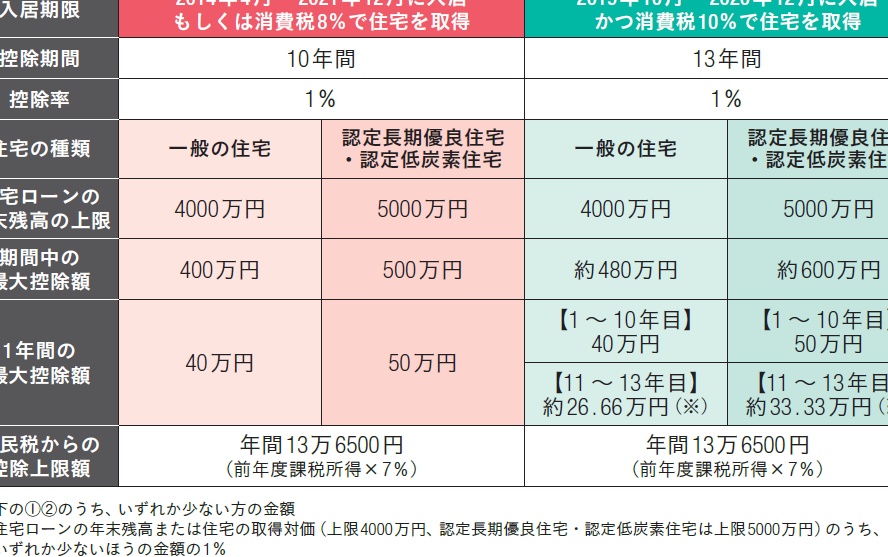
住宅を購入する際、私たちが気になるのは住宅ローン減税 何が返ってくるのかという点です。税金の軽減は、家計に大きな影響を与える可能性があります。特に初めての住宅購入者にとって、この制度を活用することで、どれだけのメリットがあるのかを理解することは重要です。
住宅ローン減税の基本
住宅ローン減税は、住宅を購入した際に適用される税金の控除制度です。この制度により、私たちの税負担が軽減され、家計に嬉しい影響を与えます。
住宅ローン減税とは
住宅ローン減税とは、特定の条件を満たす住宅ローンに対して、所得税から一定割合を還付する制度です。一般的に、借入金の残高に基づいて税額が計算されます。これにより、家計の負担が軽くなり、住宅購入を促進する効果があります。減税の対象となるのは、主に新築住宅や中古住宅の購入者です。
住宅ローン減税の対象
住宅ローン減税の対象には、いくつかの条件があります。以下のリストは主な要件を示します。
- 住宅の種類: 新築住宅や中古住宅が対象。
- 居住要件: 購入した住宅に居住すること。
- 借入れ金額: 一定の上限が設定されており、その範囲内の金額が対象。
- 申告手続き: 所得税の確定申告が必要。
返ってくる金額の計算方法
住宅ローン減税の返還額は、正確な計算が必要です。計算式を理解し、具体的な期間を知ることで、期待できる金額を把握できます。
減税額の計算式
減税額は、以下の計算式で求められます。
- 減税額 = 借入金額 × 税率 × 適用年数
借入金額は、実際にローンを組んだ額面になります。税率は、住宅ローン減税に適用される割合で、通常は1%です。また、適用年数は最大で10年間あり、初年度は特例措置が適用される場合があります。例えば、借入金額が3,000万円の場合、1%で10年間であれば、返ってくる金額は3,000,000円になります。
対象となる期間
住宅ローン減税が適用される期間は、原則として契約から10年間です。しかし、新築住宅を購入した場合や認定住宅に該当する場合、特例が適用されることがあります。実際の適用期間は、居住開始日から始まり、継続して居住していることが条件です。また、申告手続きも必要なので、適切なタイミングで行うことが重要です。
| 期間 | 説明 |
|---|---|
| 初年度 | 新築または認定住宅の場合、特例適用 |
| 通常期間 | 最大10年間 |
| 居住要件 | 引き続き住んでいることが条件 |
申請手続き
住宅ローン減税の申請手続きは、明確なステップが必要です。私たちが把握すべきは、必要書類と申請の流れです。
必要書類
住宅ローン減税を申請する際には、以下の書類が重要です。
- 住宅取得証明書: 購入した住宅の証明が必要です。
- 借入金契約書: 借入金の詳細が記載された契約書を用意します。
- 住民票: 申請者の居住地が確認できる住民票が必要です。
- 年末残高証明書: 毎年、ローンの残高を示す証明書が必要です。
これらの書類を整えることで、申請がスムーズになります。
申請の流れ
住宅ローン減税の申請の流れは次のとおりです。
- 書類の準備: 必要書類をすべて集めます。
- 確定申告の実施: 所得税の確定申告書を作成します。
- 申告書の提出: 年度末までに管轄の税務署に申告書を提出します。
- 還付の受領: 申告が完了すると、還付金が指定の口座に振り込まれます。
住宅ローン減税のメリット
住宅ローン減税は、税金面での多くのメリットを提供します。具体的にどのような利点があるのか、以下で説明します。
節税効果
住宅ローン減税の最大の特徴は、還付による節税効果です。借入金額に対して税率を適用し、還付額を計算します。例えば、借入金が3000万円の場合、通常1%の税率を適用すると、年に30万円が還付されます。このように、長期にわたる還付が実現すると、約300万円を受け取る可能性があります。さらには、特殊な条件を満たす住宅の場合、初年度の減税額が増えることもあるため、具体的な条件を確認することが重要です。
結論
住宅ローン減税は私たちの家計に大きな影響を与える制度です。この制度を活用することで、税金の還付を受けることができ、長期的にはかなりの金額を節約できます。特に新築住宅や認定住宅を購入する際には、初年度の特例措置を利用することで、さらにお得に感じられるでしょう。
申請手続きは少し手間ですが、必要書類を整え、適切なタイミングで確定申告を行うことで、スムーズに還付を受けることが可能です。私たちがこの制度を理解し、活用することで、将来的な負担を軽減し、より安心して住宅購入を進めることができるのです。