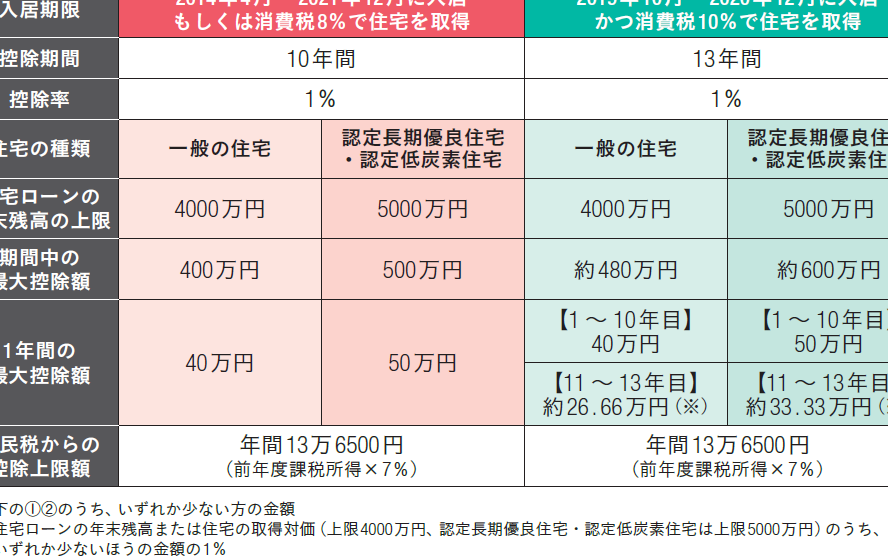
住宅を購入する際、住宅ローン控除は大きな助けとなります。特に住宅ローン控除 13年 いくらというテーマは、多くの人にとって興味深いものです。私たちがこの制度を利用することで、どれだけの税金が軽減されるのか、具体的な金額を知ることは非常に重要です。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入する際に受けられる税金の軽減制度です。この制度を利用すると、支払った住宅ローンの利息に対して一定の税額控除が適用されます。特に、13年間にわたり適用されるケースもあり、具体的な金額を知ることが重要です。
住宅ローン控除とは
住宅ローン控除は、住宅ローンの利息部分を税金から控除できる制度です。この制度を通じて、年末に残高に基づく控除が行われます。たとえば、住宅ローンの残高が4000万円の場合、適用できる控除額は最大で年間40万円となります。この制度を活用することで、私たちの税負担を大幅に軽減できる可能性があります。
適用対象者
住宅ローン控除の適用対象者には、いくつかの条件があります。主に次のような方々が該当します。
- 居住用住宅を購入した方
- 住宅ローンを利用している方
- 所得税を支払っている方
- 購入した住宅に住んでいる方
13年の控除額
住宅ローン控除の13年間の控除額は、住宅ローンの残高や金利によって異なる。具体的には、控除が適用される最大額が年間40万円であるため、全ての条件を満たすと合計で520万円の税額控除を受けられる。これにより、税負担を大きく軽減できる。
13年の控除金額の計算
控除金額の計算は以下の要素によって影響される。
- 残高: 住宅ローンの残高に基づく控除額が設定される。
- 利率: 適用される金利によって実際に支払う利息が変わる。
- 所得税率: 所得税率によって控除後の効果が異なる。
具体的な計算例を挙げると、残高が3000万円の場合、年間の控除額は最大で30万円。このように残高が多いほど、控除額は大きくなる。
他の控除との違い
住宅ローン控除には他の税控除との明確な違いがある。特に、次のような特徴が注目される。
- 利息に対する控除: 住宅ローンの利息に限定される。
- 期間の長さ: 最大で13年にわたって控除が受けられる。
- 購入要件: 住宅を購入した年から居住を開始する必要がある。
住宅ローン控除の手続き
住宅ローン控除の手続きは、適切な書類を準備し、正しい方法で申請することが求められます。
必要書類
住宅ローン控除を受けるためには、以下の書類が必要です:
- 住宅ローンの契約書: 契約の証明として必要です。
- 借入金の残高証明書: それぞれの年度の残高が確認できる書類です。
- 源泉徴収票: 所得税の計算に必要な情報が含まれています。
- 確定申告書: 控除を受ける年に提出する必要があります。
- 印鑑証明書: 申請代表者の身元を証明するための書類です。
これらの書類をしっかり準備することで、スムーズな手続きが可能です。
申請方法
住宅ローン控除の申請方法は以下の手順で進めます:
- 確定申告を行う: 申請年の確定申告期間内に、税務署に必要書類を提出します。
- 申請書に記入する: 住宅ローン控除に関する情報を正確に記載します。
- 書類を提出する: 所定の提出先に全ての書類を提出します。
- 控除の適用を確認する: 申請後に税務署からの通知を待ち、控除の適用状況を確認します。
住宅ローン控除のメリットとデメリット
メリット
- 税額控除が受けられる: 住宅ローン利息の一定額が、所得税から控除されるため、税負担が軽減されます。この控除額は、住宅ローンの残高や適用された金利によって異なります。
- 長期間にわたる適用: 最大13年間にわたり控除が適用されるため、長期間の金利負担が軽減されます。例えば、住宅ローン残高が4000万円の場合、最大で520万円の控除が可能です。
- 安定した居住環境: 住宅購入を促進し、安定した居住環境を提供します。住まいの所有は、私たちにとって重要な財産となります。
- 確定申告の利便性: 所定の手続きを行うことで straightforward に控除を受けられるため、計画的に税金を管理できます。
デメリット
- 申請手続きが煩雑: 必要な書類が多く、準備には手間がかかります。例えば、契約書や源泉徴収票、確定申告書などが求められます。
- 控除額の変動: 住宅ローンの残高や金利によって控除額が変動するため、安定した恩恵を受け続ける保証はありません。
- 居住要件: 購入した住宅に居住する必要があり、その要件を満たさないと控除を受けられません。転勤や引越しを考える場合、注意が必要です。
- 税金が還付されるタイミング: 控除が適用されるのは、確定申告を行った後であり、即時的な税軽減が得られない点に注意が必要です。
結論
住宅ローン控除を利用することで私たちは税負担を大幅に軽減できる可能性があります。特に13年間にわたって適用されるこの制度は、住宅購入を考える私たちにとって大きなメリットです。具体的な控除額を把握し適切な手続きを行うことが重要です。
また必要な書類を整えスムーズに申請を進めることで、税額控除を最大限に活用できます。住宅ローン控除のメリットとデメリットを理解し、私たちのライフプランに合った選択をすることが求められます。これにより、より安定した住環境を手に入れることができるでしょう。