住宅を購入する際、多くの人が利用するのが**住宅ローン控除です。この制度を上手に活用すれば、税金の負担を軽減できるため、私たちにとって非常に重要なポイントになります。しかし、住宅ローン控除はいつ出すべきか**、そのタイミングを見極めるのは意外と難しいものです。
住宅ローン控除の概要
住宅ローン控除は、住宅を取得する際に支払ったローン利息に対して税金を軽減する制度です。この制度を利用すると、所得税や住民税が減少します。具体的には、一定期間中に支払った利息額に基づいて控除額が決定されます。まず、控除の期間は最長で10年間です。また、控除対象となる金額には上限が設定されており、新築住宅や中古住宅によって異なります。
例えば、新築物件の場合、控除率は1%です。しかし、中古住宅の場合、簡易的な規定が適用されることが多いです。この制度の目的は、私たちが安心して住宅を購入できる環境を整えることにあります。また、年末調整や確定申告の際に申請が必要です。
私たちの税務処理において、住宅ローン控除を利用することで資産形成が円滑に進む可能性があります。さらに、確定申告の用紙に必要な情報を記載するだけで、控除を受けられる手続きができるため、利用価値が高いです。特に初めて住宅を購入する人にとって、この制度は大きなメリットとなります。
住宅ローン控除を受けるための要件
住宅ローン控除を受けるためには、いくつかの明確な要件があります。これらの要件を満たすことで、税金の軽減を享受できます。
物件の条件
住宅ローン控除の対象となる物件には、特定の条件があります。以下の要件が含まれます。
- 居住用であること: 物件は自分たちが実際に居住するためのものでなければなりません。
- 新築または中古: 新築住宅や中古住宅のどちらも対象ですが、中古住宅には追加的な条件がある場合があります。
- 住宅面積: 床面積が50平方メートル以上である必要があります。
借入額の条件
住宅ローン控除の対象となる借入額にも条件があります。これらの条件を把握することで、控除額の計算がスムーズになります。
- 借入額の上限: 借入額には上限が設定されており、新築住宅の場合は最大4,000万円、中古住宅では2,000万円です。
- 借入期間: 借入期間は10年以上のもので、住宅に住み続けることが求められます。
住宅ローン控除の申請時期
住宅ローン控除の申請時期は重要な要素です。この制度を利用するには、適切なタイミングで申請を行う必要があります。具体的には、年末調整や確定申告の際に申請しなければなりません。
申告方法
申告方法には主に年末調整と確定申告があります。年末調整の場合、勤務先に必要な書類を提出し、控除を受けることができます。一方、フリーランスや自営業者は確定申告を利用します。確定申告では、自分で申告書を作成し、税務署に提出する必要があります。そのため、状況に応じた方法を選択することが重要です。
必要書類
住宅ローン控除を申請する際、以下の書類が必要です。
住宅ローン控除の影響
住宅ローン控除は、私たちの税金や家計に大きな影響を与える制度です。つまり、この控除を利用することにより、税負担の軽減が期待できます。以下にその詳細を示します。
税金への影響
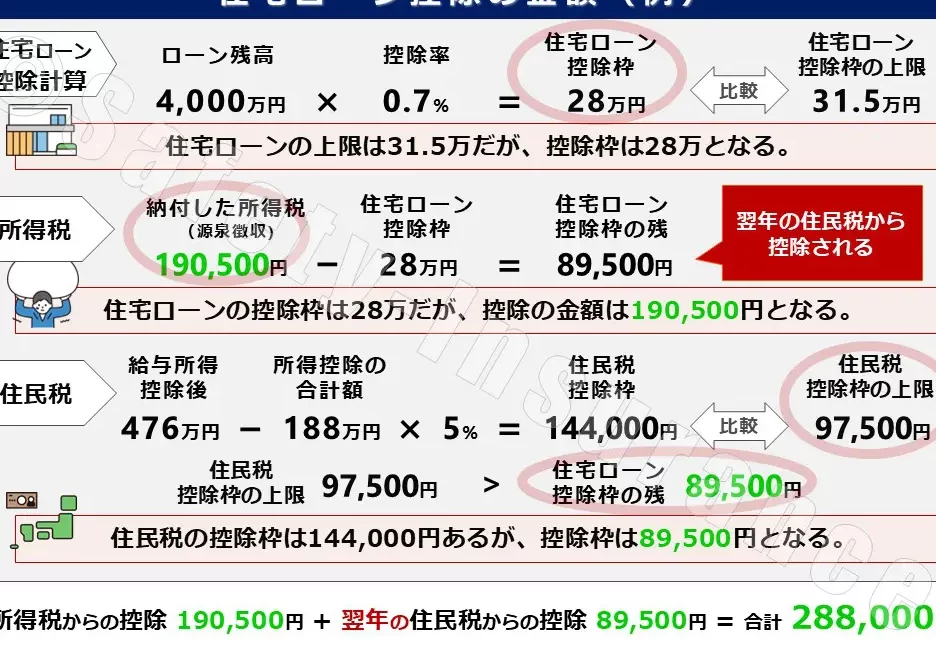
住宅ローン控除により、私たちの所得税や住民税が減少します。この控除は、最大で10年間利用可能です。具体的には、新築住宅の場合は、控除額の1%が適用されます。ここで具体的な数字を見てみましょう。
| 住宅の種類 | 最大借入額 | 控除率 | 最長控除期間 |
|---|---|---|---|
| 新築住宅 | 4,000万円 | 1% | 10年 |
| 中古住宅 | 2,000万円 | 0.4% | 10年 |
このように、控除を上手に活用することで、私たちの税金負担が大きく変わります。また、特に初めて住宅を購入する人にとっては、非常に重要な要素となります。税金が軽減される分、他の生活費に振り分けられる資金も増え、経済的な余裕が生まれます。
家計への影響
家計にも直接的な利点があります。控除を受けることで、月々の返済額が軽減され、年間で考えると大きな違いが見られます。また、住宅ローン控除は、私たちが住宅を取得するモチベーションにもつながります。
結論
住宅ローン控除は私たちの家計にとって非常に重要な制度です。この控除をうまく活用することで税金の負担を軽減し、経済的な余裕を生むことができます。特に初めて住宅を購入する私たちにとっては大きなメリットがあります。
申請のタイミングや必要書類をしっかり把握し、適切に手続きを進めることが成功の鍵です。年末調整や確定申告の際には、必要な情報を揃えてスムーズに申請を行いましょう。これにより、控除を受けることでより豊かな生活を実現できるでしょう。