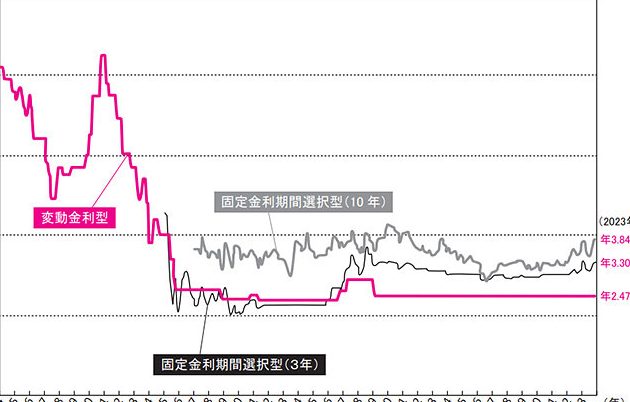
住宅ローンを選ぶとき、私たちは「固定と変動どっちが得なのか?」という疑問に直面します。2025年に向けて、金利の動向や市場の変化が私たちの選択に大きな影響を与えるでしょう。固定金利と変動金利のメリット・デメリットを理解することが、賢い選択への第一歩です。
住宅ローンの基本
住宅ローンを選ぶ際に知っておくべき情報がいくつかあります。特に金利の種類やその特徴を理解することが、適切な選択をする上で重要です。以下に、固定金利と変動金利の特徴を詳しく説明します。
固定金利の特徴
固定金利は、契約時に決まった金利がローン全期間にわたって適用される特徴があります。したがって、金利の変動による影響を受けずに、毎月の返済額が一定です。この安定性は、長期的な予算計画の策定に役立ちます。
- 固定金利のメリット:
- リスクが少ない
- 予算を立てやすい
- 長期的な資金計画が可能
- 固定金利のデメリット:
- 初期金利が高く設定されることが多い
- 金利が下がった場合、その恩恵を受けられない
変動金利の特徴
変動金利は、経済の状況や市場金利に合わせて定期的に金利が見直される仕組みです。そのため、初期の金利は通常、固定金利より低いです。また、金利が下がれば、返済額も減少する可能性があります。
- 変動金利のメリット:
- 初期の月々の返済額が少ない
- 市場金利が下がれば、さらに負担が軽減
- 変動金利のデメリット:
- 将来的な金利上昇のリスク
- 返済額が不安定になりやすい
2025年の市場動向
2025年の住宅ローン市場における動向は、金利の変化や経済の状況に大きく影響される。私たちは、この時期における金利予測と経済状況の影響について分析する。
金利予測
2025年には、金利が上昇する可能性が高い。専門家によると、以下の要因が影響を及ぼすと考えられている:
- 中央銀行の金融政策の変更
- インフレーションの影響
- 国内外の経済成長率の変動
金利が上昇する場合、固定金利を選択した方が安定した返済が可能になる。一方、変動金利を選んだ場合は、金利上昇に伴い返済額が増加するリスクがある。
経済状況の影響
2025年の経済状況は、住宅ローン市場に多くの影響を与える。具体的には、以下のポイントに注目すべきだ:
- 労働市場の動向
- 消費者物価指数の変化
- 政府の経済政策の施行
固定金利と変動金利の比較
住宅ローンを選ぶ際、固定金利と変動金利の特徴をしっかり理解することが重要です。どちらにもメリットとデメリットがあり、選択は自身のライフスタイルや経済状況によります。
メリットとデメリット
固定金利のメリットには、全期間を通じて一定の金利が適用され、予算が組みやすくなる点があります。さらに、金利の上昇リスクから身を守ることができます。一方、デメリットとしては、初期金利が高めに設定される傾向があり、中長期的に見た場合、変動金利よりも高い総支払額になる可能性があります。
変動金利のメリットは、初期の返済額が低く、当面の資金計画が楽になることです。加えて、市場金利が下がった場合は更に返済額が減少する利点もあります。しかし、デメリットとしては、将来的な金利上昇のリスクが伴い、返済額が不安定になる可能性があります。
コストの違い
コスト面に注目すると、固定金利と変動金利で差があります。以下の表は、一般的なコストの比較です。
| 金利タイプ | 初期金利 | 将来の変動リスク | 総返済額 |
|---|---|---|---|
| 固定金利 | 高い | なし | 高め |
| 変動金利 | 低い | あり | 不確定 |
購入者の選択基準
住宅ローンを選ぶ際、複数の要因を考慮することが重要です。特に自己資金やライフスタイルが選択に大きく影響します。
自己資金と返済能力
自己資金が多い場合、固定金利を選ぶことで、安定した返済が可能です。返済能力を評価する際、現在の収入や将来の収入予測も考慮する必要があります。広く使われる基準は、以下のようなものです。
- 収入の30%未満: 返済額が月収の30%未満であれば、無理なく返済できるとされています。
- 貯蓄の確保: 緊急時のための貯蓄が必要で、自己資金はその基盤として重要です。
自分たちの財務状況を分析して、最適なプランを選ぶことが大切です。
ライフスタイルの影響
ライフスタイルによって、住宅ローンの選択が変わります。たとえば、安定した職に就いている人は、長期の固定金利を選びやすいです。一方で、転職が多い場合や将来的なキャリアの変化が予想されると、変動金利が魅力的に感じられることも増えます。以下の要素が考慮に入れられます。
- 家族構成の変化: 家族が増える予定がある場合、返済額が固定されることで、計画が立てやすくなります。
- ライフプランの柔軟性: 旅行や趣味など、多様なライフスタイルを楽しみたいとき、初期の低い返済額がメリットになることがあります。
結論
住宅ローンの選択は私たちの将来に大きな影響を与えます。固定金利と変動金利のどちらが得かは、私たちのライフスタイルや経済状況によって異なります。2025年に向けた金利の動向を考慮しつつ、安定性を重視するかコストを重視するかを見極めることが重要です。
自己資金の状況や将来の収入予測も選択に影響します。私たちがどのようなリスクを受け入れられるかを考えながら、自分に最適な住宅ローンを選ぶことが、安心した住まいの実現につながります。