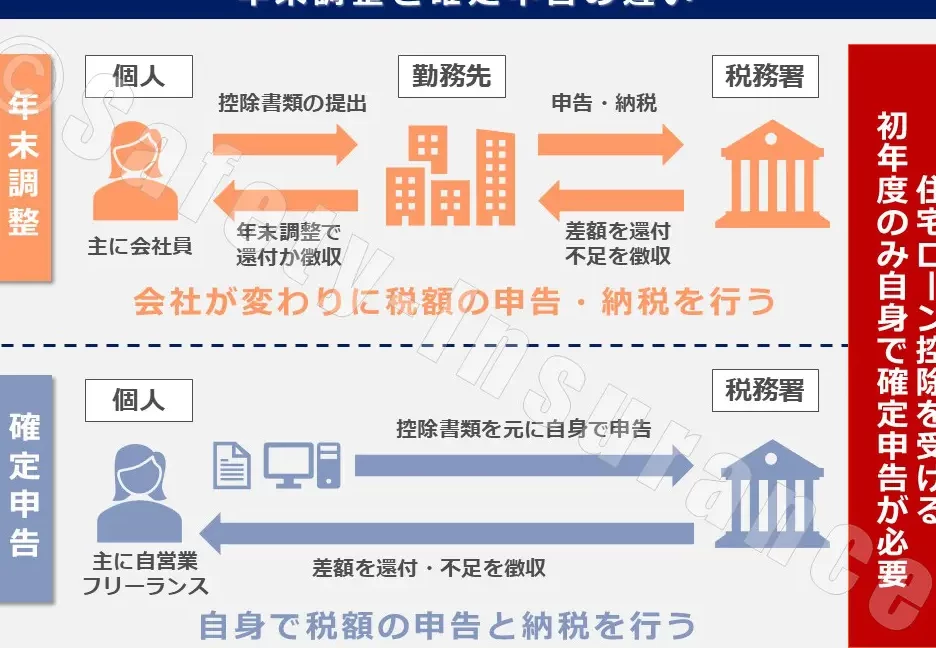
住宅ローンを利用している私たちにとって、**住宅ローン減税 いつ還付**は非常に重要なテーマです。税金の還付を受けるタイミングを知っていることは、家計の管理に大きく影響します。では、具体的にいつ還付されるのか、どのような手続きが必要なのか、気になりますよね。
住宅ローン減税の基本情報
住宅ローン減税は、住宅を購入した私たちが受けられる税金の軽減制度です。この制度により、ローンの利息分が所得税から控除され、経済的負担を軽減します。以下に、住宅ローン減税に関する詳細な情報を提供します。
住宅ローン減税とは
住宅ローン減税とは、私たちが住宅ローンを利用して住宅を購入した場合、支払い利息の一部を税金から控除できる制度です。具体的な控除額は、借入金額や適用期間によって異なります。たとえば、最大で200万円までの控除が可能です。この制度は、住宅取得の促進や家計の負担軽減を目的としています。
誰が対象になるのか
住宅ローン減税の対象となるのは、次の条件を満たす私たちです。
- 住宅を取得した人: 新築や中古の住宅を購入した者が対象です。
- ローンを利用していること: 所定の金額の住宅ローンを利用している必要があります。
- 居住用であること: 購入した住宅に実際に居住していることが要件です。
減税の還付タイミング
住宅ローン減税の還付を受けるタイミングは、重要な情報です。これにより、資金計画や家計管理がよりスムーズになります。
還付の期間
還付までの期間は、通常、確定申告の後、約1~3ヶ月です。具体的には、確定申告を行った後、税務署での処理を経て、還付金が振り込まれます。私たちが確定申告を行う時期は、例年2月から3月までです。この期間中に申告を済ませることで、早めの還付を期待できます。また、還付金は、銀行口座への振り込みが一般的です。
減税の計算方法
住宅ローン減税の還付額を把握することは、家計の管理において重要です。計算方法を理解すれば、適切な還付を受けやすくなります。
還付額の計算
還付額は、以下の要素に基づいて計算されます。
- 借入金額の上限: 最大で200万円までの控除が受けられます。
- 控除率: 年間の利息額に基づき、控除が適用されます。具体的には、控除は借入金残高の1%です。
- 適用期間: 減税の適用期間は最大で10年間です。年ごとの残高により、控除額が変動します。
例えば、借入金額が3000万円で、初年度の利息が20万円の場合、還付額は20万円の1%で2万円です。このように、控除額を正確に計算することが重要です。
必要書類について
還付を受けるために必要な書類は多岐にわたります。主な書類は以下の通りです。
- 確定申告書: 所得税の還付を受けるための基本書類です。
- 住宅借入金等特別控除額の明細書: 控除額を示すための詳細が必要です。
- 住宅ローンの契約書の写し: 借入金額や銀行名を確認するための証明です。
- 住民票の写し: 住宅に居住していることを確認するために必要です。
住宅ローン減税のメリット
住宅ローン減税にはさまざまなメリットがあります。特に、私たちが家計を管理する上で重要なサポートを提供します。
返済負担の軽減
住宅ローン減税の大きなメリットは返済負担の軽減です。この制度により、私たちはローン金利から得られる控除によって、実際の支出が減少します。具体的には、年間利息の1%が所得税から控除されるため、たとえば3000万円の借入れで利息が年間20万円の場合、2万円が還付されます。この還付金は毎年の負担を軽くし、他の費用に回す余裕を生み出します。また、私たちが家を買う際のストレスを軽減し、安心感を持って返済を続けられる点も重要です。
結論
住宅ローン減税の還付は私たちの家計に大きな影響を与える重要な要素です。適切なタイミングでの還付を把握することで、資金計画がよりスムーズになります。確定申告を行った後の1~3ヶ月で還付金が振り込まれるため、早めに申告を済ませることが求められます。
また還付額の計算方法を理解することで、より適切な還付を受けることができるでしょう。住宅ローン減税のメリットを最大限に活用し、安心して住宅ローンの返済を続けていきたいものです。私たちの家計を守るために、必要な手続きを怠らずに進めていきましょう。