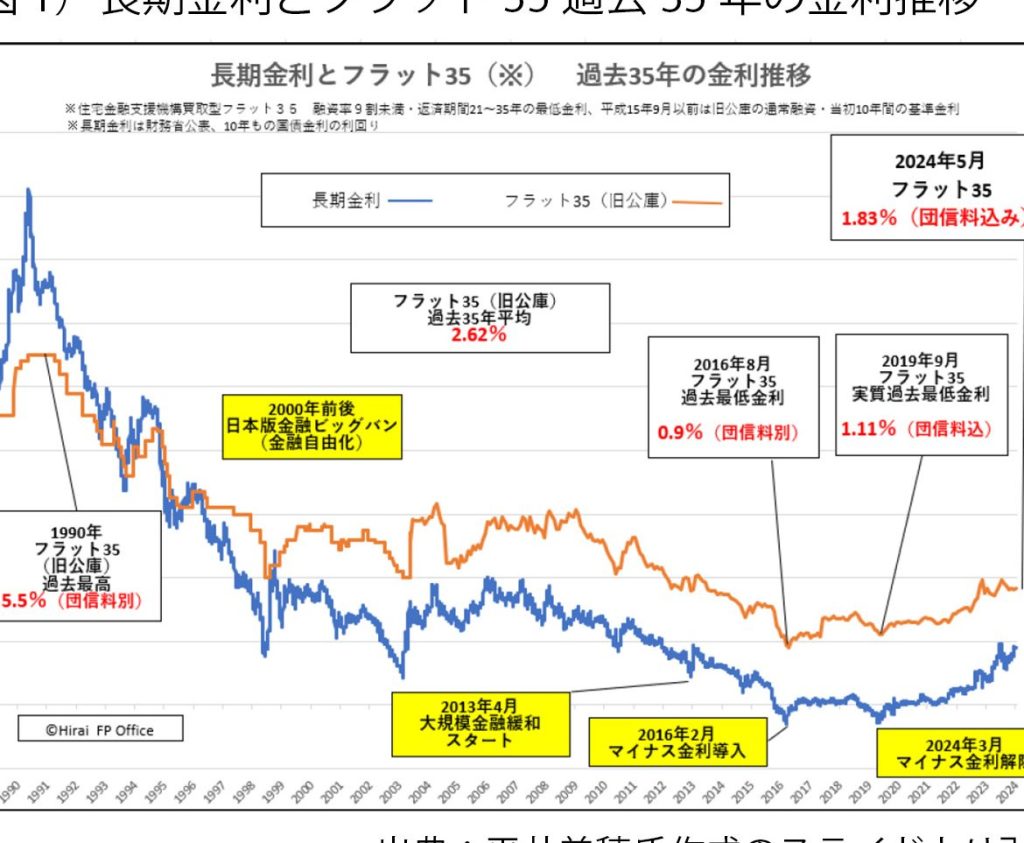
住宅ローン金利が上昇するというニュースを耳にしたことがあるでしょうか?私たちの生活に直結するこの問題は、今後の住宅購入や資金計画に大きな影響を与える可能性があります。特に、金利上昇がいつから始まるのかを知ることは、私たちにとって非常に重要です。
住宅ローン金利上昇の背景
住宅ローン金利の上昇には、いくつかの重要な要因が存在する。これらの要因を理解することで、私たちの住宅購入や資金計画に対する影響が明確になる。
経済の影響
経済の動向が金利に直結する。例えば、国内総生産(GDP)の成長率が上昇すると、投資が活発化し、需要が増す。その結果、金利が上がる傾向がある。また、失業率の低下や消費者信頼感の改善も金利を押し上げる要因となる。私たちの日常にも影響が及ぶため、経済指標を定期的にチェックすることが重要だ。
住宅ローン金利の動向
住宅ローン金利の推移は、私たちの住宅購入計画にとって重要な指標です。金利の動向を把握することで、適切なタイミングでの借り入れ判断が可能になります。
過去の金利推移
過去数年間、住宅ローン金利は変動を繰り返しています。2015年から2020年にかけて、多くの金融機関が低金利を提供しました。その結果、住宅購入が活発化しました。以下に、過去の主な金利の変遷を示します。
| 年度 | 金利 (%) |
|---|---|
| 2018 | 1.50 |
| 2019 | 1.30 |
| 2020 | 1.10 |
| 2021 | 1.20 |
| 2022 | 1.50 |
このように、低金利傾向が続いていましたが、2022年以降、金利が再上昇する兆しを見せました。過去のデータを用いて、経済状況との関係を観察することが重要です。
現在の金利状況
現在、住宅ローン金利は上昇傾向にあります。2023年第3四半期には、平均金利が1.75%を超えました。この状況は、私たちの資金計画に直接影響を与えます。一方で、経済指標や政策変更も影響を与えています。
金融機関では、以下のような金利が設定されています。
| 銀行名 | 現在の金利 (%) |
|---|---|
| 銀行A | 1.80 |
| 銀行B | 1.75 |
| 銀行C | 2.00 |
住宅ローン金利上昇はいつから?
住宅ローン金利の上昇は、私たちの資金計画に影響を与える重要な問題です。これに関する正確な時期を把握することが求められます。
予測された時期
過去からのデータを分析すると、住宅ローン金利は2022年から上昇する兆しを見せています。一部の経済専門家は、2023年中に金利がさらに上昇すると予測しています。さらに、以下の要因が影響しています:
これらの要因が重なれば、金利の上昇が予測されます。このため、私たちは市場の動向を注視する必要があります。
実際の上昇時期
2023年第3四半期には、住宅ローン金利が1.75%を超えています。金融機関によっては、さらに高い金利、例えば1.80%や2.00%まで設定されている事例もあります。この状況は、以下の理由によって引き起こされています:
今後の見通し
今後の住宅ローン金利についての見通しは、経済の回復状況や市場の動向に密接に関連しています。私たちは、これらの要因を把握することが重要だと考えています。
経済の回復状況
経済の回復状況が住宅ローン金利の変動に大きな影響を与えます。具体的には、以下のような指標が挙げられます。
- 国内総生産(GDP)の成長率:経済成長が続くと、金利が上昇する傾向があります。
- 失業率の低下:雇用状況が改善されると、消費も活発になり、金利上昇が見込まれます。
- インフレ率の上昇:インフレ圧力が強まると、中央銀行が政策金利を引き上げる可能性があります。
これらの要因が相互に作用し、経済の回復を促進することで、金利引き上げを導くことがあります。
利用者への影響
住宅ローン金利の上昇は、利用者にさまざまな影響を及ぼします。例えば、金利が上昇すると以下のことが考えられます。
- 返済負担の増加:毎月の返済額が増加し、家計に影響が出る可能性があります。
- 住宅購入の抑制:高金利が住宅購入を難しくし、市場全体に冷え込みが生じる可能性があります。
- 資金計画の見直し:借入時の金利設定を見直す必要が生じるかもしれません。
結論
住宅ローン金利の上昇は私たちの生活に大きな影響を与えます。今後の経済動向を注視しながら、適切な資金計画を立てることが重要です。金利の変動を予測するためには、経済指標を定期的にチェックし、過去のデータを参考にすることが不可欠です。
これからの住宅購入や資金計画において、金利上昇の影響をしっかりと考慮し、私たちの選択を見直す必要があります。経済の回復状況や市場の変化に敏感になり、賢い判断を下していきましょう。