住宅ローンを利用している私たちにとって、確定申告は重要なイベントです。特に「住宅ローン 確定申告 いくら返ってくる」という疑問は、多くの人が抱えるものです。税金の還付を最大限に活用するためには、どのような手続きが必要なのかを理解しておくことが大切です。
住宅ローンの基本
住宅ローンは、住宅を購入するために金融機関から借り入れるお金で、長期にわたって返済していきます。住宅ローンを利用することで、より多くの人がマイホームを持つことができるようになります。以下に、住宅ローンの基本となる二つのポイントを詳しく説明します。
住宅ローンとは
住宅ローンとは、主に住宅の購入や建設のために設計された融資です。これには以下のような特徴があります。
- 借入金額: 大きな金額を借りることができるため、高価格帯の住宅も手に入れやすくなります。
- 返済期間: 通常、10年から35年の長期にわたって返済することができます。
- 金利: 固定金利型や変動金利型など、複数の金利プランから選べます。
- 税制上の特典: 一定の条件を満たすと、住宅ローン控除などの税制優遇が受けられることがあります。
確定申告の重要性
確定申告は、税金を正しく計算し、過不足を清算する手続きです。住宅ローン利用者にとって特に重要な理由には次のような点があります。
- 住宅ローン控除の適用: 確定申告を行うことによって、住宅ローン控除を受けられる可能性があります。この控除により、税金が還付されることがあります。
- 税金の正確な返還: 申告をすることで、過剰に支払った税金が戻ってきます。この還付は、家計にも大きな助けとなります。
- 控除額の計算: 確定申告を通じて、自分の控除額を正確に計算することができるため、最適な結果を得やすくなります。
確定申告と住宅ローン控除
住宅ローン控除は、税金の還付を受ける重要な制度です。私たちにとって、確定申告の際にこの控除を活用することで、家計を助けられます。以下では、住宅ローン控除の概要と、その控除額の計算方法を詳しく説明します。
住宅ローン控除の概要
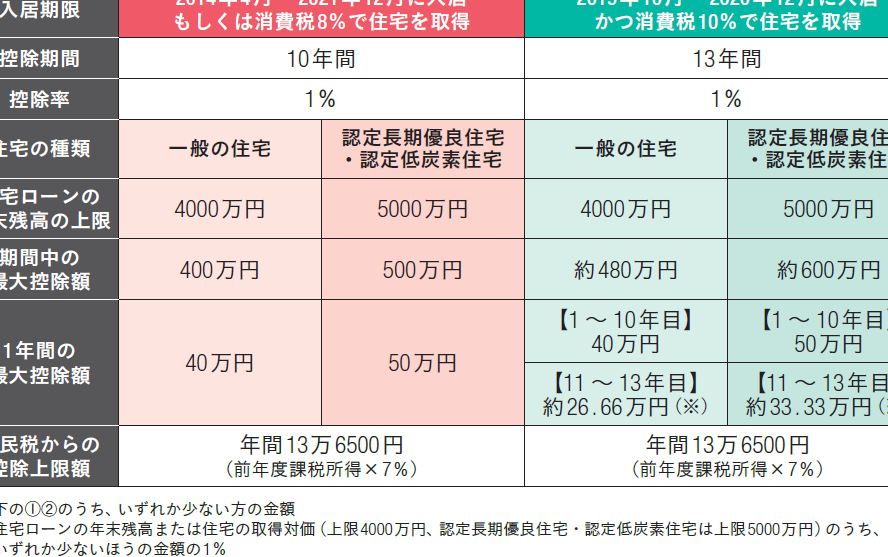
住宅ローン控除は、住宅の購入や建築のために借りたローンに対し、所得税から一定額を控除できる制度です。以下のポイントが控除制度の特長です。
- 対象となるローン: 住宅ローンの契約が必要である。
- 控除期間: 最大で10年間の控除が適用される。
- 控除率: 年間の支払利息の1%が控除対象。
- 条件: 住宅要件や借入限度額に関する一定の条件がある。
この控除を受けるためには、確定申告で必要な手続きを行うことが重要です。
控除額の計算方法
控除額は、借入金額と金利、返済期間に基づいて計算されます。以下は、計算のステップです。
- 借入金額: 例えば、3000万円の住宅ローンを借りた場合。
- 金利: 年利が1%と仮定。
- 年間利息: 借入金額×金利=3000万円×1%=30万円。
- 控除額: 年間利息が控除対象となるので、30万円が控除額となります。
いくら返ってくるのか
住宅ローンの確定申告において、返金額は個々の状況により異なる。以下では、返金額の具体例や、それに影響を与える要因について詳しく説明する。
返金額の例
返金額は、住宅ローン控除を利用することで決まる。具体例として、次のような点が挙げられる。
- 借入金額: 2000万円で金利が1%の場合
- 年間利息: 20万円で、控除率1%が適用
- 返金額: 最大で年間20,000円となる
この計算に基づけば、10年間で合計20万円が還付される。借入金額や金利が異なることで、返金額も変動する。
返金に影響を与える要因
返金金額に影響を与える要因は複数存在する。ここでは主な要因を挙げる。
- 借入金額の大きさ: 借入金額が高くなるほど、控除額も大きくなる。
- 金利の水準: 金利が低い場合、利息支払いが少なく控除額が減る。
- 返済期間: 長期の返済期間によって控除受領期間も延びる。
- 所得金額: 所得が高いと控除が限られる場合がある。
確定申告の手続き
確定申告は、住宅ローン控除を受けるうえで欠かせない手続きです。このプロセスをしっかり理解することで、還付額を最大化できます。
必要書類の準備
必要書類の準備は、スムーズな申告のカギです。以下の書類を用意しましょう。
- 源泉徴収票: 所得金額が記載されています。
- 住宅ローンの年末残高証明書: 借入先から取得します。
- 確定申告書: 国税庁のウェブサイトからダウンロードできます。
- 申告特例に関する書類: 雇用契約書のコピーなど確認資料を用意することもあります。
これらの書類を揃えておくことで、申告が簡単になります。
申告の流れ
申告の流れはシンプルです。基本的なステップは以下の通りです。
- 書類を準備する: 必要な書類を全て揃えます。
- 申告書を記入する: 確定申告書に必要な情報を記入します。
- 提出方法を選択する: 郵送または税務署に直接持参するか、e-Taxを利用できます。
- 控除額を確認する: 住宅ローン控除の額を計算して確認します。
住宅ローン控除のメリット
住宅ローン控除は、経済的な負担を軽減する重要な制度です。この制度を活用することで、私たちの生活に具体的なメリットがもたらされます。
税金の軽減
住宅ローン控除によって、所得税の一部が軽減されます。具体的には、年間支払利息の1%が控除対象です。例えば、3000万円の借入金に対して年利1%の場合、年間30,000円の控除が可能です。このように税金の軽減が実現することで、嬉しい還付が期待できます。また、控除期間は最大10年間で、利用者にとって大変メリットがあります。
Conclusion
住宅ローンの確定申告は私たちにとって非常に重要な手続きです。正しい手続きを行うことで税金の還付を受けることができ家計を助ける大きなチャンスとなります。控除を最大限に活用するためには必要な書類をしっかりと準備し申告の流れを理解することが不可欠です。
また返金額は個々の状況によって異なりますが借入金額や金利の水準を考慮することで具体的な還付額を見積もることができます。私たちがこの制度を上手に活用することで経済的な負担を軽減しより良い生活を実現できるでしょう。