住宅を購入した私たちにとって、確定申告住宅ローン控除は大きな助けになります。この控除を利用することで、税金の負担を軽減できるため、多くの人が関心を持っています。しかし、いつまでこの制度を利用できるのか、具体的な期限について知っている人は意外と少ないのではないでしょうか。
確定申告住宅ローン控除の概要
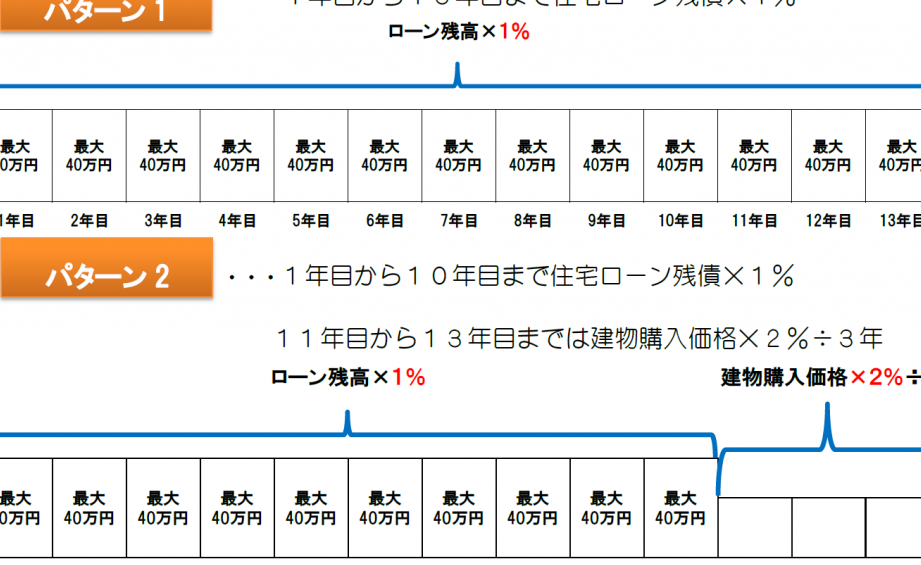
確定申告住宅ローン控除は、住宅を取得した人々が利用できる税金の軽減措置です。この制度により、住宅ローンの利息部分を一定額まで控除できます。具体的には、控除額は実際に支払った利息の1%から最大400万円まで可能です。
そのため、住宅ローン利用者は控除を通じて大きな税負担軽減が期待できます。例えば、住宅ローンの残高が3,000万円の場合、年間の控除額は30万円に達します。したがって、長期にわたる控除が家計にプラスの影響を及ぼします。
この制度を利用する際に重要なのは、控除を受けるための申告が必要ですが、それには締切があります。確定申告期間は毎年2月16日から3月15日までです。この期間を逃すと、控除を受けられなくなるため、計画的な申告が求められます。
確定申告住宅ローン控除の期限
確定申告住宅ローン控除を利用するためには、具体的な期限を理解することが重要です。適切な期間内に申告を行うことで、税金の軽減が可能です。
申告期限
毎年の申告期限は、2月16日から3月15日までの間です。この期間内に税務署へ申告を行う必要があります。申告が遅れると、控除が受けられなくなる可能性があります。また、事前に必要書類を準備し、正確に記入することが大切です。
住宅ローン控除の適用条件
住宅ローン控除を受けるには、いくつかの適用条件があります。これらの条件を満たすことで、合理的な控除が得られます。
申請者の要件
申請者は以下の条件を満たす必要があります。
- 日本国籍または永住権:申請者が日本国籍または永住権を持っていること。
- 納税義務者:申請者が日本の納税義務者であること。
- 住宅に居住:申請者が控除を受ける住宅に自身が居住していること。
これらの要件をクリアすることが、控除を受ける第一歩です。
物件の要件
控除対象となる物件にも、条件があります。
- 新築または中古住宅:住宅は新築または一定の基準を満たした中古であること。
- 居住用の目的:物件は自身が居住するためのものでなければならない。
- 規模や年数:土地面積が一定以上あり、居住可能年数が制限内であること。
確定申告の手続き
確定申告を行うことで、住宅ローン控除の恩恵を受けることができます。手続きはスムーズに進められるように、事前準備が重要です。
必要書類
住宅ローン控除を申請する際には、以下の書類が必要です。
- 住宅借入金等特別控除に関する申告書:この書類は、税務署から入手可能です。
- 借入金の年末残高証明書:金融機関が発行し、年末時点の残高が記載されています。
- 住民票の写し:控除を受ける住宅に実際に居住していることを証明します。
- 住宅の登記事項証明書:登記された不動産の情報を確認するためのものです。
- 確定申告書:毎年提出する必要があります。
これらの書類は、申告書と一緒に提出しなければなりません。書類に不備があると、控除が認められないこともあるため、十分に確認することが必要です。
申告の流れ
申告の流れは以下の通りです。
- 書類を準備する:必要な書類を全て揃えます。
- 所得税の計算を行う:年間の所得をもとに課税額を算出します。
- 確定申告書を作成する:必要事項を記入し、税務署に提出します。
- 住宅ローン控除の欄に記入する:控除対象となる金額を正確に記入することが重要です。
- 控除を受けるために確認を行う:申告内容に誤りがないか再度確認します。
結論
確定申告住宅ローン控除は私たちにとって大きな税金の軽減策です。期限を守ることが重要であり毎年の申告期間を意識しておく必要があります。必要書類を事前に準備し正確に記入することで申告がスムーズに進み控除を受けるチャンスを逃しません。
控除の適用条件を確認し自分たちの状況に合った申請を行うことでより多くの恩恵を享受できます。しっかりとした準備を行い税金の負担を軽減しましょう。