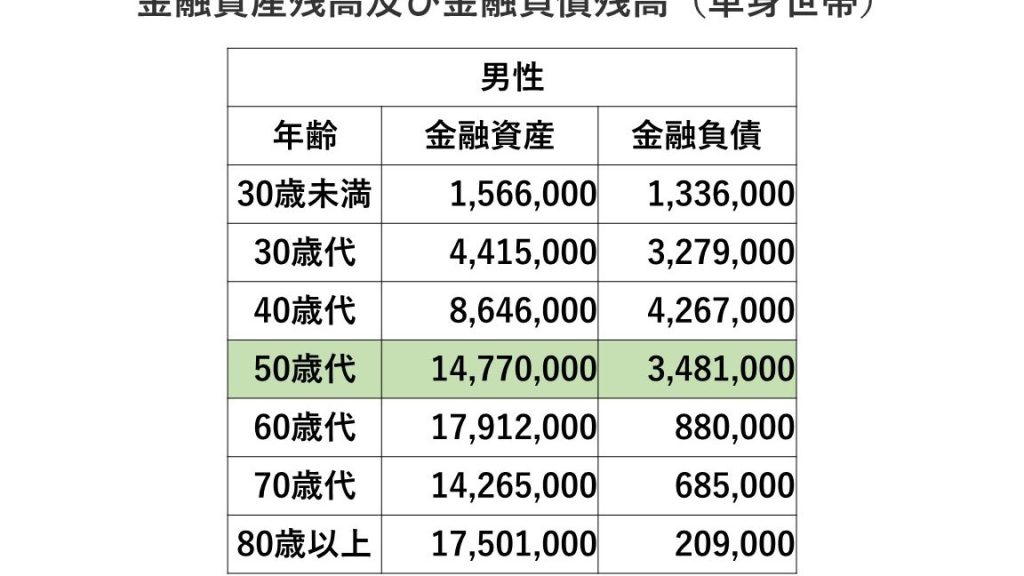
50代に差し掛かると、住宅ローンについて考える機会が増えますよね。私たちが気になるのは50代の住宅ローンの平均額はいくらなのかという点です。将来のライフプランを考える上で、正確な情報を持つことは非常に重要です。
50代の住宅ローンの平均額とは
50代の住宅ローンの平均額は、一般的に3,000万円から4,500万円の範囲に入ることが多いです。これは、ローンを利用する方の年齢や収入、地域によって変動しますが、普段の生活費や将来の計画に大きく影響します。
例えば、信用金庫の調査によると、50代の借入額は以下のように分かれています。
- 3,000万円未満:約25%の世帯
- 3,000万円以上4,000万円未満:約40%の世帯
- 4,000万円以上:約35%の世帯
このデータを踏まえると、多くの借入者が安定した収入を背景に、比較的高額な住宅ローンを選択していることがわかります。
さらに、多くの方は金利や返済期間を考慮しているため、将来のリスクを軽減したいというニーズが増えています。特に、退職後の資金計画が重要視される時期なので、適正な住宅ローンの選択が求められます。
住宅ローンの平均額の推移
住宅ローンの平均額は、過去数年で大きな変化を見せてきました。それぞれの時期での状況を理解することが重要です。
過去10年のデータ
過去10年における住宅ローンの平均額は以下のように推移しています。
| 年度 | 平均額(万円) |
|---|---|
| 2013年 | 3,200 |
| 2014年 | 3,300 |
| 2015年 | 3,400 |
| 2016年 | 3,500 |
| 2017年 | 3,600 |
| 2018年 | 3,700 |
| 2019年 | 3,800 |
| 2020年 | 4,000 |
| 2021年 | 4,100 |
| 2022年 | 4,300 |
このデータから、特に2020年以降の上昇が目立っています。 2020年の新型コロナウイルスの影響を受け、住宅需要が高まり、借入額が増加しました。
現在の市場状況
現在の市場状況は、住宅ローンの金利上昇や物件価格の高騰が影響しています。最近のトレンドは以下の通りです。
- 金利の上昇: 多くの銀行で金利が上昇しており、借入コストが増加しています。
- 物件価格の上昇: 住宅市場では、地域によって異なるものの、物件価格が高くなっています。
- 返済期間の延長: 借入者は返済期間を延ばす傾向があり、月々の負担を軽減していますが、総返済額が増える可能性があります。
50代の借入理由
50代で住宅ローンを借りる理由は多様で、それぞれのライフスタイルや資金計画に基づいています。
転職や家族構成の変化
転職や家族構成の変化は、住宅ローンを借りる重要な要因です。例えば、新しい職場の勤務地に近い自宅を探すことで、より快適な生活環境を求める人がいます。また、子供の成長や独立に伴い、家の広さを見直すケースも増えています。さらに、親の介護が必要になる場合、広い家への引っ越しが求められます。こうした変化により、借入額が増えることがよくあります。
住宅ローンを選ぶ際のポイント
住宅ローンを選ぶ際、慎重に検討する必要があります。特に50代では、返済計画や金利タイプの選択が重要です。
返済プランの立て方
返済プランは明確にしなければなりません。借入額や金利、返済期間を考慮に入れ、以下のポイントを抑えます。
- 収入の安定性: 定期的な収入があるかを確認し、長期的な返済能力を見極めます。
- 生活費の把握: 月々の生活費を計算し、その中で奨励される返済額を設定します。
- ライフイベントの考慮: 教育費や医療費など、将来の出費を見越して計画を立てることが必要です。
- リスクへの対応: 将来的な収入の変化に備えて、余裕を持ったプランを立てることが賢明です。
金利タイプの選択
金利タイプの選択も、住宅ローンの重要な要素です。固定金利と変動金利のメリットとデメリットを比較しましょう。
- 固定金利: 銀行が定める利率が契約期間中変わらないため、毎月の返済額が安定します。長期的な計画を立てやすいです。
- 変動金利: 市場の金利に応じて変わるため、金利が低下した月は返済額も減少しますが、上昇する可能性もあります。リスクを理解した上で採用します。
50代からの住宅ローン見直し
50代になると、住宅ローンの見直しが重要です。ほとんどの人が将来を見据えたライフプランの中で、住宅ローンについて改めて考える必要があります。特に金利や返済期間の変更が生活に与える影響を考慮することが大切です。
まず、返済計画を見直す際には、現在の収入や生活費を正確に把握する必要があります。例えば、定年退職後の収入減少を考慮に入れると、計画的な返済が求められます。また、将来のライフイベントを視野に入れたリスクマネジメントが不可欠です。
住宅ローンの金利タイプについても確認が必要です。固定金利か変動金利かを選ぶ際には、リスクとメリットをよく比較しましょう。不確実性がある中で、固定金利を選ぶことで長期的に安定した返済計画を立てやすくなります。
さらに、地域の不動産市場の状況にも目を向けましょう。物件価格や金利の状況は日々変動します。通常、50代では住宅の買い替えやリフォームの希望が増えるため、選択肢を広げて考えることが大切です。具体的には、適切なタイミングで新しい物件の購入やリフォームを検討することが望ましいです。
Conclusion
50代の住宅ローンに関する情報は私たちの将来の計画において非常に重要です。平均額や借入額の傾向を理解することで、より良い選択ができるでしょう。また、ライフスタイルの変化に応じた住宅の見直しや、適切な返済計画を立てることが求められます。私たちがこの時期に直面するさまざまな選択肢を考慮し、慎重に計画を立てることで、安定した生活を築くことができるのです。これからの住宅ローン選びは、私たちの未来に大きな影響を与えるでしょう。