住宅ローンを組む時、私たちが気になるのは「いくら払ってるのか?」ということです。毎月の返済額や金利、そして総支払額を把握することは、将来の計画を立てる上で非常に重要です。私たちがどのようにしてこれらの数字を理解し、管理していくのかを考えることは、家計を健全に保つための第一歩です。
住宅ローンの基礎知識
住宅ローンを理解することは、賢い家計管理の第一歩です。ここでは、住宅ローンの種類や仕組みについて詳しく見ていきます。
住宅ローンの種類
住宅ローンにはいくつかの種類があり、それぞれの特徴が異なります。主な種類は以下の通りです。
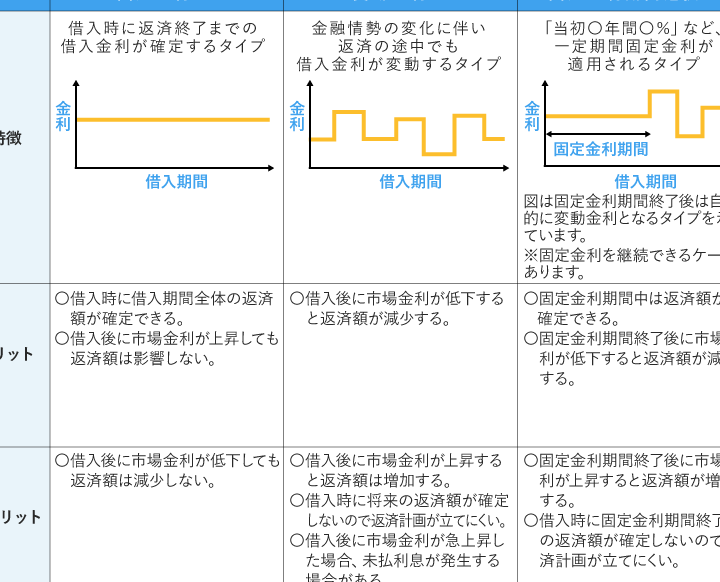
- 固定金利型: 契約後、金利が変わらないタイプで安定した返済計画が可能です。
- 変動金利型: 市場の金利変動に応じて金利が変わる。景気の影響を受けやすいですが、金利が低いときに利用するとお得です。
- 期間選択型: 一定期間は固定金利、その後は変動金利になるもの。長期的な計画を立てやすいです。
- フラット35: 長期固定金利で、35年までの返済が可能。安定感を求める方に適しています。
このように多様な選択肢があるため、自分たちのライフスタイルに合わせた住宅ローンを選ぶことが重要です。
住宅ローンの仕組み
住宅ローンは、自己資金と借入金で家を購入するための資金を得る手段です。この仕組みは大きく以下の要素に分かれます。
- 借入金額: 購入価格から自己資金を引いた額。
- 金利: 借入金に対して支払う利息で、返済総額に大きく影響します。
- 返済期間: 一般的に10年から35年の間。返済期間が長いほど、月々の負担は軽減されるが、総支払額は増加します。
- 返済方法: 元利均等返済と元金均等返済があります。元利均等返済では毎月の返済額が一定ですが、元金均等返済では返済初期が高くなります。
住宅ローンの返済額
住宅ローンの返済額は複数の要素によって決まる。主に借入金額、金利、返済期間が重要なポイントだ。これらを正しく把握することで、返済計画を立てやすくなる。
月々の返済額の計算方法
月々の返済額は、以下の計算式で求められる。
- 借入金額: 住宅購入価格から頭金を引いた金額
- 金利: 年利率を12で割ったもの
- 返済回数: 月数(返済期間×12)
したがって、返済額は次のように計算できる。
返済額 = 借入金額 × 月利率 × (1 + 月利率) ^ 返済回数 / ((1 + 月利率) ^ 返済回数 - 1)
例えば、借入金額が3000万円、金利が1.5%、返済期間が35年の場合、月々の返済額は約86,000円となる。
返済期間による影響
返済期間が長いほど、月々の返済額は少なくなるが、総支払額は増える。逆に短い返済期間では、月々の返済額は大きくなるが、総支払額は少なくなる。具体的な例を見てみよう。
| 返済期間 | 月々の返済額 | 総支払額 |
|---|---|---|
| 20年 | 約165,000円 | 約4,000万円 |
| 35年 | 約86,000円 | 約3,600万円 |
住宅ローンの金利
住宅ローン金利は返済額を大きく左右します。金利の種類によって返済の仕組みも異なります。ここでは固定金利と変動金利、金利が返済額に与える影響について具体的に説明します。
固定金利と変動金利
固定金利は、契約時に決めた金利が返済期間を通じて変わらないタイプです。これにより、月々の返済額が安定し、将来の家計計画が立てやすくなります。一般的に、初期の固定金利はその後の金利変動のリスクを軽減します。
変動金利は、市場の金利に応じて変動します。このため、返済額は金利が上昇すれば増え、下降すれば減ります。変動金利は通常、固定金利に比べて初期金利が低いですが、将来の不透明性が伴います。
金利が返済額に与える影響
金利が高ければ、月々の返済額も増加します。例えば、借入金額が3000万円の場合、金利が1.5%と2.5%では、返済額に大きな違いが生じます。具体的な金利ごとの月々の返済額を以下の表に示します。
| 金利 | 月々の返済額 |
|---|---|
| 1.5% | 約86,000円 |
| 2.0% | 約91,000円 |
| 2.5% | 約96,000円 |
住宅ローンを借りる際の注意点
住宅ローンを借りるとき、いくつかの注意点があります。まずは金利の種類を理解することが重要です。固定金利は返済期間中に金利が変わらないため、月々の返済額が安定します。一方で、変動金利は市場に応じて変動し、金利が上がると返済額も増加します。
次に、返済期間に気をつける必要があります。長期の返済は月々の負担を軽減しますが、総支払額は増える傾向があります。短期の返済では、その逆が起こります。このように、返済計画は金利と返済期間のバランスを考えて立てましょう。
また、借入金額も重要な要素の一つです。借入金額が大きいほど、月々の返済額も増えます。自分の収入と支出をしっかり把握し、無理のない範囲で設定しましょう。具体的な数値例を挙げると、借入金額が3000万円のとき、金利が1.5%、返済期間35年で約86,000円の返済が必要です。
さらに、諸費用や保険料も含めた総支払額を計算することが大切です。手数料、登記費用、保険などが考慮されることで、予算の見直しが可能になります。
まとめ
住宅ローンの返済は私たちの生活に大きな影響を与えます。返済額や金利の理解は、将来の家計を安定させるために不可欠です。私たちは、借入金額や返済期間の選択がどのように月々の負担に影響するかをしっかり把握し、賢い判断を下す必要があります。
また、金利の種類や総支払額を考慮することで、より良い選択ができるでしょう。無理のない範囲で計画を立てることで、安心して住宅ローンを利用できる未来が待っています。私たちの家計に合った最適な住宅ローンを見つけることが、快適な生活への第一歩です。